La Banque Migros propose souvent des conditions intéressantes aux personnes présentant un dossier particulièrement solide. Selon notre expérience en courtage de crédit, bob Finance — également connu sous les noms de bob Kredit ou bob credit — offre un peu plus de souplesse et des durées allant jusqu’à 120 mois. Mais il ne suffit pas de comparer les taux : la solvabilité, les revenus, l’employeur et le budget jouent aussi un rôle essentiel.
Ce comparatif associe les conditions publiées par les établissements à notre expérience quotidienne du courtage de crédit. Les observations de Mutuo ne constituent pas des engagements des prêteurs. Toute décision d’octroi et tout taux sont fixés individuellement.
La réponse en 30 secondes
- Bonnes perspectives pour un dossier très stable et sans incidents : Examinez la Banque Migros, surtout pour les montants importants jusqu’à CHF 100’000.
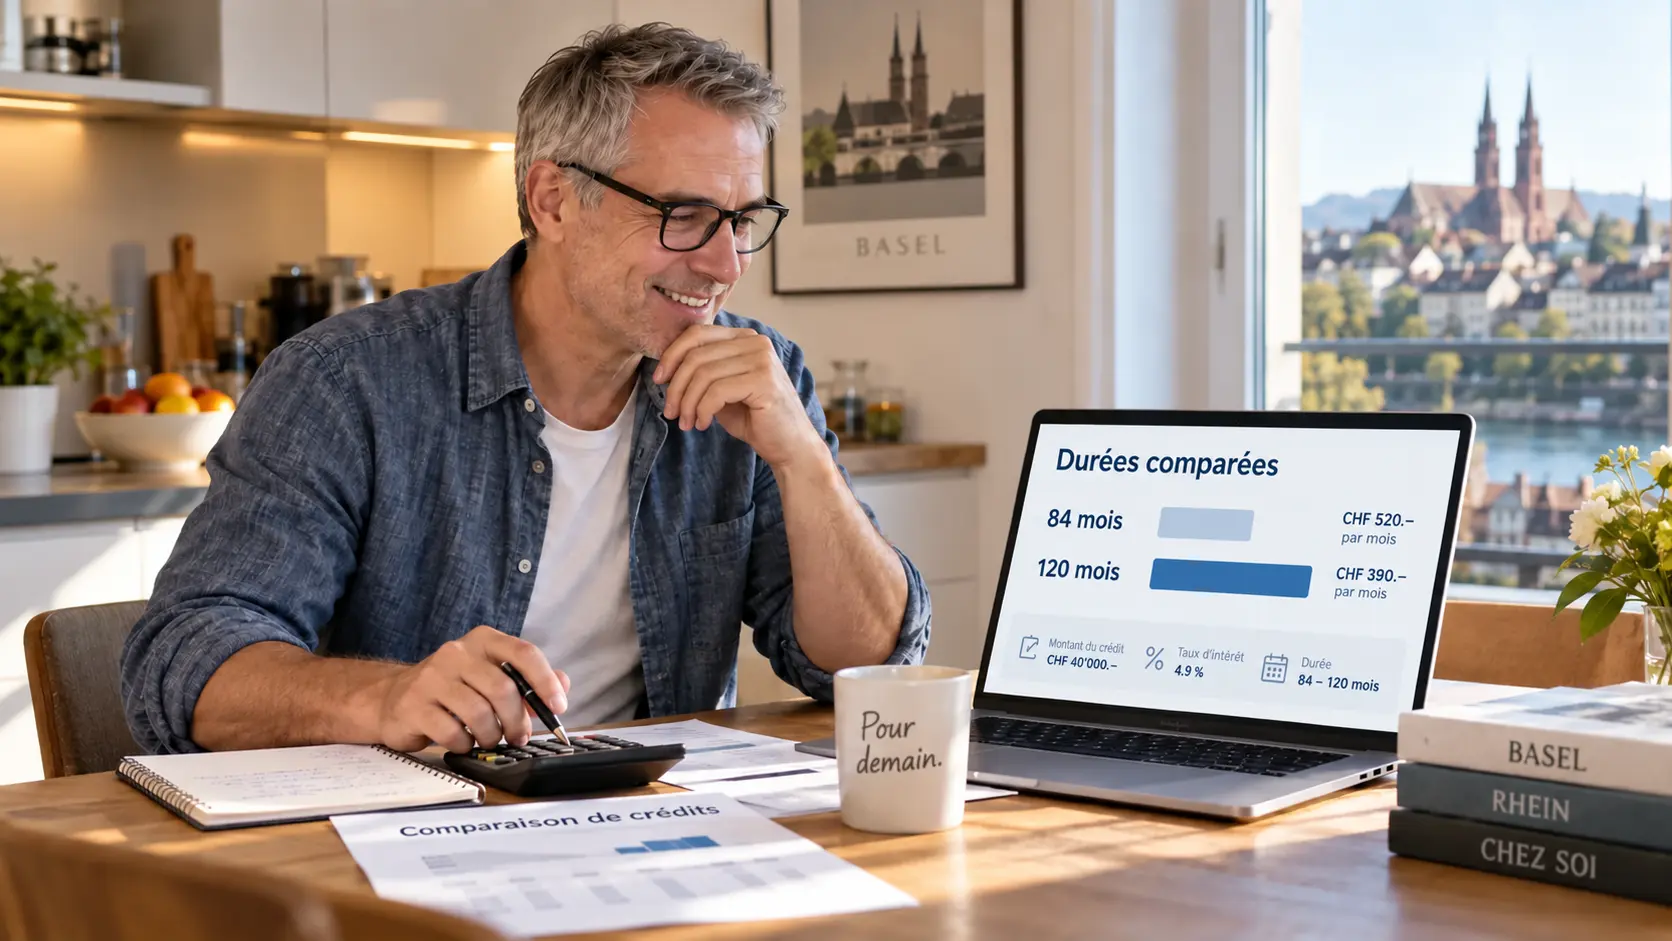
- Plus de souplesse sur la durée : bob Finance propose jusqu’à 120 mois contre 84. La mensualité peut diminuer, mais le coût total des intérêts peut augmenter.
- Quelle banque est la plus accessible ? D’après notre expérience, bob est un peu plus accessible, mais exige également une bonne solvabilité.
- Pour le rachat d’un crédit en cours : Selon nous, les démarches sont souvent plus simples chez bob ; la Banque Migros demande un décompte final définitif.
Banque Migros et bob Finance : comparatif direct
Les montants, les durées et les fourchettes de taux publiés sont parfois proches. En pratique, il existe toutefois des différences importantes dans l’évaluation des dossiers.
Précision sur les appellations
Sur son site, bob appelle ce produit bob credit . En Suisse alémanique, on parle également de bob Kredit ou de bob Finance . Dans cet article, toutes ces appellations désignent le même crédit privé.
| Critère | Banque Migros | bob Finance |
|---|---|---|
| Montant du crédit privé | CHF 1’000–100’000 | CHF 3’000–80’000 |
| Taux d’intérêt annuel effectif | 4,9–7,9 % (en ligne) | 4,7–9,9 % |
| Durée | 6 à 84 mois | 6 à 120 mois |
| Âge selon le prêteur | 18 à 64 ans | 18 à 64 ans |
| Profil de solvabilité* | Très sélectif ; idéalement aucun incident de paiement | Strict ; parfois plus souple si le dossier global est solide |
| Vérification auprès de l’employeur* | Contrôles relativement fréquents | Contacts téléphoniques rares selon notre expérience |
| Période d’essai en cours | En principe non admissible | En principe non admissible |
| Salaire horaire* | En général 6 fiches de salaire | En général 3 fiches de salaire |
| Contrat à durée déterminée / travail temporaire* | Souvent difficile | Souvent difficile |
| Rachat d’un crédit | Possible ; décompte final définitif nécessaire | Possible ; souvent plus simple selon notre expérience |
| Assurance de protection des mensualités | Facultative | Facultative |
| Particularité | Jusqu’à CHF 100’000 ; conditions sélectives | Jusqu’à 120 mois ; mensualité potentiellement plus basse |
* Évaluations issues de l’expérience de Mutuo, et non critères d’acceptation publics ou garantis. Taux, montants et durées officiels : sites des prêteurs, consultés en octobre 2026.
Quelle banque accorde plus facilement un crédit : Migros ou bob ?
D’après notre expérience, bob Finance est globalement un peu plus accessible. Cela ne veut pas dire qu’une mauvaise solvabilité suffit. bob reste exigeant, mais accepte parfois des profils plus variés lorsque l’ensemble du dossier est convaincant.
La Banque Migros est particulièrement sélective. Elle peut toutefois être très intéressante pour les personnes ayant un emploi stable, un historique de paiement irréprochable, de bons revenus et un budget équilibré.
Banque Migros
- Historique CRIF et paiements sans incidents
- Emploi fixe à durée indéterminée, hors période d’essai
- Employeur stable et revenus réguliers
- Marge budgétaire suffisante
- Besoin de financement jusqu’à CHF 100’000
bob Finance
- Bonne à très bonne solvabilité et excellent score CRIF
- Activité principale stable et revenus solides
- Budget clair et vérifiable
- Besoin d’une durée plus longue
- Financement jusqu’à CHF 80’000
La question essentielle n’est donc pas « Quelle banque accepte le plus de demandes ? », mais : Quelle banque évaluera le mieux votre dossier ? Un refus de Migros ne signifie pas automatiquement un refus de bob, et inversement.
Taux, durée et montant : quels sont les avantages ?
Quelle banque propose le taux le plus bas ?
bob affiche un taux annuel effectif de 4,7 à 9,9 % , contre 4,9 à 7,9 %pour les demandes en ligne à la Banque Migros. Le taux d’entrée plus bas chez bob ne garantit pas une meilleure offre personnelle. Le taux accordé dépend de l’évaluation individuelle de votre solvabilité et de votre capacité de remboursement.
Selon notre expérience, les taux moyens des dossiers acceptables à la Banque Migros sont souvent plus bas. Mais bob peut proposer des taux particulièrement attractifs aux clients ayant un excellent profil CRIF ; selon le dossier, le taux peut aussi se situer dans la partie haute de la fourchette annoncée.
120 mois chez bob contre 84 mois chez Migros
La durée plus longue chez bob est l’une des principales différences. Répartir un même montant sur davantage de mois, à taux identique, réduit la mensualité mais entraîne en principe des intérêts sur une période plus longue. Il faut donc toujours comparer le coût total.
Selon la loi suisse sur le crédit à la consommation, la capacité de remboursement est en principe calculée comme si le crédit devait être remboursé en 36 mois, même lorsque le contrat court sur 84 ou 120 mois. Une durée contractuelle plus longue réduit les mensualités réelles, sans augmenter automatiquement le montant légalement supportable. En savoir plus dans notre guide Mutuo sur la durée du crédit.
CHF 100’000 chez Migros, CHF 80’000 chez bob
Pour les montants élevés, la Banque Migros présente un avantage clair. Selon notre expérience, les démarches administratives sont surtout justifiées pour des financements d’environ CHF 15’000 ou plus. Il ne s’agit pas d’un minimum officiel : Migros propose publiquement des crédits dès CHF 1’000.
Si le montant demandé dépasse les possibilités du budget, la demande n’est pas forcément refusée entièrement. Les deux prêteurs peuvent envisager une contre-offre moins élevée si le profil est par ailleurs acceptable. Ainsi, une demande de CHF 70’000 pourrait aboutir à une offre de CHF 58’000. Aucune contre-offre n’est garantie.
Quelle banque correspond à votre profil ?
Mutuo examine votre situation et vous aide à éviter les demandes inutiles auprès des banques. Gratuitement et sans engagement.
CRIF et solvabilité : pourquoi les banques prennent-elles des décisions différentes ?
CRIF est une société suisse de renseignements économiques qui traite notamment des données liées à la solvabilité, telles que des cas de recouvrement et des poursuites. CRIF n’accorde pas de crédits. Migros et bob utilisent aussi leurs propres contrôles et modèles de risque : un bon score CRIF ne garantit donc pas l’acceptation.
Migros est très stricte en cas d’incidents de paiement
Selon notre expérience, même un seul incident de paiement enregistré chez CRIF peut compliquer une demande à la Banque Migros. bob peut se montrer un peu plus souple dans certains cas, pour autant que le score global reste très bon et que le reste du dossier soit convaincant. Ces observations ne constituent en aucun cas une promesse d’acceptation.
Les modèles internes des banques peuvent aussi prendre en compte le revenu, l’ancienneté, l’employeur, le secteur d’activité, les crédits en cours, le leasing, le logement et le montant demandé.
Demander gratuitement ses données CRIF
Pour consulter vos données, vous pouvez demander un rapport personnel auprès de CRIF. Selon CRIF, une demande par an est gratuite. Cette démarche peut être utile après un refus inattendu ou si certaines données semblent incorrectes ou incomplètes.
Modèle de courrier : faire vérifier des données CRIF incorrectes
Objet : Demande de vérification et de rectification de mes données CRIF
Madame, Monsieur,
J’ai consulté mon rapport CRIF et vous prie d’examiner l’inscription suivante :
[Inscription / créancier / date]Selon moi, cette information est incorrecte ou n’est plus à jour pour la raison suivante :
[Explication]Je joins les justificatifs suivants :
[Preuve de paiement / confirmation du créancier / autres pièces]Je vous prie de vérifier ces données et de rectifier les indications inexactes ou incomplètes conformément à la législation. Merci de me communiquer par écrit le résultat de votre examen.
Avec mes salutations distinguées,
[Nom et prénom, adresse, date de naissance]
Le règlement d’une créance ne donne pas automatiquement droit à l’effacement de tout historique exact. La question principale est de savoir si les informations sont justes, complètes et actuelles.
Revenus, employeur, période d’essai et permis de séjour
Revenus et forme d’emploi
Pour les deux prêteurs, un revenu mensuel de l’ordre de CHF 4’000 constitue pour nous un repère pratique approximatif — et non un salaire minimum officiel. L’évaluation globale du risque et le calcul légal du budget restent déterminants. Il n’existe aucune règle générale selon laquelle un crédit peut, par exemple, correspondre à dix salaires mensuels.
Pour les deux établissements, il est particulièrement important d’avoir un contrat à durée indéterminée, non résilié et hors période d’essai , ainsi qu’un revenu vérifiable. Selon notre expérience, les indépendants et les employés temporaires en tant que demandeurs principaux ne correspondent généralement pas à ces produits. En cas de nouvel emploi sans période d’essai, le contrat de travail ou une attestation de l’employeur peut être utile.
La banque contacte-t-elle l’employeur ?
Selon nos observations, Migros vérifie relativement souvent l’emploi, directement ou par des contrôles de plausibilité. Chez bob, les appels téléphoniques à l’employeur sont rares. Ce sont des expériences et non une garantie pour chaque cas.
Salaire horaire, activité accessoire et revenus variables
Pour un salaire horaire, Migros demande généralement six fiches de salaireselon sa liste publique de documents ; chez bob, nous observons plutôt trois. Des justificatifs supplémentaires peuvent être demandés à tout moment.
Une activité principale stable avec un emploi accessoire régulier — par exemple 70 % + 30 % — peut en principe être prise en compte. De nombreux petits emplois aux revenus variables, sans activité principale claire, sont plus difficiles à évaluer. Le 13e salaire, les bonus réguliers, les commissions ainsi que les indemnités pour le travail en équipe, de nuit ou du dimanche doivent être documentés correctement. Pour les revenus variables, la banque peut retenir une moyenne ou seulement une partie de certaines composantes.
Permis B, permis C et âge
Une personne titulaire d’un permis C peut en principe présenter une demande aux deux établissements. Le permis B peut aussi être admis. Sur sa page consacrée au crédit privé, Migros mentionne au moins deux ans de séjour ininterrompu avec un permis B. Les conditions applicables doivent être vérifiées avant la demande. Les frontaliers titulaires d’un permis G ne constituent pas la clientèle habituelle de ces produits.
Les deux établissements indiquent une tranche d’âge de 18 à 64 ans. Pour les jeunes demandeurs, les banques examinent aussi le revenu, l’emploi, la solvabilité et le budget. Plus d’informations avec le simulateur de crédit Mutuo.
Budget : loyer, trajet professionnel, assurance-maladie, pensions alimentaires et leasing
Même une excellente solvabilité ne suffit pas : le crédit demandé doit rester supportable. Le calcul prend notamment en compte les revenus, les impôts, le loyer, l’assurance-maladie, les trajets professionnels, les repas, les enfants, les pensions alimentaires et les financements en cours.
| Poste budgétaire | Banque Migros* | bob Finance* |
|---|---|---|
| Trajet domicile-travail | Souvent CHF 300 selon notre expérience | Forfait minimal d’environ CHF 200 selon notre expérience |
| Assurance-maladie | Une prime réelle moins élevée ne réduit pas forcément le forfait retenu | Moyenne cantonale ; prime réelle prouvée parfois prise en compte |
| Loyer partagé | Possible ; minimum observé de CHF 975 | Possible si le partage est clairement justifié |
| Divorce / pensions alimentaires | Justificatifs supplémentaires selon le dossier | Jugement de divorce souvent demandé dès le départ selon notre expérience |
| Leasing en cours | Charge prise en compte dans le budget | Charge prise en compte dans le budget |
* Ces montants reflètent la pratique observée par Mutuo et ne sont pas des forfaits publics garantis. Ils peuvent changer selon le dossier et les directives de la banque.
Comment le partage du loyer est-il pris en compte ?
Lorsque deux personnes figurent sur le bail et paient réellement chacune une partie du loyer, les deux banques peuvent examiner la répartition prouvée. Pour un loyer total de CHF 2’000 partagé à parts égales, CHF 1’000 représentent en principe une charge plausible pour le demandeur. Si seul l’emprunteur figure sur le bail, la banque peut retenir la totalité du loyer. Chez Migros, nous observons en outre un minimum de CHF 975.
Qu’en est-il du divorce, des pensions alimentaires et des revenus du conjoint ?
En cas d’obligations alimentaires, il vaut mieux préparer les pièces nécessaires suffisamment tôt. Selon notre expérience, bob demande souvent le jugement de divorce dès le début pour les clients divorcés. Chez Migros, les exigences dépendent davantage du dossier. Le revenu du conjoint ne doit pas être additionné sans vérification : certains revenus, notamment d’une activité indépendante, de l’AI ou d’une rente, peuvent être traités différemment.
Crédits et leasing en cours
Les mensualités de leasing et les crédits en cours réduisent la marge budgétaire disponible pour un nouveau crédit. Les deux établissements peuvent, dans certains cas, reprendre des engagements existants. Il faut examiner si cela vaut la peine en comparant les coûts totaux, et pas seulement la mensualité.
Rachat de crédit : pourquoi la procédure diffère-t-elle entre Migros et bob ?
Migros et bob permettent en principe de racheter un crédit privé existant grâce à un nouveau financement. Une différence importante concerne les démarches administratives.
À la Banque Migros
Pour effectuer le transfert définitif, la Banque Migros demande un décompte final de l’ancien prêteur indiquant le solde exact et les coordonnées de paiement. Elle recommande elle-même de le commander uniquement après une décision de crédit positive.
Chez bob Finance
Selon notre expérience, le rachat est souvent plus simple. Un rachat du seul solde restant, sans nouveau montant supplémentaire, est en principe possible. Les documents exacts dépendent du dossier.
Migros décrit également la possibilité d’un financement couvrant au minimum le solde restant du crédit. Un montant supplémentaire n’est donc pas systématiquement obligatoire. Dans notre pratique, la procédure peut varier selon le dossier.
Quand un rachat est-il avantageux ?
Un rachat peut être intéressant lorsque le taux du crédit en cours est sensiblement plus élevé et que la solvabilité ou le revenu se sont améliorés. Nous conseillons de comparer le solde à rembourser, les éventuels frais du décompte final, la nouvelle durée totale et l’ensemble des intérêts. Un examen après quelques mois de remboursement est souvent judicieux ; six mois sont un repère pratique, pas une obligation légale.
Lors d’un rachat, le montant destiné au remboursement est versé à l’ancien prêteur. Toute somme supplémentaire est versée séparément au client. Vous trouverez davantage d’informations sur le rachat de crédit chez Mutuo et dans notre article sur le remboursement anticipé.
Poursuites : CRIF et extrait du registre ne sont pas la même chose
Un extrait du registre des poursuites sans inscription ne signifie pas forcément qu’aucun incident de paiement ne figure chez CRIF. D’après notre expérience, bob est très strict concernant les poursuites, même si elles ont été réglées. Migros peut parfois apprécier différemment des poursuites déjà soldées, tout en restant très sélective face à un historique CRIF défavorable.
Particularité de la procédure Mutuo : Pour une demande directe auprès de Migros, le client doit obtenir un extrait du registre des poursuites en vue du contrôle final. Dans le cadre de notre processus de courtage, cette pièce peut être reportée après la première analyse, voire après une décision préliminaire positive, avant de devoir être fournie pour la conclusion définitive. Cela peut éviter des frais et des démarches inutiles.
Racheter votre crédit en cours à de meilleures conditions ?
Nous examinons d’abord si le changement est intéressant et quelle banque peut entrer en ligne de compte. Notre conseil est gratuit.
Quels documents faut-il pour Migros et bob, et quels sont les délais ?
Un dossier classique de salarié commence généralement par une pièce d’identité valable et les trois dernières fiches de salaire. Selon la situation, d’autres justificatifs peuvent être nécessaires :
Banque Migros
- En cas de salaire horaire ou de commissions : en général six fiches de salaire
- Extrait du registre des poursuites pour le contrôle final
- En cas de rachat : décompte final définitif
- Au besoin, relevés bancaires ou justificatifs de travail ou de loyer
bob Finance
- Salaire horaire : souvent trois fiches selon notre expérience
- Relevés bancaires si les éléments salariaux sont peu clairs
- En cas de divorce ou de pensions alimentaires : jugement de divorce souvent requis
- En cas de nouvel emploi : contrat ou attestation si nécessaire
Avec un dossier complet, les deux établissements rendent souvent une première réponse rapidement, parfois en un jour ouvrable. Ce n’est toutefois pas un délai garanti ; la Banque Migros annonce publiquement un traitement dans les 48 heures suivant la réception de toutes les pièces nécessaires. Les demandes de précisions peuvent prolonger le délai.
Une première décision ne signifie pas que l’argent a déjà été versé. Pour un crédit privé soumis à la loi sur le crédit à la consommation, un délai légal de révocation de 14 jourss’applique. Le versement ne peut intervenir qu’après son expiration et la réussite des derniers contrôles. L’assurance de protection des mensualités est facultative chez les deux prêteurs.
Pourquoi Mutuo analyse d’abord votre dossier au lieu de contacter deux banques en parallèle
Déposer plusieurs demandes de crédit ne garantit pas de meilleures conditions. La meilleure approche consiste à déterminer d’abord quelle banque pourrait accepter votre profil.
Avant de choisir l’établissement, Mutuo examine notamment :
- CRIF, historique de paiement et poursuites
- Revenus, employeur, période d’essai, ancienneté et titre de séjour
- 13e salaire, revenus accessoires et éléments variables
- Loyer, partage des charges, assurance-maladie et trajets
- Enfants, pensions alimentaires, leasing et crédits privés en cours
- Montant souhaité, durée et éventuel rachat de crédit
Que signifie « optimiser un dossier » ?
Il ne s’agit pas d’embellir les chiffres ou de faire de fausses déclarations. Il s’agit de présenter la situation réelle de manière complète et compréhensible : par exemple un revenu accessoire prouvé, la répartition effective du loyer ou un nouveau contrat sans période d’essai.
Nous accompagnons aussi les clients lors des demandes de documents complémentaires et des questions sur certains postes budgétaires. L’objectif est de déposer le moins de demandes possible, mais de manière ciblée et de trouver un financement adapté au budget.
Combien cela coûte-t-il ? Le conseil, la préanalyse et le courtage de Mutuo sont gratuits pour les clients ; aucun frais de courtage n’est facturé.
Questions fréquentes : Banque Migros ou bob Finance ?
Est-il plus facile d’obtenir un crédit chez Migros ou bob ?
D’après l’expérience de Mutuo, bob est un peu plus accessible. Les deux établissements exigent néanmoins une bonne solvabilité, des revenus suffisants et un budget supportable. Aucun accord n’est garanti.
Qui propose le taux le plus bas ?
bob affiche 4,7–9,9 %, Migros 4,9–7,9 % de taux annuel effectif pour les demandes en ligne. Le taux réellement proposé est fixé après l’analyse de votre dossier. Nous constatons souvent des taux moyens plus bas pour les dossiers adaptés à Migros.
Quelle banque propose une durée de 120 mois ?
bob Finance. La Banque Migros propose au maximum 84 mois. Une durée plus longue peut réduire la mensualité, mais augmente généralement le coût total des intérêts.
120 mois permettent-ils automatiquement d’emprunter davantage ?
Non. En matière de crédit à la consommation, la capacité de remboursement est en principe calculée sur 36 mois. Le contrat peut néanmoins prévoir une durée plus longue.
Quel est le montant maximal ?
Migros annonce jusqu’à CHF 100’000 et bob jusqu’à CHF 80’000. Le montant réellement possible dépend de votre profil et de votre capacité de remboursement.
Puis-je obtenir un crédit avec un permis B ?
En principe oui, si les conditions sont remplies. Sur sa page de crédit privé, Migros demande au moins deux ans de séjour ininterrompu avec permis B. Il faut vérifier votre situation avant de déposer une demande.
Puis-je demander un crédit pendant ma période d’essai ?
Une période d’essai en cours ne correspond généralement pas aux critères de Migros ou bob. Si votre nouveau contrat exclut expressément toute période d’essai, une analyse peut néanmoins être possible.
Les banques contactent-elles mon employeur ?
Selon notre expérience, les vérifications d’emploi sont relativement fréquentes chez Migros, mais les appels à l’employeur sont rares chez bob. Aucune garantie n’est possible dans un cas particulier.
Combien de fiches de salaire faut-il avec un salaire horaire ?
Migros demande six fiches en cas de salaire horaire ou de commissions. Chez bob, nous en observons généralement trois. Des documents supplémentaires peuvent être nécessaires.
Après un refus de Migros, bob peut-il accepter ma demande ?
Oui. Les établissements utilisent des modèles d’évaluation différents. Un refus de l’un ne préjuge pas automatiquement de la décision de l’autre. Une analyse du dossier est recommandée avant une nouvelle demande.
Puis-je faire racheter mon crédit par Migros ou bob ?
Oui, auprès des deux. Migros exige un décompte final de l’ancien prêteur pour le transfert. Selon notre expérience, bob est souvent plus simple sur le plan administratif. Migros décrit également un rachat sans obligation d’emprunter une somme supplémentaire.
Le rapport personnel CRIF est-il gratuit ?
Selon CRIF, une personne peut demander gratuitement un rapport par an. Les informations erronées ou incomplètes peuvent faire l’objet d’une demande de vérification et de rectification.
Quand recevrai-je l’argent ?
Une première décision peut arriver rapidement lorsque le dossier est complet. Mais, pour les crédits soumis à la loi sur le crédit à la consommation, le délai légal de révocation de 14 jours doit expirer avant le versement. D’autres contrôles peuvent prendre plus de temps.
Le conseil et le courtage de Mutuo sont-ils payants ?
Non. La préanalyse, les conseils et le courtage de Mutuo sont gratuits pour les clients.
Conclusion : Banque Migros ou bob Finance ?
Banque Migros est particulièrement intéressante pour les dossiers très solides, stables et bien documentés, surtout si l’on recherche des taux attrayants ou des montants jusqu’à CHF 100’000. bob Finance convient à de bons profils de solvabilité et peut accepter des situations un peu plus variées. Elle est particulièrement intéressante lorsque 120 mois permettent de réduire la charge mensuelle réelle.
Il n’y a pas de gagnant universel. Le taux publicitaire le plus bas n’est pas forcément celui qui vous sera proposé. La meilleure banque est celle qui peut financer votre situation de manière responsable, avec des conditions globales adaptées.
Ne déposez pas une demande au hasard
Mutuo examine votre situation et choisit une stratégie de demande adaptée. Gratuitement, sans engagement et avec un accompagnement personnel.
- Banque Migros – crédit privé, caractéristiques et conditions
- Banque Migros – documents à fournir
- bob Finance – crédit privé, taux et durées
- CRIF – rapport personnel
Les détails relatifs aux contacts avec l’employeur, aux critères internes de solvabilité, aux forfaits budgétaires et à certains justificatifs reposent sur l’expérience de Mutuo (observations d’octobre 2026). Ils peuvent évoluer et ne constituent pas une offre de crédit ferme. L’octroi d’un crédit est interdit s’il entraîne le surendettement (art. 3 LCD). Les images de cet article sont des illustrations.