La Banca Migros offre spesso condizioni interessanti a chi presenta un profilo particolarmente solido. Secondo la nostra esperienza nell’intermediazione creditizia, bob Finance — conosciuta anche come bob Kredit o bob credit — è leggermente più flessibile e consente durate fino a 120 mesi. Ma non conta soltanto il tasso d’interesse: sono importanti anche la solvibilità, il reddito, il datore di lavoro e il budget.
Questo confronto unisce le condizioni di credito pubblicate dagli istituti all’esperienza maturata ogni giorno da Mutuo nell’intermediazione. Le nostre osservazioni non sono impegni vincolanti degli istituti di credito. L’approvazione e il tasso vengono stabiliti individualmente.
La risposta in 30 secondi
- Ottime possibilità con una situazione molto stabile e senza problemi: Valutare la Banca Migros, soprattutto per crediti importanti fino a CHF 100’000.
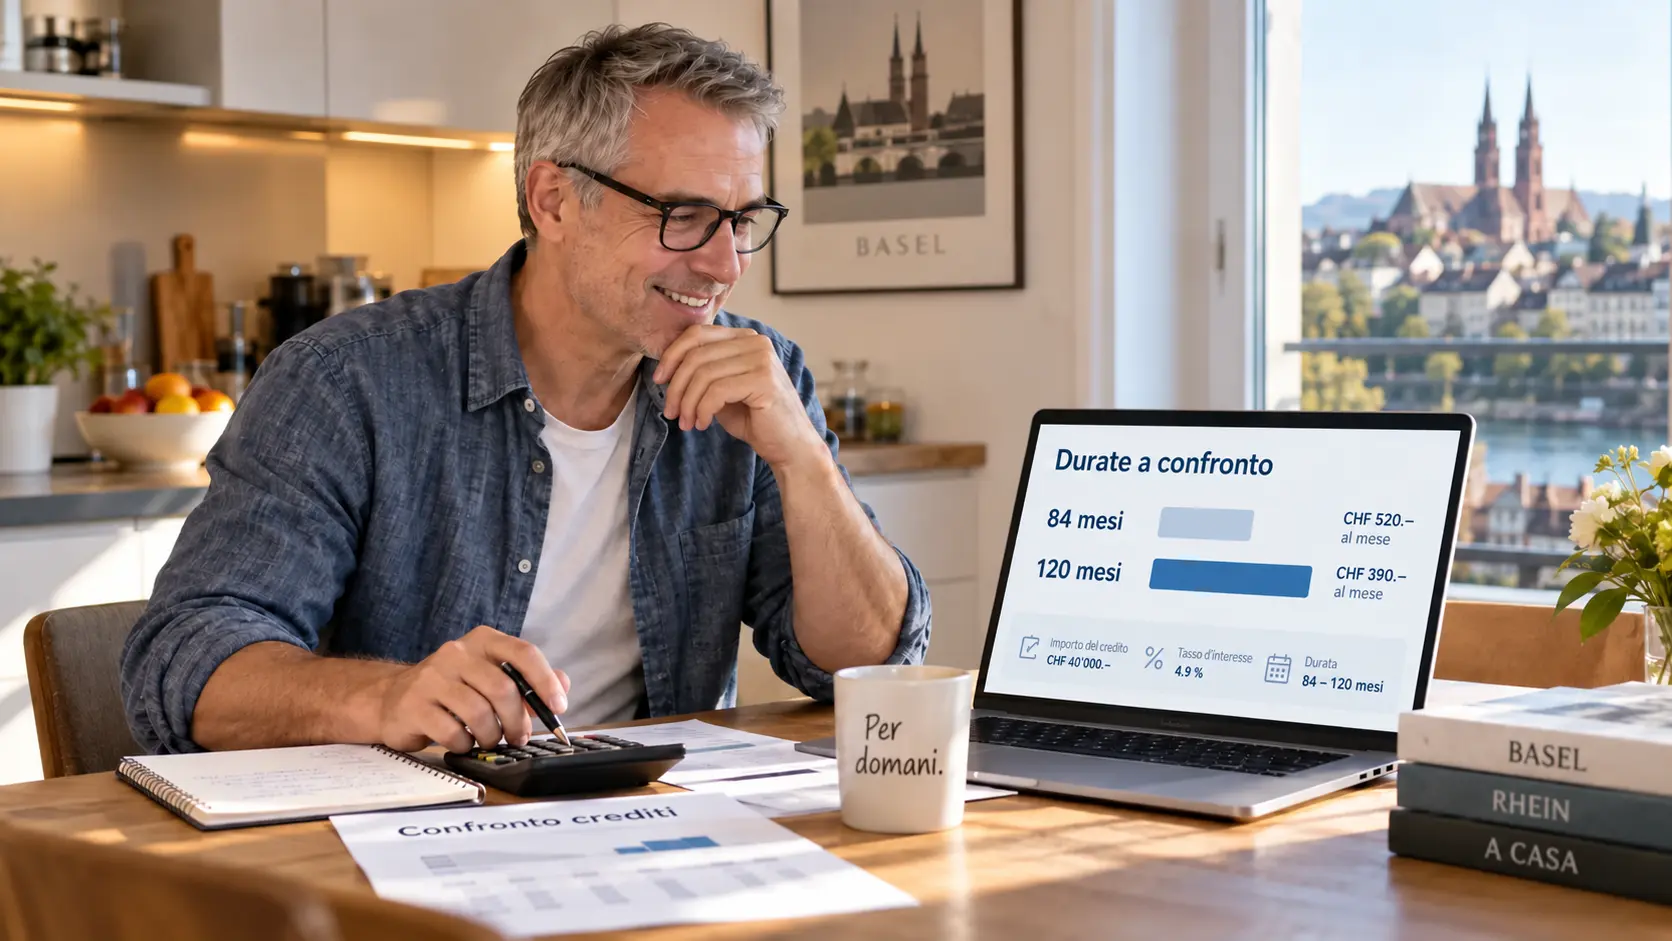
- Maggiore flessibilità nella durata: bob Finance offre fino a 120 mesi anziché 84. La rata può diminuire, ma gli interessi complessivi possono aumentare.
- Quale banca è più accessibile? Secondo la nostra esperienza, bob è un po’ più accessibile, ma richiede comunque una buona solvibilità.
- Per la sostituzione di un credito in corso: Secondo la nostra esperienza, la procedura è spesso più semplice con bob; la Banca Migros richiede un conteggio finale definitivo.
Banca Migros e bob Finance a confronto
Gli importi, le durate e gli intervalli di tasso pubblicati sono in parte simili. Nella pratica, però, esistono differenze importanti nei criteri di valutazione delle richieste.
Nota sulle denominazioni
Sul sito di bob il prodotto si chiama bob credit . Nella Svizzera tedesca è spesso chiamato anche bob Kredit oppure bob Finance . In questo articolo queste denominazioni indicano sempre lo stesso credito privato.
| Criterio | Banca Migros | bob Finance |
|---|---|---|
| Importo del credito privato | CHF 1’000–100’000 | CHF 3’000–80’000 |
| Tasso annuo effettivo | 4,9–7,9 % (online) | 4,7–9,9 % |
| Durata | 6–84 mesi | 6–120 mesi |
| Età indicata dall’istituto | 18–64 anni | 18–64 anni |
| Profilo di solvibilità* | Molto selettivo; idealmente nessun precedente negativo nei pagamenti | Rigoroso; talvolta più flessibile con un profilo complessivo solido |
| Verifica presso il datore di lavoro* | Controlli relativamente frequenti | Contatti telefonici rari secondo la nostra esperienza |
| Periodo di prova in corso | In generale non idoneo | In generale non idoneo |
| Retribuzione oraria* | Di norma 6 conteggi salariali | Di norma 3 conteggi salariali |
| Contratto a termine / lavoro temporaneo* | Spesso difficile | Spesso difficile |
| Sostituzione di un credito | Possibile; conteggio finale definitivo necessario | Possibile; spesso più semplice secondo la nostra esperienza |
| Assicurazione a protezione delle rate | Facoltativa | Facoltativa |
| Caratteristica principale | Fino a CHF 100’000; condizioni selettive | Fino a 120 mesi; rata mensile potenzialmente più bassa |
* Valutazione basata sull’esperienza di Mutuo e non su criteri di accettazione pubblici o garantiti. Tassi, importi e durate ufficiali: siti degli istituti, verificati nell’ottobre 2026.
Quale banca approva più facilmente un credito, Migros o bob?
Secondo la nostra esperienza, bob Finance è complessivamente un po’ più accessibile. Questo non significa che sia sufficiente una scarsa solvibilità. Anche bob effettua controlli severi, ma può valutare una gamma più ampia di profili se il dossier complessivo è convincente.
La Banca Migros è particolarmente selettiva. Può tuttavia risultare molto interessante per chi ha un impiego estremamente stabile, uno storico dei pagamenti pulito, un buon reddito e un budget sostenibile.
Banca Migros
- Situazione CRIF e storico dei pagamenti senza problemi
- Impiego a tempo indeterminato, fuori dal periodo di prova
- Datore di lavoro stabile e reddito regolare
- Margine di budget sufficiente
- Esigenza di credito fino a CHF 100’000
bob Finance
- Solvibilità da buona a ottima e score CRIF elevato
- Impiego principale stabile e buon reddito
- Budget chiaro e documentabile
- Interesse per una durata più lunga
- Finanziamento fino a CHF 80’000
La domanda decisiva, quindi, non è «Quale banca accetta più richieste?», bensì: Quale banca valuta meglio il dossier specifico? Un rifiuto della Banca Migros non comporta automaticamente un rifiuto di bob, e viceversa.
Tassi, durata e importi: dove sono i vantaggi?
Quale banca offre il tasso d’interesse più basso?
bob pubblicizza un tasso annuo effettivo dal 4,7 al 9,9 % , mentre per le richieste online la Banca Migros pubblicizza dal 4,9 al 7,9 %. Il tasso iniziale più basso di bob non garantisce automaticamente un’offerta personale più conveniente. Il tasso effettivamente applicato dipende dalla valutazione individuale della solvibilità e della capacità di credito.
Secondo la nostra esperienza, i tassi medi per i dossier idonei alla Banca Migros sono spesso inferiori. D’altra parte, bob può proporre tassi molto interessanti a chi ha un profilo CRIF eccezionalmente forte; in base al dossier possono essere offerte anche condizioni verso la parte alta dell’intervallo pubblicato.
120 mesi con bob invece di 84 con Migros
La maggiore durata di bob è una delle differenze più chiare. Distribuire lo stesso importo su più mesi, a parità di tasso, abbassa la rata mensile ma comporta in genere un periodo più lungo di pagamento degli interessi. Per questo occorre confrontare sempre anche il costo totale.
Secondo la legge svizzera sul credito al consumo, la capacità di rimborso viene in linea di principio verificata come se il credito dovesse essere rimborsato entro 36 mesi, anche quando il contratto dura 84 o 120 mesi. Una durata più lunga riduce la rata effettiva, ma non aumenta automaticamente l’importo sostenibile ai sensi di legge. Maggiori informazioni nella guida Mutuo sulla durata del credito.
CHF 100’000 con Migros, CHF 80’000 con bob
Per i prestiti più elevati, la Banca Migros ha un chiaro vantaggio di prodotto. Secondo la nostra esperienza, gli adempimenti amministrativi si giustificano soprattutto per importi da circa CHF 15’000. Non si tratta di una soglia minima ufficiale: Migros pubblicizza crediti già a partire da CHF 1’000.
Se l’importo richiesto è troppo elevato rispetto al budget, ciò non comporta necessariamente un rifiuto totale. Entrambe le banche possono proporre un importo inferiore se il cliente soddisfa gli altri criteri. Ad esempio, una richiesta di CHF 70’000 potrebbe portare a un’offerta di CHF 58’000. Una controfferta non è garantita.
Quale banca è adatta al Suo profilo?
Mutuo valuta la Sua situazione e aiuta a evitare domande inutili alle banche. Gratuito e senza impegno.
CRIF e solvibilità: perché due banche possono decidere diversamente
CRIF è una società svizzera di informazioni economiche che tratta dati rilevanti per la solvibilità, tra cui pratiche di incasso ed esecuzioni. CRIF non concede crediti. Migros e bob utilizzano inoltre controlli e modelli di rischio propri: un buon score CRIF non garantisce l’approvazione.
Migros è molto rigorosa in presenza di precedenti negativi nei pagamenti
Secondo la nostra esperienza, anche singole segnalazioni negative nei pagamenti presso CRIF possono creare difficoltà per una richiesta alla Banca Migros. bob, in casi selezionati, può essere un po’ più flessibile se lo score complessivo resta molto buono e il resto del dossier è convincente. Nessuna di queste osservazioni costituisce una garanzia.
Lo scoring interno della banca può considerare anche reddito, anzianità lavorativa, datore di lavoro, settore, crediti in corso, leasing, situazione abitativa e importo richiesto.
Richiedere gratuitamente i propri dati CRIF
Chi desidera verificare le informazioni può richiedere un’informativa sui dati personali a CRIF. Secondo CRIF, una richiesta all’anno è gratuita. Questo è utile soprattutto dopo un rifiuto inatteso o quando i dati registrati potrebbero essere errati o incompleti.
Lettera modello: richiesta di rettifica dei dati CRIF
Oggetto: Verifica e rettifica dei miei dati CRIF
Spettabile CRIF,
Ho esaminato la mia informativa CRIF e chiedo di verificare la seguente registrazione:
[Voce / creditore / data]Ritengo che l’informazione non sia corretta o non sia più aggiornata per il seguente motivo:
[Motivazione]Allego i documenti giustificativi seguenti:
[Conferma di pagamento / conferma del creditore / altri documenti]Vi chiedo di verificare i dati e correggere le informazioni inesatte o incomplete conformemente alla legge. Vi prego di comunicarmi per iscritto l’esito della verifica.
Cordiali saluti
[Nome e cognome, indirizzo, data di nascita]
Aver pagato un debito non implica automaticamente la cancellazione di ogni segnalazione storica corretta. È importante soprattutto che i dati siano esatti, completi e aggiornati.
Reddito, datore di lavoro, periodo di prova e permesso
Reddito e tipo di impiego
Per entrambi gli istituti consideriamo un reddito mensile di circa CHF 4’000 un orientamento pratico approssimativo — non una soglia salariale minima ufficiale. Restano decisivi lo scoring complessivo e il calcolo del budget previsto dalla legge. Non esiste una regola generale secondo cui, ad esempio, il credito possa essere pari a dieci stipendi mensili.
Per entrambe le banche sono particolarmente importanti un rapporto di lavoro a tempo indeterminato, non disdetto e senza periodo di prova in corso e un reddito verificabile. Secondo la nostra esperienza, i lavoratori indipendenti e temporanei come richiedenti principali non rientrano generalmente nei profili ideali per questi due prodotti. In caso di nuovo impiego senza periodo di prova, può essere utile il contratto di lavoro o una dichiarazione del datore.
La banca telefona al datore di lavoro?
Secondo la nostra esperienza, Migros verifica relativamente spesso l’impiego, direttamente o con controlli di plausibilità. Presso bob osserviamo raramente telefonate al datore di lavoro. Sono dati di esperienza e non una garanzia per il singolo caso.
Paga oraria, secondo lavoro e redditi variabili
In caso di retribuzione oraria, Migros richiede generalmente sei conteggi salarialisecondo il proprio elenco pubblico; presso bob ne osserviamo di norma tre. Possono essere richiesti ulteriori documenti in qualsiasi momento.
Un impiego principale stabile con un’attività accessoria regolare — ad esempio 70 % più 30 % — può essere considerato. Risultano più complessi numerosi piccoli impieghi con guadagni variabili e senza un datore di lavoro principale. Redditi aggiuntivi dimostrabili, come tredicesima, bonus regolari, provvigioni e indennità per turni, lavoro notturno o domenicale, devono essere documentati correttamente. In caso di redditi variabili, la banca può calcolare una media o riconoscere solo una parte di alcune componenti.
Permessi B e C ed età
Chi possiede un permesso C può in linea di principio chiedere un credito a entrambi. Anche il permesso B può essere ammesso. Nella pagina sul credito privato, Migros indica almeno due anni di soggiorno ininterrotto con il permesso B. Occorre verificare i requisiti specifici prima della domanda. I frontalieri con permesso G non rientrano nella clientela tipica di questi prodotti.
Entrambi gli istituti indicano ufficialmente un’età da 18 a 64 anni. Per i richiedenti giovani vengono valutati inoltre il reddito, la stabilità lavorativa, la solvibilità e il budget. Maggiori informazioni nel calcolatore di credito Mutuo.
Budget: affitto, trasporti, cassa malati, alimenti e leasing
Anche con un’ottima solvibilità il finanziamento richiesto deve essere sostenibile. Nel budget rientrano fra l’altro reddito, imposte, affitto, cassa malati, tragitto casa-lavoro, pasti, figli, alimenti e finanziamenti in corso.
| Voce di budget | Banca Migros* | bob Finance* |
|---|---|---|
| Tragitto casa-lavoro | Spesso CHF 300 secondo la nostra esperienza | Forfait minimo di circa CHF 200 secondo la nostra esperienza |
| Cassa malati | Un premio effettivo inferiore non riduce necessariamente l’importo considerato | Media cantonale; il premio effettivo documentato può essere rilevante |
| Affitto condiviso | Possibile; importo minimo osservato CHF 975 | Possibile con ripartizione documentata chiaramente |
| Divorzio / alimenti | Documenti aggiuntivi a seconda del dossier | Sentenza di divorzio spesso richiesta presto, secondo la nostra esperienza |
| Leasing in corso | Considerato come spesa nel budget | Considerato come spesa nel budget |
* Questi importi sono osservazioni operative di Mutuo, non forfait pubblici garantiti. Possono variare in funzione del dossier e delle direttive della banca.
Come viene considerato un affitto condiviso?
Se entrambe le persone figurano nel contratto di locazione e dividono realmente l’affitto, le due banche possono valutare la ripartizione documentata. Con un affitto totale di CHF 2’000 diviso a metà, una spesa di CHF 1’000 sarebbe in linea di principio plausibile per il richiedente. Se nel contratto figura solo chi chiede il credito, la banca può conteggiare tutto l’affitto. Presso Migros osserviamo inoltre un importo minimo di CHF 975.
Che cosa vale per divorzio, alimenti e reddito del coniuge?
In presenza di obblighi alimentari è meglio preparare subito i documenti rilevanti. Secondo la nostra esperienza, bob chiede spesso la sentenza di divorzio già all’inizio per i clienti divorziati. Presso Migros la documentazione dipende maggiormente dal caso. Il reddito del coniuge non va sommato senza verifica: alcune fonti, tra cui attività indipendente, AI o rendite, possono essere trattate diversamente.
Crediti e leasing in corso
Le rate dei leasing e i crediti esistenti riducono il margine mensile per un nuovo finanziamento. Entrambe le banche possono in determinati casi sostituire impegni esistenti. La convenienza va verificata in base ai costi complessivi, non soltanto alla rata più bassa.
Sostituzione del credito: perché Migros e bob seguono procedure diverse
Sia Migros sia bob permettono in linea di principio di estinguere un credito privato esistente mediante un nuovo finanziamento. Un’importante differenza riguarda la procedura amministrativa.
Presso la Banca Migros
Per il passaggio definitivo la Banca Migros richiede un conteggio finale dell’istituto precedente con il saldo residuo aggiornato e le coordinate di pagamento. La banca stessa consiglia di richiederlo soltanto dopo una decisione positiva sul credito.
Presso bob Finance
Secondo la nostra esperienza, la sostituzione è spesso più semplice. È generalmente possibile estinguere soltanto il credito esistente, senza chiedere liquidità aggiuntiva. I documenti necessari dipendono dal singolo caso.
Anche Migros descrive ufficialmente un finanziamento che copre almeno il debito residuo. Una somma aggiuntiva, quindi, non è necessariamente obbligatoria. Nella nostra esperienza la procedura può variare a seconda del dossier.
Quando conviene cambiare credito?
La sostituzione può convenire quando il tasso attuale è notevolmente più alto e nel frattempo la solvibilità o il reddito sono migliorati. Consigliamo di confrontare il saldo residuo, gli eventuali costi del conteggio finale, la nuova durata complessiva e tutti gli interessi. Una verifica dopo alcuni mesi di rimborso può essere opportuna; sei mesi sono un nostro orientamento pratico, non un requisito di legge.
In caso di sostituzione, la parte destinata al rimborso va direttamente al precedente creditore. L’eventuale somma supplementare viene versata separatamente al cliente. Altre informazioni sono disponibili su sostituzione del credito con Mutuo e nel nostro articolo sul rimborso anticipato.
Esecuzioni: CRIF non è lo stesso dell’estratto ufficiale
Un estratto del registro delle esecuzioni senza iscrizioni non esclude informazioni negative presso CRIF. Secondo la nostra esperienza, bob è molto rigorosa sulle esecuzioni, anche se già pagate. Migros può talvolta valutare in modo più differenziato le esecuzioni estinte, ma resta molto selettiva in presenza di informazioni CRIF negative sui pagamenti.
Particolarità della procedura Mutuo: In una richiesta diretta alla Banca Migros, per la verifica finale il cliente deve procurarsi un estratto del registro delle esecuzioni. Nel nostro processo d’intermediazione questo documento può inizialmente essere rinviato fino a dopo la verifica preliminare o una decisione provvisoria positiva, ma deve essere presentato prima della conclusione definitiva. Ciò può evitare spese e lavoro inutili.
Vuole sostituire il credito attuale a condizioni migliori?
Verifichiamo prima se il cambiamento conviene e quale banca è una scelta realistica. La consulenza è gratuita.
Quali documenti servono a Migros e bob e quanto tempo occorre?
Il dossier standard di un dipendente comprende solitamente un documento d’identità valido e gli ultimi tre conteggi salariali. A seconda della situazione possono occorrere altri documenti:
Banca Migros
- Con paga oraria o provvigioni, generalmente sei conteggi salariali
- Estratto del registro delle esecuzioni per la verifica conclusiva
- In caso di sostituzione: conteggio finale definitivo
- Eventuali estratti conto o giustificativi sul lavoro o sull’affitto
bob Finance
- Con paga oraria, spesso tre conteggi salariali secondo la nostra esperienza
- Eventuali estratti conto se i dati salariali non sono chiari
- In caso di divorzio / alimenti, spesso sentenza di divorzio
- Con un nuovo impiego, eventuale contratto o conferma del datore
Con documenti completi osserviamo spesso decisioni preliminari rapide in entrambi gli istituti, talvolta entro un giorno lavorativo. Non è però una garanzia: la Banca Migros indica ufficialmente una lavorazione entro 48 ore dal ricevimento di tutti i documenti necessari. Le richieste di chiarimento possono allungare i tempi.
La decisione preliminare non coincide con il versamento. Per un credito privato soggetto alla legge sul credito al consumo si applica il termine legale di revoca di 14 giorni. Solo dopo la sua scadenza e il completamento positivo dei controlli può avvenire il versamento. L’assicurazione di protezione del credito è facoltativa presso entrambi.
Perché Mutuo esamina prima il dossier invece di inviarlo a due banche insieme
Presentare più richieste non porta automaticamente a condizioni migliori. È più efficace capire prima quale istituto potrà probabilmente accettare il profilo del cliente.
Prima di selezionare la banca, Mutuo verifica fra l’altro:
- CRIF, storico dei pagamenti ed esecuzioni
- Reddito, datore di lavoro, periodo di prova, anzianità e permesso
- Tredicesima, redditi accessori e componenti salariali variabili
- Affitto, ripartizione delle spese, cassa malati e tragitto casa-lavoro
- Figli, alimenti, leasing e crediti privati in corso
- Importo desiderato, durata ed eventuale sostituzione del credito
Che cosa significa «ottimizzare il dossier»?
Non significa affatto abbellire i numeri o fornire dati non veritieri. Significa presentare la situazione reale in modo completo e comprensibile: ad esempio un reddito accessorio dimostrabile, l’effettiva ripartizione dell’affitto o un contratto nuovo senza periodo di prova.
Assistiamo anche nelle richieste di documenti aggiuntivi e nei chiarimenti sulle spese del budget. L’obiettivo è presentare il minor numero possibile di richieste mirate e trovare un finanziamento realmente sostenibile.
Quanto costa? La consulenza, la verifica preliminare e l’intermediazione di Mutuo sono gratuite per il cliente; non vengono addebitate commissioni di mediazione.
Domande frequenti: Banca Migros o bob Finance?
È più facile ottenere un credito presso Migros o bob?
Secondo la nostra esperienza, bob è leggermente più accessibile. Entrambi richiedono comunque buona solvibilità, reddito sufficiente e budget sostenibile. L’approvazione non è garantita.
Quale banca propone il tasso più basso?
bob pubblicizza il 4,7–9,9 %, Migros il 4,9–7,9 % annuo effettivo per richieste online. Il tasso reale dipende dalla verifica individuale. Per i dossier idonei a Migros osserviamo spesso tassi medi inferiori.
Quale banca offre una durata di 120 mesi?
bob Finance. La Banca Migros arriva fino a 84 mesi. Una durata più lunga può abbassare la rata mensile, ma di norma aumenta il totale degli interessi.
Con 120 mesi posso automaticamente ottenere un credito maggiore?
No. Per i crediti al consumo, la capacità di rimborso viene in linea di principio calcolata considerando un ammortamento entro 36 mesi. La durata contrattuale può comunque essere maggiore.
Qual è l’importo massimo del credito?
Migros pubblicizza fino a CHF 100’000, bob fino a CHF 80’000. L’importo realmente concesso dipende dal profilo e dalla verifica della capacità di credito.
Posso ottenere un credito con permesso B?
In linea di principio sì, se sono rispettati i requisiti previsti. Nella pagina ordinaria Migros richiede almeno due anni di soggiorno ininterrotto con permesso B. Conviene verificare la propria situazione prima della domanda.
Posso chiedere un credito durante il periodo di prova?
Un periodo di prova in corso è in generale incompatibile con Migros e bob. Se il nuovo contratto esclude espressamente il periodo di prova, una valutazione può comunque essere possibile.
Le banche telefonano al datore di lavoro?
Secondo la nostra esperienza, Migros verifica l’impiego relativamente spesso; presso bob le telefonate al datore sono rare. Non possiamo garantire come procederà la banca nel singolo caso.
Quanti conteggi salariali servono con retribuzione oraria?
Migros richiede sei conteggi in caso di paga oraria o provvigioni. Presso bob ne osserviamo in genere tre. Possono essere necessari ulteriori documenti.
Se Migros rifiuta, bob può comunque approvare?
Sì. Le banche utilizzano modelli di valutazione diversi. Un rifiuto non predice automaticamente la decisione dell’altra. È opportuno esaminare il dossier prima di una nuova domanda.
Posso sostituire il credito esistente con Migros o bob?
Sì, con entrambe. Per il passaggio definitivo Migros richiede il conteggio finale del precedente istituto. Secondo la nostra esperienza, bob è spesso più semplice sul piano amministrativo. Anche Migros descrive una sostituzione senza necessità obbligatoria di nuovo denaro aggiuntivo.
L’informativa personale CRIF è gratuita?
Secondo CRIF, ogni persona può richiederla gratuitamente una volta all’anno. I dati errati o incompleti possono essere segnalati per verifica e rettifica.
Quanto tempo passa prima del versamento?
Una prima decisione può arrivare rapidamente con documenti completi. Per un credito soggetto alla legge sul credito al consumo, però, devono trascorrere i 14 giorni del termine legale di revoca prima del versamento. Controlli aggiuntivi possono richiedere più tempo.
La consulenza o l’intermediazione di Mutuo hanno un costo?
No. Verifica preliminare, consulenza e intermediazione di Mutuo sono gratuite per il cliente.
Conclusioni: Banca Migros o bob Finance?
Banca Migros è particolarmente interessante per dossier molto puliti, stabili e ben documentati, soprattutto quando la priorità è un tasso interessante o un importo fino a CHF 100’000. bob Finance è adatta a clienti con buona solvibilità e offre un margine di valutazione un po’ più ampio. È particolarmente interessante quando una durata fino a 120 mesi può ridurre l’esborso mensile effettivo.
Non esiste un vincitore assoluto. Il tasso più basso pubblicizzato non è necessariamente quello che verrà offerto. La banca migliore è quella che può finanziare il profilo specifico in modo responsabile e a condizioni complessive adeguate.
Non inviare domande alla cieca
Mutuo valuta la Sua situazione e sceglie una strategia adatta. Gratuitamente, senza impegno e con assistenza personale.
- Banca Migros – credito privato, caratteristiche e requisiti
- Banca Migros – documentazione per la richiesta
- bob Finance – credito privato, tassi e durate
- CRIF – informativa personale
Le informazioni relative ai contatti con i datori di lavoro, ai requisiti interni di solvibilità, agli importi di budget e a singoli documenti provengono dall’esperienza di Mutuo nell’intermediazione (osservazioni di ottobre 2026). Possono cambiare e non costituiscono un’offerta vincolante. La concessione del credito è vietata se causa il sovraindebitamento (art. 3 LCSI). Le immagini presenti sono illustrative.