Bank Now vs Cembra
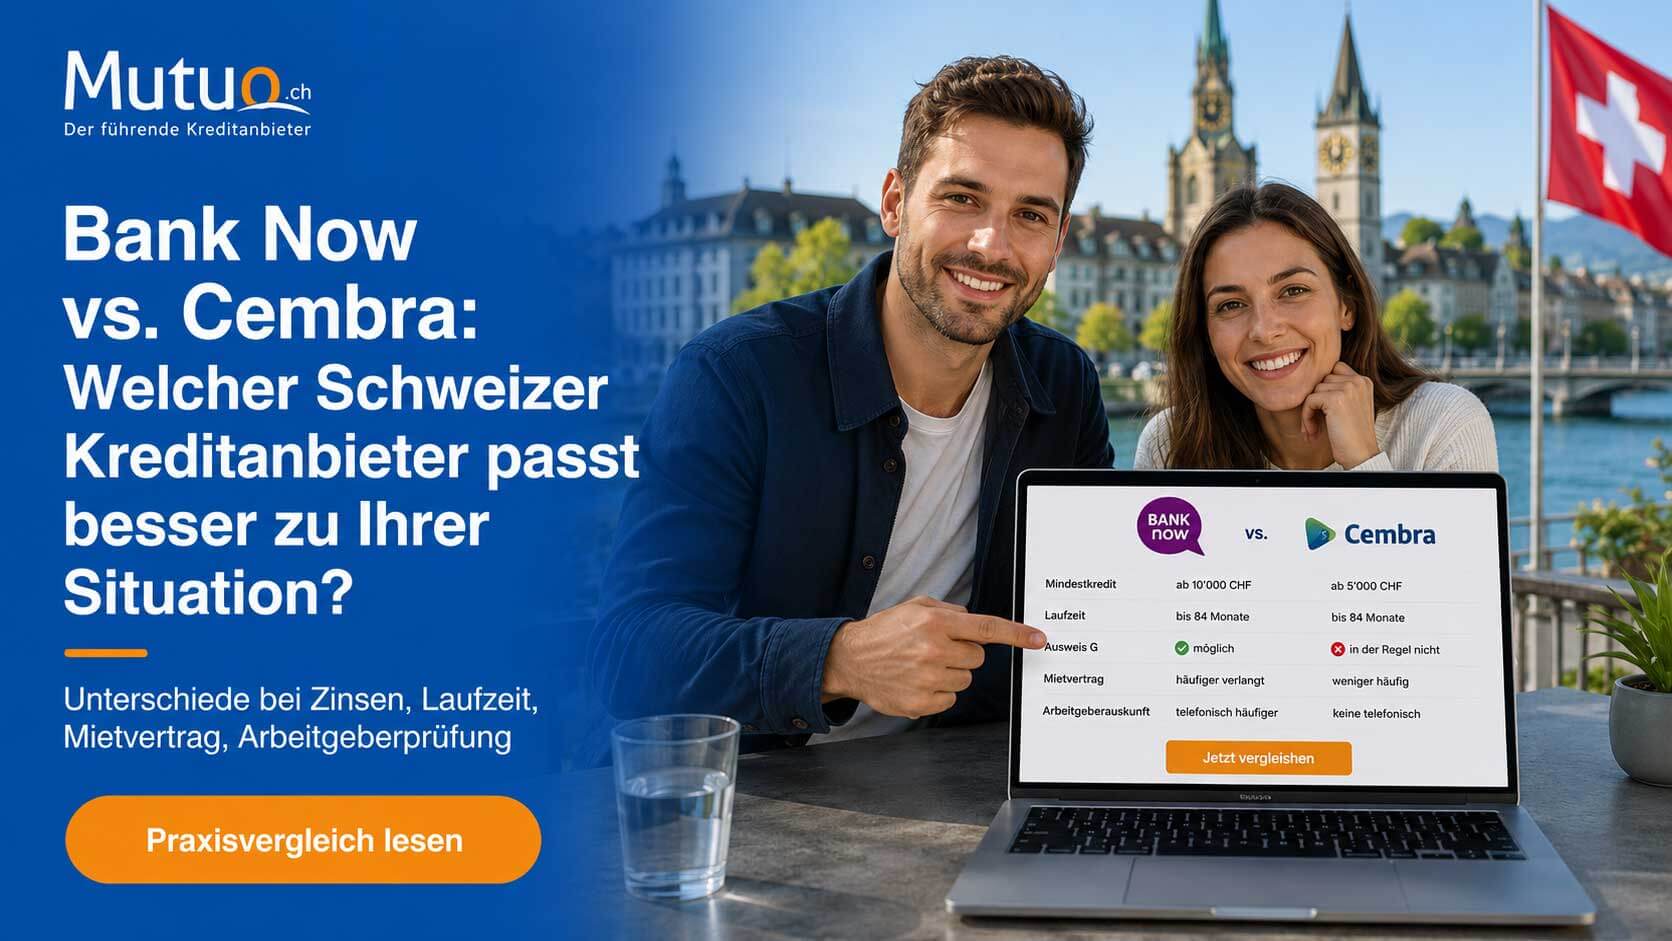
Bank Now vs. Cembra: quale istituto di credito svizzero è più adatto alla vostra situazione?
La nostra esperienza pratica: aggiornamento a luglio 2026
Questo articolo si basa sul lavoro quotidiano di Mutuo come intermediario di credito indipendente in Svizzera. Le differenze descritte derivano dall’esperienza pratica maturata nell’accompagnamento delle richieste di credito. I criteri di accettazione, i tassi d’interesse e le procedure interne delle banche possono cambiare in qualsiasi momento.
Desiderate richiedere un credito privato e vi chiedete se Bank Now o Cembra sia la scelta migliore? Molti clienti in Svizzera si pongono questa domanda, perché entrambe le banche sono tra i maggiori e più noti fornitori di credito al consumo.
La risposta breve e sincera è questa: per la maggior parte dei casi standard non esiste un vincitore indiscusso. Bank Now e Cembra si assomigliano in molti ambiti più di quanto tanti richiedenti si aspettino. La differenza spesso non sta in una banca complessivamente più severa o migliore, ma in pochi criteri concreti, nella valutazione interna e nella qualità del dossier presentato.
Proprio per questo, il nostro confronto è strutturato diversamente da molti tipici articoli SEO. Non sosteniamo artificiosamente che una banca sia migliore sotto ogni aspetto. Mostriamo dove esistono differenze reali, dove le due banche decidono in modo praticamente identico e quando una richiesta tramite Mutuo può aiutare a evitare domande e rifiuti inutili.
L’essenziale in breve
Il grande confronto diretto
Il punto principale: le banche si assomigliano più di quanto molti pensino
Molti clienti cercano una risposta semplice: Bank Now è più severa di Cembra? Cembra è più conveniente? Una banca approva i crediti più facilmente in generale?
Secondo la nostra esperienza pratica, la risposta più sincera è questa: nella maggior parte dei casi standard, Bank Now e Cembra sono molto simili. Esistono differenze, ma riguardano situazioni specifiche. Proprio questi dettagli possono essere decisivi nel singolo caso.
Un equivoco frequente
Molti presumono che la scelta tra Bank Now e Cembra determini automaticamente l’approvazione o il rifiuto. Nella pratica, è più spesso decisivo soddisfare i requisiti minimi, avere un budget adeguato e presentare un dossier completo e corretto.
Dove Bank Now può avere vantaggi chiari
1. Frontalieri con permesso G
Il permesso G evidenzia una delle differenze più nette. Secondo la nostra esperienza, Bank Now finanzia in linea di principio anche i frontalieri. Cembra di norma non entra in considerazione in questo caso. Chi cerca un credito privato svizzero come frontaliere dovrebbe quindi far valutare Bank Now o altri fornitori adatti.
2. Persone in pensione
Per le persone in pensione, Bank Now è spesso la prima scelta secondo la nostra esperienza. In linea di principio, i crediti devono essere rimborsati entro i 65 anni presso entrambe le banche. Una particolarità di Bank Now è che, per le persone in pensione o i clienti con una decisione di rendita, un finanziamento fino ai 70 anni può essere possibile a determinate condizioni.
3. Importi di credito più elevati
Per gli importi più elevati, osserviamo in alcuni casi un leggero vantaggio a favore di Bank Now. Questa differenza è limitata e non va generalizzata. Restano determinanti il reddito, il budget, la solvibilità, gli impegni esistenti e la qualità complessiva del dossier.
Dove Cembra può avere vantaggi chiari
1. Importi di credito più piccoli
Secondo la nostra esperienza, Cembra parte già da 5’000 CHF. Bank Now entra in considerazione solo da 10’000 CHF. Chi cerca un credito tra 5’000 e 9’999 CHF ha quindi un chiaro vantaggio pratico con Cembra.
2. Contratto di locazione mancante
Nella pratica, Bank Now richiede il contratto di locazione più frequentemente di Cembra. Se il cliente non lo allega subito, presso Bank Now sorgono spesso richieste integrative o ritardi. In questi casi, Cembra può spesso essere il primo passo più pragmatico.
Il consiglio di Mutuo
Se il contratto di locazione è disponibile, dovrebbe essere allegato direttamente alla richiesta. Soprattutto presso Bank Now, questo può evitare richieste integrative e accelerare l’elaborazione.
3. Più datori di lavoro
Per i clienti con più datori di lavoro, ad esempio due impieghi a tempo parziale, Cembra è un po’ più flessibile secondo la nostra esperienza. È comunque importante che tutti i redditi siano stabili, comprensibili e interamente documentati.
4. PPI / assicurazione del debito residuo
Se un cliente desidera espressamente un’assicurazione del debito residuo, o PPI, Cembra può offrire vantaggi. Secondo la nostra esperienza, la PPI di Cembra è più flessibile perché può essere aggiunta o disdetta in qualsiasi momento.
Importo del credito: 5’000 CHF, 10’000 CHF e crediti oltre 80’000 CHF
Per l’importo del credito esiste una differenza semplice ma importante. Bank Now parte da 10’000 CHF, Cembra già da 5’000 CHF. Questo è rilevante per i clienti con esigenze di finanziamento più piccole.
Per gli importi superiori, nessuna delle due banche applica un limite semplice e rigido uguale per tutti i clienti. L’importo massimo dipende dalla capacità di credito individuale, dal budget, dalla solvibilità e dall’inquadramento giuridico. I crediti superiori a 80’000 CHF sono al di fuori dell’ambito classico della legge sul credito al consumo e devono essere valutati separatamente.
L’esperienza pratica di Mutuo
Per gli importi più elevati, conta il dossier, non il prospetto. Un cliente con un buon reddito può comunque essere rifiutato se il leasing, le spese abitative, gli obblighi di mantenimento o i crediti esistenti pesano molto sul budget.
Durata: fino a 84 mesi presso entrambe le banche
Per la durata, Bank Now e Cembra sono molto simili. Entrambe offrono generalmente durate fino a un massimo di 84 mesi. Nessuna delle due propone una durata di 120 mesi. Chi ha necessariamente bisogno di 120 mesi deve valutare altri fornitori.
Una durata troppo breve non è sempre sensata. Molti clienti desiderano rimborsare il credito il più rapidamente possibile, ma scelgono così una rata mensile elevata. Una durata più lunga può ridurre l’onere mensile e contribuire a mantenere il budget sostenibile.
Per i gruppi di clienti a rischio più elevato, entrambe le banche possono tuttavia ridurre la durata massima di 84 mesi. Inoltre, il rimborso deve in linea di principio concludersi entro i 65 anni. Bank Now adotta una prassi particolare per pensionati o clienti con decisione di rendita, che può consentire un rimborso fino ai 70 anni.
Tassi d’interesse: piccole differenze tra Bank Now e Cembra, differenze maggiori rispetto ad altre banche
Secondo la nostra attuale esperienza pratica, Bank Now e Cembra sono entrambe piuttosto care. Molte offerte si collocano tra circa l’8.9 % e il 9.9 %. A parità di solvibilità, Cembra propone attualmente spesso un tasso leggermente inferiore a Bank Now. Le differenze tra le due banche non sono però generalmente molto grandi.
Chi desidera ottenere una forte riduzione del tasso non dovrebbe confrontare solo Bank Now e Cembra. Con una solvibilità impeccabile, altre banche come bob Finance o la Banca Migros possono offrire condizioni nettamente più interessanti. Queste banche devono però essere adatte al dossier, per evitare un rifiuto inutile.
Una preparazione accurata del dossier e una richiesta mirata di riduzione del tasso possono talvolta consentire di ottenere un tasso più vantaggioso. Non esiste alcuna garanzia. Sono determinanti la solvibilità, il budget, la politica della banca, i documenti e la scelta dell’istituto adatto.
Direttamente verso l’offerta migliore, con Mutuo
Mutuo valuta non solo Bank Now e Cembra, ma anche se per il singolo cliente entrano in considerazione altre banche con tassi più bassi. Il cliente può così ricevere più offerte adatte, invece di rischiare da solo un rifiuto presso la banca sbagliata.
Calcolo del budget: perché i dettagli sono decisivi
Bank Now e Cembra calcolano il budget familiare in modo più dettagliato rispetto a molte altre banche. Alcuni istituti utilizzano importi forfettari. Bank Now e Cembra tengono invece spesso conto dei costi effettivi, ad esempio per cassa malati, tragitto casa-lavoro e pasti.
Questo può essere più o meno vantaggioso a seconda della situazione. Chi ha costi effettivi molto bassi può beneficiarne. Costi elevati per l’auto, premi della cassa malati o spese abitative possono invece peggiorare il budget risultante.
Premi della cassa malati
Tragitto casa-lavoro
Pasti
Anche per i pasti fuori casa, Bank Now e Cembra si basano maggiormente sulla situazione reale rispetto alle banche che utilizzano esclusivamente importi forfettari.
Perché un esperto può aiutarvi
Un consulente di credito esperto può preparare correttamente il dossier: ripartizione dell’affitto in un’abitazione condivisa, redditi aggiuntivi documentabili, premi effettivi della cassa malati, tragitto casa-lavoro e pasti. Si tratta di rappresentare la situazione reale in modo completo e comprensibile, senza modificare i dati.
Documenti: cosa vogliono davvero vedere Bank Now e Cembra
I documenti necessari dipendono molto dalla situazione del cliente. I documenti tipici sono buste paga, copia del documento d’identità, giustificativo della cassa malati, contratto di locazione, estratti conto e ulteriori giustificativi per situazioni particolari.
Di norma, il cliente non deve presentare personalmente un estratto del registro delle esecuzioni. Se necessario, la banca richiede queste informazioni nell’ambito dell’esame del credito oppure verifica i dati pertinenti con il consenso del cliente.
Contratto di locazione
Il contratto di locazione è uno dei documenti più importanti per velocizzare l’elaborazione. Secondo la nostra esperienza, Bank Now lo richiede più spesso di Cembra. Allegarlo subito può evitare richieste integrative.
Titolari di Sagl o SA
Per i proprietari o comproprietari di una Sagl, SA o società analoga, esiste una differenza importante. Secondo la nostra esperienza, Bank Now richiede generalmente una decisione di tassazione. Presso Cembra, a seconda del dossier, le buste paga possono già essere sufficienti per un esame. Anche Cembra può però richiedere ulteriori documenti.
Ditte individuali e attività indipendente classica
Per i lavoratori indipendenti con un’attività classica, ad esempio una ditta individuale, Bank Now e Cembra sono molto simili secondo la nostra esperienza. Questi dossier sono generalmente più complessi di quelli dei normali dipendenti e dovrebbero essere ben preparati.
Verifica del datore di lavoro: una delle maggiori differenze operative
Secondo la nostra esperienza, Bank Now verifica il datore di lavoro telefonicamente molto più spesso di Cembra. Cembra non effettua praticamente verifiche telefoniche presso il datore di lavoro. Bank Now può effettuare questo controllo a campione, ma non è una procedura standard per ogni richiesta.
Secondo la nostra esperienza, Bank Now può effettuare una verifica discreta del datore di lavoro a campione. Cembra contatta i datori di lavoro telefonicamente solo molto raramente.
Permessi di soggiorno: B, C e G
Cittadini svizzeri e permesso C
Per i cittadini svizzeri e le persone con permesso C, secondo la nostra esperienza non esiste alcuna differenza sostanziale tra Bank Now e Cembra.
Permesso B
Per il permesso B, le due banche sono ugualmente molto simili. Come riferimento si considera spesso una permanenza di circa due anni. Con una permanenza più breve, Cembra può valere un tentativo in singoli casi, ma in linea di principio non c’è una grande differenza.
Permesso G
Il permesso G rappresenta una delle differenze più chiare. Secondo la nostra esperienza, Bank Now finanzia in linea di principio i frontalieri, mentre Cembra di norma no.
Età, giovani clienti e pensionati
Secondo la nostra esperienza, Bank Now accetta richieste di credito dai 20 anni e valuta i clienti fino a circa 25 anni in modo particolarmente severo. Cembra valuta i giovani clienti maggiormente in base alla situazione complessiva: rapporto di lavoro, reddito, budget, situazione abitativa e solvibilità precedente.
Per i pensionati, Bank Now è invece spesso la prima scelta migliore. È particolarmente rilevante la possibilità di rimborsare fino ai 70 anni a determinate condizioni, se la persona dispone di una decisione di rendita o è in pensione.
Rapporto di lavoro: periodo di prova, lavoro temporaneo, contratto a termine, più impieghi
Periodo di prova
Il periodo di prova non è accettato da nessuna delle due banche. Secondo la nostra esperienza pratica, né Bank Now né Cembra finanzia durante il periodo di prova.
Lavoro temporaneo
I lavoratori temporanei sono in linea di principio finanziabili presso entrambe le banche. Secondo la nostra esperienza, occorrono però generalmente almeno 12 mesi presso lo stesso datore di lavoro. Trascurare questo punto può provocare un rifiuto inutile.
Contratti di lavoro a tempo determinato
Entrambe le banche sono molto prudenti con i contratti a tempo determinato. In linea di principio, il credito deve essere estinto quando termina il rapporto di lavoro. Nella pratica, un finanziamento è quindi generalmente difficile.
Più datori di lavoro e più impieghi a tempo parziale
Con più datori di lavoro, osserviamo un leggero vantaggio per Cembra. Cembra è un po’ più flessibile in questi casi. Tutti i redditi devono comunque essere stabili, documentabili e comprensibili.
Salario orario e redditi accessori
Non esiste una differenza sostanziale per il salario orario e i redditi accessori regolari. È decisivo che le entrate siano stabili e documentabili.
Professioni e settori
Bank Now e Cembra valutano le professioni in modo generalmente molto simile. Gli impieghi più stabili sono migliori. Il settore pubblico, l’industria farmaceutica o datori di lavoro con stabilità analoga tendono a incidere positivamente. La ristorazione e altri settori con cambiamenti più frequenti o redditi variabili possono essere più difficili.
Non conta però solo il titolo professionale, ma l’intera situazione: durata dell’impiego, reddito, budget, solvibilità e chiarezza dei documenti.
Coniuge, stato civile, figli e alimenti
Per i clienti sposati, entrambe le banche possono considerare il reddito del coniuge, purché vengano presentati i documenti necessari e il coniuge dia il proprio consenso.
Il richiedente non deve dichiarare personalmente i debiti o i contratti di leasing del coniuge. Con il consenso necessario, le banche possono verificare le informazioni pertinenti nell’ambito dell’esame di solvibilità, ad esempio tramite la ZEK. Secondo la vostra esperienza, gli impegni del coniuge non confluiscono però generalmente direttamente nel budget del richiedente.
Lo stato civile e la situazione familiare sono particolarmente soggetti a errori. Separato non significa divorziato. Celibe o nubile, sposato, separato e divorziato possono avere conseguenze diverse. Figli e alimenti devono essere indicati in modo completo e corretto.
Leasing, crediti esistenti e ZEK
Il leasing viene spesso sottovalutato dai clienti. Un contratto di leasing figura nella ZEK e la rata mensile riduce il budget disponibile. Questo può diminuire l’importo del credito possibile o provocare un rifiuto.
Secondo la nostra esperienza, Bank Now e Cembra trattano gli impegni di leasing in modo praticamente identico. Anche i crediti privati esistenti vengono valutati in modo simile da entrambe le banche. Entrambe possono estinguere i crediti esistenti nell’ambito di un rifinanziamento del credito, se il dossier è adatto.
Tutte le richieste di credito, le risposte, i crediti aperti, gli importi e le rate vengono registrati presso la ZEK. Troppe richieste, soprattutto se rifiutate, possono peggiorare le prospettive di ulteriori domande. Per questo è importante una verifica preliminare accurata.
Perché lo stesso cliente viene accettato da una banca e rifiutato dall’altra
Sebbene Bank Now e Cembra si assomiglino, lo stesso cliente può ricevere un’approvazione da una banca e un rifiuto dall’altra. La causa raramente è un singolo punto. Di solito, molti piccoli fattori interagiscono.
Una precedente esperienza di pagamento positiva presso la stessa banca può essere utile, ma non garantisce una nuova approvazione o condizioni migliori. La situazione finanziaria attuale resta determinante.
Motivi frequenti di rifiuto
Un buon reddito da solo non basta. Secondo la nostra esperienza, i seguenti punti sono tra i motivi più frequenti di rifiuto presso Bank Now e Cembra:
- Periodo di prova: durante il periodo di prova, un credito è praticamente impossibile presso entrambe le banche.
- Importo troppo elevato: la somma desiderata non corrisponde al budget o alla solvibilità.
- Reddito insufficiente: il reddito non basta per l’importo richiesto.
- Troppi impegni aperti: crediti esistenti, leasing o obblighi gravano eccessivamente sul budget.
- Precedenti di pagamento negativi: le esperienze negative sono un grande problema per entrambe le banche.
- Esecuzioni: esecuzioni rilevanti possono portare a un rifiuto.
- Solvibilità insufficiente: la valutazione complessiva non è abbastanza favorevole.
- Banca sbagliata: i requisiti minimi della banca non sono stati verificati prima della richiesta.
Il consiglio più importante per i nuovi consulenti di credito
Verificate attentamente i requisiti minimi. Molti rifiuti non avvengono perché il cliente non può ottenere alcun credito, ma perché la richiesta è stata presentata a una banca i cui criteri minimi non sono soddisfatti.
Errori frequenti nella richiesta di credito
Molte richieste integrative e molti ritardi derivano da informazioni incomplete o imprecise. Sono particolarmente frequenti:
Un dossier completo può accelerare notevolmente l’elaborazione. Il contratto di locazione è particolarmente importante, perché Bank Now lo richiede spesso.
Quando Bank Now e Cembra non sono la prima scelta
Bank Now e Cembra sono validi fornitori per molti clienti. Esistono però situazioni in cui altre banche sono più adatte.
Richiedere direttamente a Bank Now o Cembra, oppure rivolgersi prima a Mutuo?
La nostra raccomandazione è chiara: meglio far valutare prima la situazione da Mutuo.
Mutuo effettua una verifica preliminare prima della richiesta alla banca. Controlliamo la solvibilità, i requisiti minimi, i documenti e la situazione concreta del cliente. Solo dopo decidiamo quale banca è più adatta e se Bank Now, Cembra o un altro fornitore offre le migliori possibilità di successo e le condizioni migliori.
Perché è meglio per i clienti
Perché ne beneficiano anche le banche
Le banche ricevono dossier completi e meglio preparati. Questo facilita l’esame e può accelerare l’elaborazione. Per il cliente si crea un vantaggio reciproco: meno impegno, migliore preparazione, più offerte e migliori possibilità di ottenere condizioni adatte.
FAQ: Bank Now vs. Cembra
Bank Now è migliore di Cembra?
Non in generale. Per molti clienti standard, le due banche sono molto simili. Conta quale banca si adatta meglio alla situazione concreta.
Cembra è migliore di Bank Now?
Anche qui non si può generalizzare. Cembra offre vantaggi per importi piccoli, contratto di locazione mancante, più datori di lavoro e PPI. Bank Now offre vantaggi per permesso G, pensionati e talvolta importi più elevati.
Quale banca è più conveniente?
A parità di solvibilità, secondo la nostra esperienza Cembra propone attualmente spesso un tasso leggermente inferiore. Le differenze tra Bank Now e Cembra sono però generalmente più piccole rispetto a quelle con altri fornitori come bob Finance o la Banca Migros.
Quale banca concede crediti più piccoli?
Cembra. Cembra parte da 5’000 CHF, Bank Now solo da 10’000 CHF.
Quale banca offre una durata di 120 mesi?
Nessuna delle due. Bank Now e Cembra offrono al massimo 84 mesi.
Quale banca accetta il permesso G?
Bank Now. Secondo la nostra esperienza, Cembra di norma non finanzia i titolari di permesso G.
Quale banca è migliore per i pensionati?
Secondo la nostra esperienza, Bank Now è spesso la prima scelta per i pensionati.
Quale banca richiede più spesso il contratto di locazione?
Bank Now richiede il contratto di locazione molto più spesso di Cembra.
Quale banca chiama più spesso il datore di lavoro?
Bank Now effettua verifiche telefoniche presso il datore di lavoro molto più spesso. Cembra non lo fa praticamente mai.
La verifica presso il datore di lavoro è sempre standard per Bank Now?
No. Avviene a campione o quando il dossier lo richiede.
Cembra è migliore con più datori di lavoro?
Secondo la nostra esperienza, Cembra è un po’ più flessibile con più datori di lavoro.
Quale banca è migliore per la PPI?
Cembra può offrire vantaggi, perché la PPI può essere aggiunta o disdetta con maggiore flessibilità.
Si può ottenere un credito durante il periodo di prova?
No. Secondo la nostra esperienza, durante il periodo di prova è praticamente impossibile presso Bank Now e Cembra.
Si può ottenere un credito con un contratto di lavoro a tempo determinato?
Nella pratica, di solito no, perché il credito deve essere estinto quando termina il rapporto di lavoro.
Entrambe le banche accettano lavoratori temporanei?
Sì, in linea di principio. Secondo la nostra esperienza, occorrono però generalmente circa 12 mesi presso lo stesso datore di lavoro.
Ci sono differenze per il permesso B?
Quasi nessuna. Le due banche valutano il permesso B in modo molto simile, spesso con una durata di soggiorno sufficiente.
Ci sono differenze per il permesso C?
No, praticamente nessuna secondo la nostra esperienza.
Ci sono differenze per il salario orario?
No. Sono determinanti la stabilità e la possibilità di documentare il reddito.
Ci sono differenze per i redditi accessori?
No. Entrambe le banche possono considerare redditi accessori regolari e documentabili.
Ci sono differenze per la proprietà immobiliare?
No. Entrambe le banche valutano la proprietà immobiliare in modo simile.
Essere proprietari aiuta automaticamente?
No. Può avere un effetto positivo, ma non sostituisce un budget sostenibile e una buona solvibilità.
Come trattano il leasing le due banche?
In modo simile. Il leasing figura nella ZEK e riduce il budget disponibile.
Devo indicare i crediti esistenti?
I crediti esistenti sono visibili nella ZEK e vengono considerati durante l’esame.
Posso ottenere un nuovo credito se ne ho già uno?
Sì, spesso nell’ambito di un rifinanziamento. Il budget è determinante.
Quale banca è migliore per il rifinanziamento dei crediti?
Bank Now e Cembra sono praticamente identiche su questo punto. Altre banche possono avere procedure diverse.
Perché una banca rifiuta e l’altra approva?
Perché entrano in gioco schede di valutazione, fonti di dati ed esperienze di pagamento diverse. Di solito decide la combinazione di molti piccoli fattori.
Un credito rimborsato correttamente in passato garantisce una nuova approvazione?
No. Può aiutare, ma non è una garanzia. La situazione attuale resta determinante.
Quale requisito minimo viene spesso trascurato?
Dipende dal caso. Sono spesso rilevanti il periodo di prova, il reddito, troppi impegni aperti, il leasing o documenti mancanti.
Devo presentare personalmente l’estratto del registro delle esecuzioni?
Di norma no. La banca verifica autonomamente le informazioni pertinenti, con il consenso necessario.
Posso presentare una richiesta contemporaneamente a Bank Now e Cembra?
Sì, ma troppe richieste o domande mal preparate possono essere svantaggiose, soprattutto se portano a rifiuti.
Perché è utile fare una richiesta tramite Mutuo?
Mutuo verifica prima i requisiti minimi, la solvibilità e i documenti. Questo permette di evitare richieste e rifiuti inutili; il dossier viene presentato solo alle banche adatte.
Mutuo comporta costi aggiuntivi?
No. La richiesta e il supporto tramite Mutuo sono gratuiti per i clienti.
Mutuo può ottenere condizioni migliori?
Le condizioni tramite un intermediario sono spesso interessanti; secondo l’esperienza di Mutuo, il tasso medio è più basso. Non esiste però alcuna garanzia.
Quale documento accelera maggiormente l’elaborazione?
Il contratto di locazione, soprattutto presso Bank Now.
Quali informazioni causano spesso problemi?
Stato civile, figli, alimenti, spese abitative, ripartizione dell’affitto, redditi accessori e leasing.
Conclusione
Bank Now e Cembra sono entrambi importanti istituti svizzeri che offrono crediti privati. Il più grande errore sarebbe però presentarle come banche completamente diverse. La nostra esperienza pratica mostra che sono molto simili sotto molti aspetti. Proprio per questo contano i dettagli.
Bank Now è particolarmente rilevante per permesso G, pensionati e, in singoli casi, importi più elevati. Cembra è più forte per importi piccoli, contratto di locazione mancante, più datori di lavoro e PPI flessibile. In molti altri aspetti, le differenze sono minime.
Il fattore di successo più importante non è quindi quale banca sia migliore in generale. È decisivo che la banca sia adatta al dossier concreto. Chi verifica accuratamente requisiti minimi, budget, documenti e solvibilità prima della richiesta evita domande e rifiuti inutili e aumenta le possibilità di un’offerta adeguata.
È proprio qui che Mutuo crea valore: verifica preliminare gratuita, preparazione accurata del dossier, scelta delle banche adatte, più offerte e supporto personale. Per i clienti significa meno impegno, meno rischi di richieste e rifiuti inutili e spesso migliori possibilità di ottenere condizioni adeguate.
Verwandte Themen


 Tassi attualmente dal 4,5%
Risparmiate sugli interessi
 La vostra richiesta di credito è gratuita e senza impegno
 Oltre 55216 clienti.
Da 30 anni


- Venite a trovarci nella nostra filiale.
- Mutuo AG
- CLARASTRASSE 19
- 4005 BASEL

- Telefono
- 061 681 85 50

- Fax
- 061 692 57 77


Credito Mutuo SA , con sede a Basilea, è una delle imprese leader in Svizzera per l’offerta di prestiti on-line. Saremmo felici di una sua visita nella nostra filiale o di una sua telefonata per poterLa servire personalmente. Approfitti della procedura semplice e efficace per elaborare la Sua richiesta on-line per un prestito alle migliori condizioni.
Mi impegno personalmente ad offrire i migliori servizi e ringrazio i nostri clienti per il feedback di 4.8 stelle su 5

10‘000 CHF periodo di 12 mesi:
Interessi per anno CHF 10’000 costano per anno tra franchi CHF 240 e CHF 574.
Tasso di interessi annuo 4.5 % fino a un massimo di 11.95 %.
Sono vietate concessioni del credito che diano luogo al sovraindebitamento del consumatore (Art. 3 LCSI).