Bank Now vs Cembra
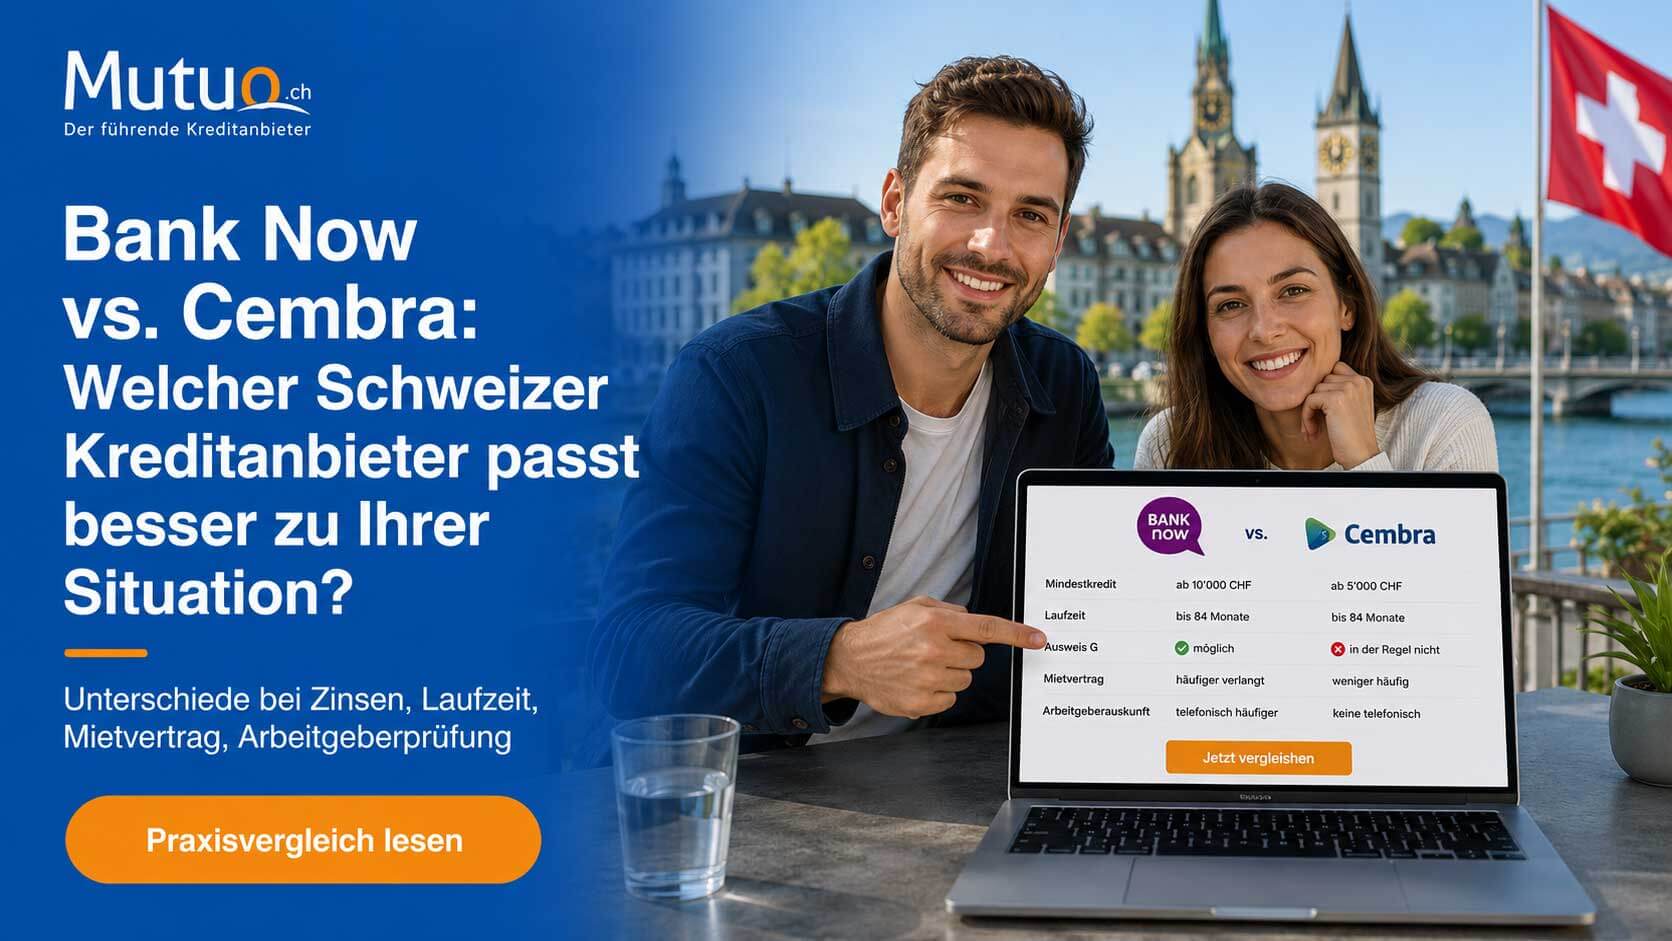
Bank Now vs. Cembra: qual instituição de crédito suíça se adequa melhor à sua situação?
A nossa experiência prática: situação em julho de 2026
Este artigo baseia-se no trabalho diário da Mutuo enquanto intermediário de crédito independente na Suíça. As diferenças descritas resultam da experiência prática adquirida no acompanhamento de pedidos de crédito. Os critérios de aceitação, as taxas de juro e os procedimentos internos dos bancos podem mudar a qualquer momento.
Pretende contratar um crédito pessoal e pergunta-se se o Bank Now ou a Cembra é a melhor opção? Muitos clientes na Suíça colocam esta questão, porque ambos os bancos estão entre os maiores e mais conhecidos fornecedores de crédito ao consumo.
A resposta curta e honesta é esta: na maioria dos casos habituais, não existe um vencedor inequívoco. O Bank Now e a Cembra são bastante mais semelhantes em muitos aspetos do que muitos interessados em crédito esperam. A diferença não está, muitas vezes, num banco globalmente mais exigente ou melhor, mas em alguns critérios concretos, na avaliação interna e na qualidade do processo apresentado.
É precisamente por isso que esta comparação está organizada de forma diferente de muitos artigos SEO típicos. Não afirmamos artificialmente que um banco é melhor em todos os pontos. Mostramos onde existem diferenças reais, onde ambos decidem de forma praticamente idêntica e quando um pedido através da Mutuo pode ajudar a evitar pedidos e recusas desnecessários.
O essencial em resumo
A grande comparação direta
A principal conclusão: os bancos são mais semelhantes do que muitos pensam
Muitos clientes procuram uma resposta simples: o Bank Now é mais exigente do que a Cembra? A Cembra é mais barata? Um dos bancos aprova créditos mais facilmente, em geral?
Com base na nossa experiência prática, a resposta mais honesta é esta: na maioria dos casos habituais, o Bank Now e a Cembra são muito semelhantes. Existem diferenças, mas dizem respeito a situações específicas. São precisamente estes detalhes que podem ser decisivos num caso individual.
Um equívoco frequente
Muitas pessoas partem do princípio de que a escolha entre o Bank Now e a Cembra determina automaticamente a aprovação ou a recusa. Na prática, é mais frequentemente decisivo cumprir os requisitos mínimos, ter um orçamento adequado e apresentar um processo completo e correto.
Onde o Bank Now pode ter vantagens claras
1. Trabalhadores transfronteiriços com autorização G
A autorização G evidencia uma das diferenças mais claras. Segundo a nossa experiência, o Bank Now financia, em princípio, também trabalhadores transfronteiriços. A Cembra geralmente não é uma opção neste caso. Quem procura um crédito pessoal suíço enquanto trabalhador transfronteiriço deve, por isso, pedir uma avaliação do Bank Now ou de outros fornecedores adequados.
2. Pessoas reformadas
Para as pessoas reformadas, o Bank Now é frequentemente a primeira opção, segundo a nossa experiência. Em princípio, os créditos devem estar reembolsados até aos 65 anos em ambos os bancos. Uma particularidade do Bank Now é que, para pessoas reformadas ou clientes com uma decisão de atribuição de pensão, pode ser possível financiar até aos 70 anos em determinadas condições.
3. Montantes de crédito mais elevados
Para montantes de crédito maiores, observamos uma ligeira vantagem a favor do Bank Now em alguns casos. Esta diferença é pequena e não deve ser generalizada. Continuam a ser determinantes o rendimento, o orçamento, a solvabilidade, os compromissos existentes e a qualidade global do processo.
Onde a Cembra pode ter vantagens claras
1. Montantes de crédito mais pequenos
Segundo a nossa experiência, a Cembra começa nos 5’000 CHF. O Bank Now só é uma opção a partir de 10’000 CHF. Quem procura um crédito entre 5’000 e 9’999 CHF tem, por isso, uma vantagem prática clara na Cembra.
2. Contrato de arrendamento em falta
Na prática, o Bank Now pede o contrato de arrendamento com maior frequência do que a Cembra. Se o cliente não o enviar logo, surgem muitas vezes pedidos adicionais de informação ou atrasos no Bank Now. Nestes casos, a Cembra pode ser uma primeira opção mais pragmática.
A dica da Mutuo
Se o contrato de arrendamento estiver disponível, deve ser enviado logo com o pedido. Sobretudo no Bank Now, isto pode evitar pedidos adicionais de informação e acelerar o tratamento.
3. Várias entidades empregadoras
Para clientes com várias entidades empregadoras, por exemplo dois empregos a tempo parcial, a Cembra é um pouco mais flexível, segundo a nossa experiência. É importante, porém, que todos os rendimentos sejam estáveis, compreensíveis e integralmente comprovados.
4. PPI / seguro de proteção do crédito
Se um cliente pretender expressamente um seguro de proteção do crédito, ou PPI, a Cembra pode oferecer vantagens. Segundo a nossa experiência, a PPI da Cembra é mais flexível porque pode ser adicionada ou cancelada a qualquer momento.
Montante do crédito: 5’000 CHF, 10’000 CHF e créditos superiores a 80’000 CHF
Existe uma diferença simples, mas importante, no montante do crédito. O Bank Now começa nos 10’000 CHF. A Cembra começa nos 5’000 CHF. Isto é relevante para clientes com necessidades de financiamento mais pequenas.
Para os montantes superiores, nenhum dos bancos aplica um limite simples e rígido igual para todos os clientes. O montante máximo depende da capacidade de crédito individual, do orçamento, da solvabilidade e do enquadramento jurídico. Os créditos superiores a 80’000 CHF ficam fora do âmbito clássico da lei do crédito ao consumo e devem ser avaliados separadamente.
A experiência prática da Mutuo
Para montantes mais elevados, o que decide é o processo, não a brochura. Um cliente com um bom rendimento pode, ainda assim, ser recusado se o leasing, os custos de habitação, as obrigações de alimentos ou os créditos existentes pesarem muito no orçamento.
Prazo: até 84 meses em ambos os bancos
Quanto ao prazo, o Bank Now e a Cembra são muito semelhantes. Ambos oferecem geralmente prazos até um máximo de 84 meses. Nenhum dos dois oferece um prazo de 120 meses. Quem precisar necessariamente de 120 meses tem de avaliar outros fornecedores.
Um prazo demasiado curto nem sempre é sensato. Muitos clientes querem reembolsar o crédito o mais depressa possível, mas escolhem assim uma prestação mensal elevada. Um prazo mais longo pode reduzir o encargo mensal e ajudar a manter um orçamento sustentável.
Para grupos de clientes com risco mais elevado, ambos os bancos podem, contudo, reduzir o prazo máximo de 84 meses. Além disso, o reembolso deve, em princípio, estar concluído até aos 65 anos. O Bank Now tem uma prática específica para reformados ou clientes com decisão de atribuição de pensão, que pode permitir o reembolso até aos 70 anos.
Juros: pequenas diferenças entre o Bank Now e a Cembra, diferenças maiores face a outros bancos
Segundo a nossa experiência prática atual, o Bank Now e a Cembra são ambos relativamente caros. Muitas ofertas situam-se entre cerca de 8.9 % e 9.9 %. Com a mesma solvabilidade, a Cembra oferece atualmente, com frequência, uma taxa ligeiramente inferior à do Bank Now. As diferenças entre os dois bancos não são, porém, geralmente muito grandes.
Quem pretende uma redução significativa dos juros não deve comparar apenas o Bank Now e a Cembra. Com uma solvabilidade irrepreensível, outros bancos, como a bob Finance ou o Migros Bank, podem oferecer condições bastante mais atrativas. No entanto, estes bancos também têm de se adequar ao processo para evitar uma recusa desnecessária.
Uma preparação cuidada do processo e um pedido direcionado de redução dos juros podem, por vezes, permitir uma taxa mais vantajosa. Não existe garantia. A solvabilidade, o orçamento, a política do banco, os documentos e a escolha do banco adequado são determinantes.
Diretamente até à melhor proposta, com a Mutuo
A Mutuo avalia não só o Bank Now e a Cembra, mas também se outros bancos com juros mais baixos podem ser adequados para o cliente em concreto. Assim, o cliente pode receber várias propostas adequadas, em vez de arriscar sozinho uma recusa no banco errado.
Cálculo do orçamento: porque os detalhes são decisivos
O Bank Now e a Cembra calculam o orçamento familiar com mais detalhe do que muitos outros bancos. Algumas instituições utilizam valores fixos. O Bank Now e a Cembra consideram, em contrapartida, frequentemente os custos reais, por exemplo do seguro de saúde, das deslocações para o trabalho e das refeições.
Isto pode ser melhor ou pior, consoante a situação. Quem tem custos reais muito baixos pode beneficiar. Quem tem custos elevados com o automóvel, prémios de seguro de saúde ou despesas de habitação pode, porém, obter uma avaliação orçamental menos favorável.
Prémios do seguro de saúde
Deslocação para o trabalho
Refeições
Também nas refeições fora de casa, o Bank Now e a Cembra se orientam mais pela situação real do que os bancos que trabalham exclusivamente com valores fixos.
Porque um especialista pode ajudar
Um consultor de crédito experiente pode preparar corretamente o processo: divisão da renda numa casa partilhada, rendimentos adicionais comprováveis, prémios reais do seguro de saúde, deslocações para o trabalho e refeições. O objetivo é apresentar a situação real de forma completa e compreensível, sem alterar os dados.
Documentos: o que o Bank Now e a Cembra realmente querem ver
Os documentos necessários dependem muito da situação do cliente. Os documentos habituais são recibos de vencimento, cópia do documento de identificação, comprovativo do seguro de saúde, contrato de arrendamento, extratos bancários e outros comprovativos em situações especiais.
Em regra, o cliente não precisa de apresentar pessoalmente um extrato do registo de execuções por dívidas. Se necessário, o banco pede estas informações no âmbito da análise do crédito ou verifica os dados relevantes com o consentimento do cliente.
Contrato de arrendamento
O contrato de arrendamento é um dos documentos mais importantes para acelerar o tratamento. Segundo a nossa experiência, o Bank Now pede-o com maior frequência do que a Cembra. Enviá-lo logo pode evitar pedidos adicionais de informação.
Proprietários de sociedades GmbH ou AG
Para proprietários ou coproprietários de uma GmbH, AG ou sociedade equivalente, existe uma diferença importante. Segundo a nossa experiência, o Bank Now exige geralmente uma decisão de liquidação fiscal. Na Cembra, dependendo do processo, os recibos de vencimento podem ser suficientes para uma análise. A Cembra também pode, porém, pedir documentos adicionais.
Empresários em nome individual e trabalho independente clássico
Para os trabalhadores independentes com uma atividade clássica, por exemplo empresários em nome individual, o Bank Now e a Cembra são muito semelhantes, segundo a nossa experiência. Estes processos são geralmente mais complexos do que os de trabalhadores por conta de outrem e devem ser bem preparados.
Verificação da entidade empregadora: uma das maiores diferenças operacionais
Segundo a nossa experiência, o Bank Now verifica a entidade empregadora por telefone muito mais frequentemente do que a Cembra. A Cembra praticamente não efetua verificações telefónicas junto da entidade empregadora. No Bank Now, esta verificação pode ser feita por amostragem, mas não é um procedimento padrão para todos os pedidos.
Segundo a nossa experiência, o Bank Now pode realizar uma verificação discreta da entidade empregadora por amostragem. A Cembra só muito raramente contacta entidades empregadoras por telefone.
Autorizações de residência: B, C e G
Cidadãos suíços e autorização C
Para cidadãos suíços e pessoas com autorização C, não existe, segundo a nossa experiência, nenhuma diferença significativa entre o Bank Now e a Cembra.
Autorização B
Para a autorização B, ambos os bancos são também muito semelhantes. Uma permanência de cerca de dois anos serve frequentemente de referência. Com uma permanência mais curta, pode valer a pena tentar a Cembra em casos individuais, mas, em princípio, não existe uma grande diferença.
Autorização G
A autorização G é uma das diferenças mais claras. Segundo a nossa experiência, o Bank Now financia, em princípio, trabalhadores transfronteiriços, enquanto a Cembra geralmente não o faz.
Idade, clientes jovens e reformados
Segundo a nossa experiência, o Bank Now aceita pedidos de crédito a partir dos 20 anos e avalia os clientes até cerca dos 25 anos de forma particularmente exigente. A Cembra avalia os clientes jovens mais em função da situação global: vínculo laboral, rendimento, orçamento, situação habitacional e solvabilidade anterior.
Para reformados, o Bank Now é, em contrapartida, frequentemente a melhor primeira opção. É particularmente relevante a possibilidade de reembolsar até aos 70 anos em determinadas condições, se a pessoa tiver uma decisão de atribuição de pensão ou estiver reformada.
Vínculo laboral: período experimental, trabalho temporário, contrato a termo, vários empregos
Período experimental
O período experimental não é aceite por nenhum dos dois bancos. Segundo a nossa experiência prática, nem o Bank Now nem a Cembra financiam durante o período experimental.
Trabalho temporário
Os trabalhadores temporários podem, em princípio, ser financiados em ambos os bancos. Segundo a nossa experiência, são, porém, geralmente necessários pelo menos 12 meses na mesma entidade empregadora. Ignorar este ponto pode provocar uma recusa desnecessária.
Contratos de trabalho a termo
Ambos os bancos são muito reservados quanto a contratos de trabalho a termo. Em princípio, o crédito tem de estar liquidado quando termina o vínculo laboral. Na prática, o financiamento é, por isso, geralmente difícil.
Várias entidades empregadoras e vários empregos a tempo parcial
Com várias entidades empregadoras, observamos uma ligeira vantagem na Cembra. A Cembra é um pouco mais flexível nestes casos. Ainda assim, todos os rendimentos têm de ser estáveis, comprováveis e compreensíveis.
Remuneração à hora e rendimentos complementares
Não existe diferença significativa para a remuneração à hora e os rendimentos complementares regulares. O essencial é que as receitas sejam estáveis e possam ser comprovadas.
Profissões e setores
O Bank Now e a Cembra avaliam as profissões de forma geralmente muito semelhante. Empregos mais estáveis são melhores. A função pública, a indústria farmacêutica ou entidades empregadoras com estabilidade comparável tendem a ter um efeito positivo. A restauração e outros setores com mudanças mais frequentes ou rendimentos variáveis podem ser mais exigentes.
O que conta, porém, não é apenas a designação da profissão, mas a situação global: antiguidade no emprego, rendimento, orçamento, solvabilidade e clareza dos documentos.
Cônjuge, estado civil, filhos e pensões de alimentos
Para clientes casados, ambos os bancos podem considerar o rendimento do cônjuge, desde que sejam apresentados os documentos necessários e o cônjuge dê o seu consentimento.
O requerente não tem de declarar pessoalmente as dívidas ou os contratos de leasing do cônjuge. Com o consentimento necessário, os bancos podem verificar informações relevantes no âmbito da análise de solvabilidade, por exemplo através da ZEK. Segundo a vossa experiência, os compromissos do cônjuge não entram, porém, geralmente de forma direta no orçamento do requerente.
O estado civil e a situação familiar são particularmente propensos a erros. Separado não é o mesmo que divorciado. Solteiro, casado, separado e divorciado podem ter consequências diferentes. Os filhos e as pensões de alimentos têm de ser indicados de forma completa e correta.
Leasing, créditos existentes e ZEK
O leasing é muitas vezes subestimado pelos clientes. Um contrato de leasing consta da ZEK e a prestação mensal reduz o orçamento disponível. Isto pode diminuir o montante de crédito possível ou provocar uma recusa.
Segundo a nossa experiência, o Bank Now e a Cembra tratam os compromissos de leasing de forma praticamente idêntica. Os créditos pessoais existentes também são avaliados de forma semelhante por ambos os bancos. Os dois podem liquidar créditos existentes no âmbito de um refinanciamento do crédito, desde que o processo seja adequado.
Todos os pedidos de crédito, respostas, créditos em aberto, montantes e prestações são registados na ZEK. Demasiados pedidos, sobretudo quando são recusados, podem piorar as condições de partida para pedidos posteriores. Por isso, uma análise prévia cuidada é importante.
Porque o mesmo cliente é aceite num banco e recusado no outro
Embora o Bank Now e a Cembra sejam semelhantes, o mesmo cliente pode receber uma aprovação num banco e uma recusa no outro. A razão raramente é um único ponto. Normalmente, muitos pequenos fatores atuam em conjunto.
Um bom historial de pagamentos anterior no mesmo banco pode ajudar, mas não garante uma nova aprovação nem melhores condições. A situação financeira atual continua a ser determinante.
Motivos frequentes de recusa
Um bom rendimento, por si só, não basta. Segundo a nossa experiência, os seguintes pontos estão entre os motivos mais frequentes de recusa no Bank Now e na Cembra:
- Período experimental: durante este período, um crédito é praticamente impossível em ambos os bancos.
- Montante demasiado elevado: o valor pretendido não corresponde ao orçamento ou à solvabilidade.
- Rendimento insuficiente: o rendimento não chega para o montante pedido.
- Demasiados compromissos em aberto: créditos existentes, leasing ou obrigações pesam demasiado no orçamento.
- Historial de pagamentos negativo: experiências negativas são um grande problema para ambos os bancos.
- Execuções por dívidas: processos relevantes podem provocar uma recusa.
- Solvabilidade insuficiente: a avaliação global não é suficientemente favorável.
- Banco errado: os requisitos mínimos do banco não foram verificados antes do pedido.
O conselho mais importante para novos consultores de crédito
Verifique cuidadosamente os requisitos mínimos. Muitas recusas não acontecem porque o cliente não pode obter crédito em lado nenhum, mas porque o pedido foi apresentado a um banco cujos critérios mínimos não são cumpridos.
Erros frequentes no pedido de crédito
Muitos pedidos adicionais de informação e atrasos resultam de dados incompletos ou imprecisos. São particularmente frequentes:
Um processo completo pode acelerar significativamente o tratamento. O contrato de arrendamento é particularmente importante, porque o Bank Now o pede frequentemente.
Quando o Bank Now e a Cembra não são a primeira opção
O Bank Now e a Cembra são bons fornecedores para muitos clientes. Existem, porém, situações em que outros bancos são mais adequados.
Pedir diretamente ao Bank Now ou à Cembra, ou consultar primeiro a Mutuo?
A nossa recomendação é clara: é melhor pedir primeiro uma avaliação à Mutuo.
A Mutuo faz uma análise prévia antes de apresentar o pedido ao banco. Verificamos a solvabilidade, os requisitos mínimos, os documentos e a situação concreta do cliente. Só depois decidimos qual banco se adequa melhor e se o Bank Now, a Cembra ou outro fornecedor oferece as melhores hipóteses de aprovação e as melhores condições.
Porque é melhor para os clientes
Porque os bancos também beneficiam
Os bancos recebem processos completos e melhor preparados. Isto facilita a análise e pode acelerar o tratamento. Para o cliente, é uma situação vantajosa para todos: menos esforço, melhor preparação, várias propostas e melhores hipóteses de obter condições adequadas.
Perguntas frequentes: Bank Now vs. Cembra
O Bank Now é melhor do que a Cembra?
Não de forma geral. Para muitos clientes com perfis habituais, ambos os bancos são muito semelhantes. O que conta é qual banco se adequa melhor à situação concreta.
A Cembra é melhor do que o Bank Now?
Também não é possível generalizar. A Cembra tem vantagens nos montantes pequenos, na falta do contrato de arrendamento, em várias entidades empregadoras e na PPI. O Bank Now tem vantagens para autorização G, reformados e, por vezes, montantes superiores.
Qual banco é mais barato?
Com a mesma solvabilidade, a Cembra oferece atualmente, com frequência, uma taxa ligeiramente inferior, segundo a nossa experiência. As diferenças entre o Bank Now e a Cembra são, porém, geralmente menores do que face a outros fornecedores, como a bob Finance ou o Migros Bank.
Qual banco concede créditos mais pequenos?
A Cembra. A Cembra começa nos 5’000 CHF, o Bank Now apenas nos 10’000 CHF.
Qual banco oferece um prazo de 120 meses?
Nenhum dos dois. O Bank Now e a Cembra oferecem um máximo de 84 meses.
Qual banco aceita a autorização G?
O Bank Now. Segundo a nossa experiência, a Cembra geralmente não financia titulares de autorização G.
Qual banco é melhor para reformados?
Segundo a nossa experiência, o Bank Now é frequentemente a primeira opção para reformados.
Qual banco pede o contrato de arrendamento mais vezes?
O Bank Now pede o contrato de arrendamento muito mais frequentemente do que a Cembra.
Qual banco telefona mais vezes à entidade empregadora?
O Bank Now realiza verificações telefónicas junto da entidade empregadora muito mais frequentemente. A Cembra praticamente não o faz.
A verificação junto da entidade empregadora é sempre um procedimento padrão no Bank Now?
Não. É feita por amostragem ou quando o processo o exige.
A Cembra é melhor para quem tem várias entidades empregadoras?
Segundo a nossa experiência, a Cembra é um pouco mais flexível com várias entidades empregadoras.
Qual banco é melhor para a PPI?
A Cembra pode oferecer vantagens porque a PPI pode ser adicionada ou cancelada com maior flexibilidade.
É possível obter crédito durante o período experimental?
Não. Segundo a nossa experiência, é praticamente impossível no Bank Now e na Cembra durante o período experimental.
É possível obter crédito com um contrato de trabalho a termo?
Na prática, geralmente não, porque o crédito tem de estar liquidado quando termina o vínculo laboral.
Ambos os bancos aceitam trabalhadores temporários?
Sim, em princípio. Segundo a nossa experiência, são, porém, geralmente necessários cerca de 12 meses na mesma entidade empregadora.
Existem diferenças para a autorização B?
Quase nenhuma. Ambos os bancos avaliam a autorização B de forma muito semelhante, frequentemente com um período de residência suficiente.
Existem diferenças para a autorização C?
Não, praticamente nenhuma segundo a nossa experiência.
Existem diferenças para a remuneração à hora?
Não. A estabilidade e a possibilidade de comprovar o rendimento são determinantes.
Existem diferenças para os rendimentos complementares?
Não. Ambos os bancos podem considerar rendimentos complementares regulares e comprováveis.
Existem diferenças para a habitação própria?
Não. Ambos os bancos avaliam a habitação própria de forma semelhante.
Ser proprietário ajuda automaticamente?
Não. Pode ter um efeito positivo, mas não substitui um orçamento sustentável e uma boa solvabilidade.
Como tratam ambos os bancos o leasing?
De forma semelhante. O leasing consta da ZEK e reduz o orçamento disponível.
Tenho de indicar os créditos existentes?
Os créditos existentes são visíveis na ZEK e são considerados durante a análise.
Posso obter um novo crédito apesar de já ter um crédito?
Sim, frequentemente no âmbito de um refinanciamento. O orçamento é determinante.
Qual banco é melhor para refinanciar créditos?
O Bank Now e a Cembra são praticamente idênticos neste ponto. Outros bancos podem ter procedimentos diferentes.
Porque um banco recusa e o outro aprova?
Porque entram em jogo grelhas de avaliação, fontes de dados e experiências de pagamento diferentes. Geralmente, a combinação de muitos pequenos fatores é que decide.
Um crédito corretamente pago no passado garante uma nova aprovação?
Não. Pode ajudar, mas não é uma garantia. A situação atual continua a ser determinante.
Qual requisito mínimo é frequentemente ignorado?
Depende do caso. São frequentemente relevantes o período experimental, o rendimento, demasiados compromissos em aberto, o leasing ou documentos em falta.
Tenho de apresentar pessoalmente o extrato do registo de execuções por dívidas?
Em regra, não. O banco verifica as informações relevantes por si próprio, com o consentimento necessário.
Posso pedir crédito ao Bank Now e à Cembra ao mesmo tempo?
Sim, mas demasiados pedidos ou pedidos mal preparados podem ser prejudiciais, sobretudo se resultarem em recusas.
Porque faz sentido pedir crédito através da Mutuo?
A Mutuo verifica primeiro os requisitos mínimos, a solvabilidade e os documentos. Isto permite evitar pedidos e recusas desnecessários; o pedido só é apresentado a bancos adequados.
A Mutuo tem custos adicionais?
Não. O pedido e o apoio através da Mutuo são gratuitos para os clientes.
A Mutuo pode obter melhores condições?
As condições através de intermediários são frequentemente atrativas; segundo a experiência da Mutuo, a taxa média é mais baixa. Não existe garantia.
Qual documento acelera mais o tratamento?
O contrato de arrendamento, sobretudo no Bank Now.
Que informações causam frequentemente problemas?
Estado civil, filhos, pensões de alimentos, custos de habitação, divisão da renda, rendimentos complementares e leasing.
Conclusão
O Bank Now e a Cembra são ambos importantes fornecedores suíços de crédito pessoal. O maior erro seria, porém, apresentá-los como bancos completamente diferentes. A nossa experiência prática mostra que são muito semelhantes em muitos pontos. É precisamente por isso que os detalhes contam.
O Bank Now é particularmente relevante para autorização G, reformados e, em alguns casos, montantes mais elevados. A Cembra é mais forte nos montantes pequenos, na falta de contrato de arrendamento, em várias entidades empregadoras e numa PPI flexível. Em muitos outros pontos, as diferenças são mínimas.
O fator de sucesso mais importante não é, por isso, saber qual banco é melhor em geral. O que conta é se o banco se adequa ao processo concreto. Quem verifica cuidadosamente os requisitos mínimos, o orçamento, os documentos e a solvabilidade antes do pedido evita pedidos e recusas desnecessários e aumenta as hipóteses de obter uma proposta adequada.
É precisamente aqui que a Mutuo acrescenta valor: análise prévia gratuita, preparação cuidada do processo, seleção de bancos adequados, várias propostas e apoio pessoal. Para os clientes, isto significa menos esforço, menor risco de pedidos e recusas desnecessários e, frequentemente, melhores hipóteses de obter condições adequadas.
Tópicos Relacionados


Últimas notícias


 Taxas atualmente desde 4,5%
Poupe juros agora
 O seu pedido de crédito é gratuito e sem compromisso
 Mais de 55216 clientes.
Há 30 anos

- Visite o nosso escritório.
- Mutuo AG
- CLARASTRASSE 19
- 4005 BASEL

- Telefon
- 061 681 85 50
- 061 681 51 83

- Fax
- 061 692 57 77


Crédito Mutuo SA é o líder de créditos online em toda a Suíça com sede em Basileia. Aguardamos a sua visita aos nossos escritórios ou o seu contacto telefónico para que
possa desfrutar das nossas ofertas. Beneficie de um tratamento eficiente e simples do seu pedido de crédito online a preços excecionais.
Responderei, pessoalmente, ao seu pedido proporcionando-lhe um melhor
serviço. Agradeço, profundamente, a todos os nossos clientes que, nos classificaram com 4.8 de 5 estrelas.

10‘000 CHF para uma duração de 12 meses:
O juro (custo total) é entre CHF 261 e CHF 625.
Juros 4.5 % – 11.95 %. TAEG
A mensalidade é entre CHF 855 e CHF 885
Custo administrativo CHF 0
Mutuo propõe crédito de 6 a 120 meses.
Um empréstimo é proibido se criar sobreendividamento