A Migros Bank oferece frequentemente condições atrativas a clientes com um perfil particularmente sólido. Segundo a nossa experiência na intermediação de crédito, a bob Finance — também conhecida como bob Kredit ou bob credit — apresenta alguma flexibilidade adicional e permite prazos até 120 meses. Mas não basta comparar as taxas de juro: a solvabilidade, o rendimento, o empregador e o orçamento também influenciam a decisão.
Esta comparação combina as condições de crédito publicadas com a experiência diária da Mutuo na intermediação. As nossas observações não são compromissos vinculativos das entidades financiadoras. A aprovação e a taxa de juro são determinadas caso a caso.
A resposta em 30 segundos
- Melhores perspetivas com um processo muito estável e sem incidentes: Vale a pena avaliar a Migros Bank, sobretudo para empréstimos maiores até CHF 100’000.
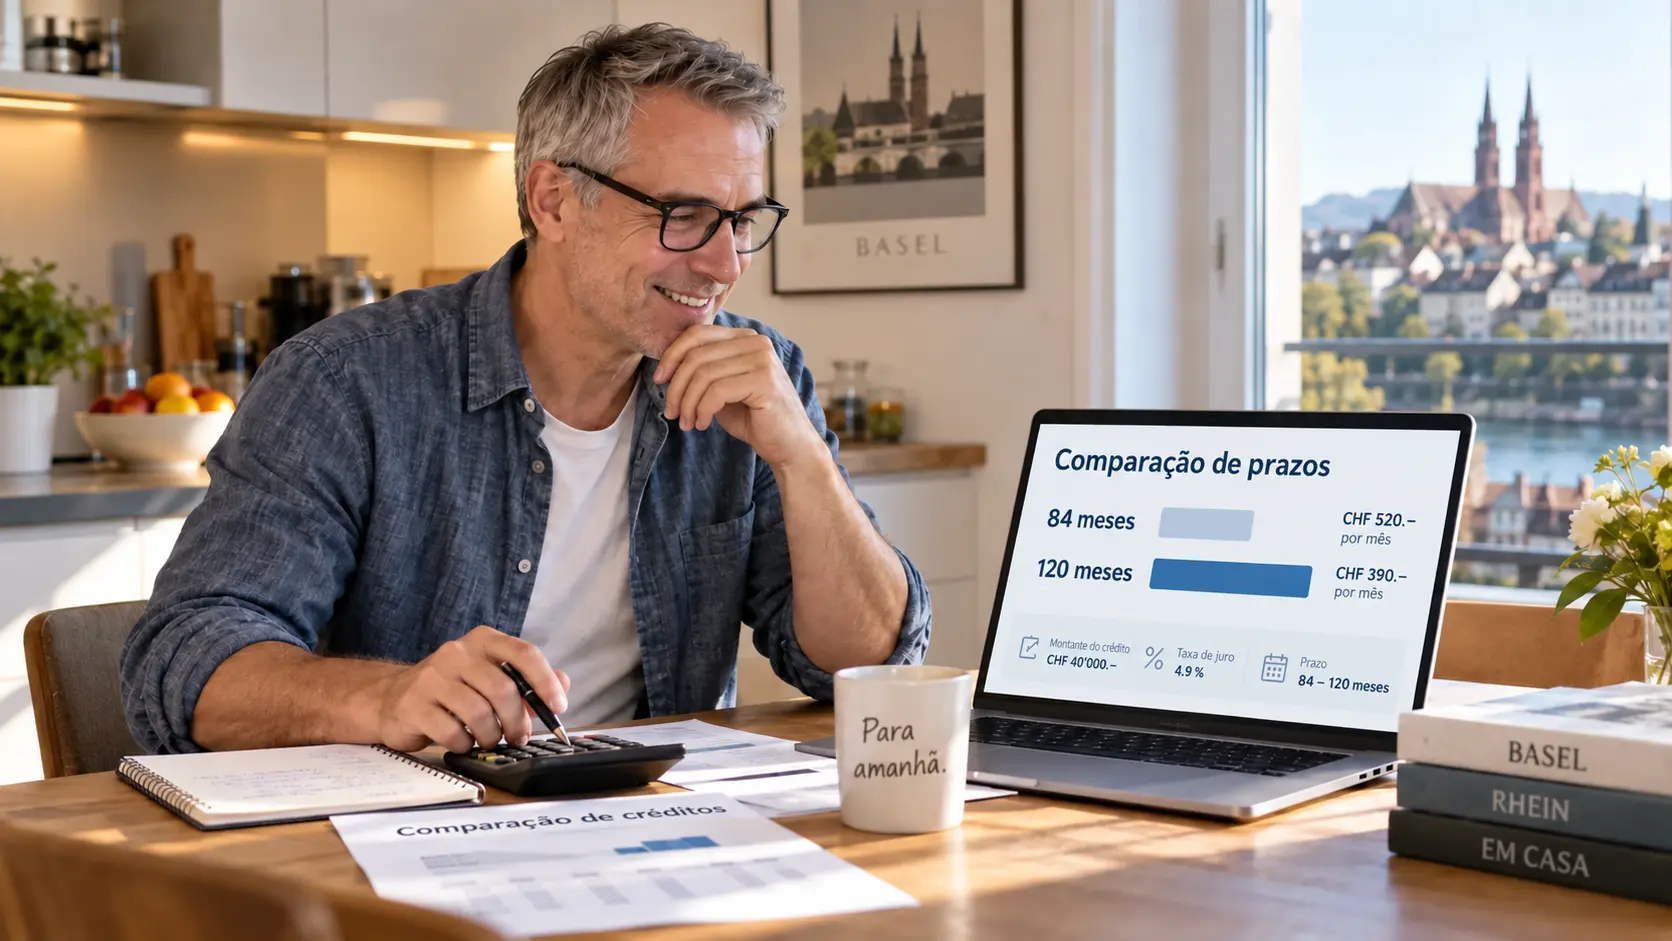
- Maior flexibilidade no prazo: A bob Finance permite até 120 meses, em vez de 84. A prestação pode baixar, mas os juros totais podem aumentar.
- Qual é o banco mais acessível? Segundo a nossa experiência, a bob é um pouco mais acessível, mas continua a exigir boa solvabilidade.
- Na transferência de um crédito existente: Na nossa experiência, o processo é muitas vezes mais simples na bob; a Migros exige um extrato final da dívida.
Migros Bank e bob Finance: comparação direta
Os montantes, prazos e intervalos de taxas anunciados são, em alguns pontos, semelhantes. Na prática, contudo, há diferenças importantes nos critérios de análise dos pedidos.
Nota sobre os nomes
No site da bob, o produto chama-se bob credit . Na Suíça alemã, também é conhecido como bob Kredit ou bob Finance . Neste artigo, todas estas designações referem-se ao mesmo crédito pessoal.
| Critério | Migros Bank | bob Finance |
|---|---|---|
| Montante do crédito pessoal | CHF 1’000–100’000 | CHF 3’000–80’000 |
| Taxa de juro anual efetiva | 4,9–7,9 % (online) | 4,7–9,9 % |
| Prazo | 6–84 meses | 6–120 meses |
| Idade segundo a instituição | 18–64 anos | 18–64 anos |
| Perfil de solvabilidade* | Muito seletivo; idealmente sem histórico negativo de pagamentos | Exigente; por vezes mais flexível com um perfil global sólido |
| Contacto com o empregador* | Verificações relativamente frequentes | Contactos telefónicos raros, segundo a nossa experiência |
| Período experimental em curso | Em princípio, não elegível | Em princípio, não elegível |
| Salário à hora* | Normalmente 6 recibos de vencimento | Normalmente 3 recibos de vencimento |
| Contrato a termo / trabalho temporário* | Muitas vezes difícil | Muitas vezes difícil |
| Transferência de crédito | Possível; extrato final de liquidação necessário | Possível; muitas vezes mais simples, segundo a nossa experiência |
| Seguro de proteção do crédito | Opcional | Opcional |
| Característica especial | Até CHF 100’000; critérios seletivos | Até 120 meses; possibilidade de prestação mensal mais baixa |
* Avaliação baseada na experiência da Mutuo, não em critérios de aprovação públicos ou garantidos. Taxas, montantes e prazos oficiais: sites das instituições, consultados em outubro de 2026.
Qual aprova mais facilmente, Migros ou bob?
Segundo a nossa experiência, a bob Finance é globalmente um pouco mais acessível. Isso não significa que aceite uma solvabilidade fraca. A bob também faz uma análise rigorosa, mas pode considerar uma maior variedade de clientes quando o processo, no seu conjunto, é convincente.
A Migros Bank é especialmente seletiva. Pode, contudo, ser muito interessante para pessoas com emprego estável, bom histórico de pagamentos, rendimento elevado e orçamento equilibrado.
Migros Bank
- Histórico CRIF e pagamentos sem incidentes
- Contrato sem termo, fora do período experimental
- Empregador estável e rendimento regular
- Margem suficiente no orçamento
- Necessidade de financiamento até CHF 100’000
bob Finance
- Boa ou muito boa solvabilidade e pontuação CRIF elevada
- Trabalho principal estável e bom rendimento
- Orçamento claro e comprovável
- Interesse num prazo de pagamento mais longo
- Financiamento até CHF 80’000
A questão principal não é «Qual é o banco que aprova mais pedidos?», mas sim: Qual avalia melhor a sua situação concreta? Uma recusa da Migros não significa automaticamente uma recusa da bob, e vice-versa.
Taxas, prazo e montante: onde estão as vantagens?
Qual oferece a taxa de juro mais baixa?
A bob anuncia uma taxa anual efetiva de 4,7 a 9,9 % , enquanto a Migros Bank anuncia 4,9 a 7,9 %para pedidos online. A taxa mínima ligeiramente inferior da bob não significa automaticamente uma melhor proposta para si. A taxa depende da avaliação individual da solvabilidade e da capacidade de pagamento.
Segundo a nossa experiência, as taxas médias para processos elegíveis na Migros são frequentemente mais baixas. Em contrapartida, a bob pode apresentar excelentes taxas a pessoas com uma pontuação CRIF excecionalmente elevada; consoante o processo, também podem ser propostas taxas próximas do limite superior do intervalo anunciado.
120 meses na bob em vez de 84 na Migros
O prazo mais longo da bob é uma das diferenças mais claras. Distribuir o mesmo montante por mais meses, com a mesma taxa de juro, reduz a prestação mensal, mas significa normalmente pagar juros durante mais tempo. Por isso, deve comparar sempre o custo total.
De acordo com a lei suíça do crédito ao consumo, a capacidade de pagamento é normalmente avaliada como se o crédito tivesse de ser amortizado em 36 meses, mesmo quando o contrato dura 84 ou 120 meses. Um prazo maior reduz a prestação real, mas não aumenta automaticamente o montante legalmente comportável. Saiba mais no guia Mutuo sobre o prazo do crédito.
CHF 100’000 na Migros, CHF 80’000 na bob
Para empréstimos de maior montante, a Migros tem uma vantagem clara. Segundo a nossa experiência, o esforço administrativo compensa especialmente em financiamentos a partir de cerca de CHF 15’000. Este não é um montante mínimo oficial: A Migros anuncia publicamente créditos desde CHF 1’000.
Se o valor solicitado for demasiado elevado para o orçamento, isso não implica necessariamente uma recusa total. Ambas as instituições podem considerar uma contraproposta de montante inferior se o cliente preencher os restantes critérios. Por exemplo, um pedido de CHF 70’000 pode resultar numa proposta de CHF 58’000. Essa contraproposta não é garantida.
Qual é o banco mais adequado ao seu perfil?
A Mutuo analisa a sua situação e ajuda a evitar pedidos desnecessários aos bancos. Gratuitamente e sem compromisso.
CRIF e solvabilidade: porque chegam os bancos a decisões diferentes?
CRIF é uma empresa suíça de informações económicas que trata dados relevantes para avaliar a solvabilidade, incluindo cobranças e processos de execução de dívidas. A CRIF não concede créditos. A Migros e a bob usam também os seus próprios controlos e modelos de risco, pelo que uma boa pontuação CRIF não garante a aprovação.
A Migros é muito rigorosa perante incidentes de pagamento
Segundo a nossa experiência, até um único registo negativo de pagamento na CRIF pode dificultar um pedido na Migros. A bob pode ser um pouco mais flexível em casos selecionados, desde que a pontuação global continue muito boa e o restante processo seja convincente. Nenhuma destas observações constitui uma garantia de aprovação.
A pontuação interna do banco pode ainda considerar o rendimento, a antiguidade no emprego, o empregador, o setor de atividade, os créditos e leasing existentes, a habitação e o montante solicitado.
Solicitar gratuitamente os seus dados CRIF
Quem desejar consultar os seus dados pode pedir à CRIF um relatório de dados pessoais. Segundo a CRIF, pode fazê-lo gratuitamente uma vez por ano. É especialmente útil se um pedido foi recusado inesperadamente ou se existirem dados incorretos ou incompletos.
Modelo de carta: pedido de correção de dados CRIF incorretos
Assunto: Pedido de verificação e correção dos meus dados CRIF
Exmos. Senhores,
Consultei o meu relatório CRIF e solicito a verificação do seguinte registo:
[Registo / credor / data]Considero que esta informação está incorreta ou desatualizada pelos seguintes motivos:
[Justificação]Anexo os seguintes documentos comprovativos:
[Comprovativo de pagamento / confirmação do credor / outros documentos]Solicito a verificação dos dados e a correção das informações incorretas ou incompletas nos termos legais. Agradeço que me comuniquem por escrito o resultado da análise.
Com os melhores cumprimentos,
[Nome completo, morada, data de nascimento]
Uma dívida já paga não significa automaticamente que todo o histórico correto de pagamentos tenha de ser apagado. É essencial verificar se os dados são exatos, completos e atuais.
Rendimento, empregador, período experimental e autorização de residência
Rendimento e situação profissional
Consideramos um rendimento mensal de cerca de CHF 4’000 como uma referência prática aproximada para ambas as instituições — não como um salário mínimo oficial. A análise global da solvabilidade e o cálculo do orçamento previsto na lei continuam a ser decisivos. Não existe uma regra geral segundo a qual o crédito possa corresponder, por exemplo, a dez salários mensais.
Para ambos os bancos, são especialmente importantes um contrato sem termo, não denunciado e sem período experimental em curso e rendimentos comprováveis. Segundo a nossa experiência, trabalhadores independentes e temporários como requerentes principais raramente se enquadram nestes dois produtos. Num emprego recente sem período experimental, o contrato de trabalho ou uma declaração do empregador pode ajudar.
O banco telefona ao empregador?
Segundo a nossa experiência, a Migros verifica o vínculo laboral com relativa frequência, diretamente ou através de verificações de coerência. Na bob, os contactos telefónicos com empregadores são raros. São observações, não uma garantia para o caso individual.
Salário à hora, segundo emprego e rendimentos variáveis
No caso de salário à hora, a Migros pede normalmente seis recibos de vencimentode acordo com a lista pública de documentos; na bob observamos, em geral, três. Podem ser exigidos comprovativos adicionais a qualquer momento.
Um emprego principal estável com uma atividade complementar regular — por exemplo, 70 % mais 30 % — pode ser considerado. É mais difícil analisar muitos empregos pequenos, com rendimentos variáveis e sem uma atividade principal bem definida. Rendimentos adicionais comprováveis, como o 13.º salário, prémios regulares, comissões e suplementos por turnos, trabalho noturno ou aos domingos, devem ser documentados corretamente. Quando o salário varia, o banco pode calcular uma média ou considerar apenas parte de certas componentes.
Autorizações B e C e idade
Quem tem autorização de residência C pode, em princípio, pedir crédito a ambas as instituições. A autorização B também pode ser aceite. Na sua página normal de crédito pessoal, a Migros exige pelo menos dois anos de residência ininterrupta com autorização B. Os requisitos aplicáveis devem ser confirmados antes de apresentar o pedido. Os trabalhadores fronteiriços com autorização G não pertencem ao grupo habitual destes produtos.
Ambas as entidades indicam publicamente idades entre 18 e 64 anos. Para clientes jovens, os bancos analisam ainda o rendimento, a estabilidade laboral, a solvabilidade e o orçamento. Mais informações no simulador de crédito Mutuo.
Orçamento: renda, deslocações, seguro de saúde, pensões de alimentos e leasing
Mesmo com excelente solvabilidade, o crédito tem de ser financeiramente suportável. O orçamento considera, entre outros, rendimentos, impostos, renda de casa, seguro de saúde, deslocações para o trabalho, refeições, filhos, pensões de alimentos e financiamentos em curso.
| Despesa no orçamento | Migros Bank* | bob Finance* |
|---|---|---|
| Deslocações casa-trabalho | Frequentemente CHF 300, segundo a Mutuo | Valor mínimo de cerca de CHF 200, segundo a Mutuo |
| Seguro de saúde | Um prémio real inferior não reduz necessariamente o valor considerado | Média do cantão; o prémio real comprovado pode ser relevante |
| Renda de casa partilhada | Possível; valor mínimo observado CHF 975 | Possível com repartição devidamente comprovada |
| Divórcio / pensões de alimentos | Comprovativos adicionais conforme o processo | Sentença de divórcio frequentemente pedida logo no início, segundo a Mutuo |
| Leasing em curso | Despesa incluída no orçamento | Despesa incluída no orçamento |
* Estes valores refletem a experiência operacional da Mutuo e não são montantes fixos públicos ou garantidos. Podem variar consoante o processo e as regras do banco.
Como funciona a divisão da renda de casa?
Se duas pessoas constarem do contrato de arrendamento e dividirem realmente a renda, ambos os bancos podem analisar a repartição comprovada. Com uma renda total de CHF 2’000 dividida a meias, CHF 1’000 seriam, em princípio, uma despesa plausível para o requerente. Se apenas o titular do crédito constar do contrato, o banco pode considerar a renda total. Na Migros observamos ainda um valor mínimo de CHF 975.
E em caso de divórcio, pensões de alimentos ou rendimentos do cônjuge?
Se existirem obrigações de alimentos, convém preparar os documentos cedo. Segundo a nossa experiência, a bob pede muitas vezes a sentença de divórcio logo no início para clientes divorciados. Na Migros, os documentos dependem mais da situação concreta. Os rendimentos do cônjuge não devem ser somados sem análise: certas fontes, como trabalho independente, prestações por invalidez (AI) ou pensões, podem ser avaliadas de forma diferente.
Créditos e leasing em curso
As prestações de leasing e outros créditos reduzem a margem disponível no orçamento para um novo empréstimo. Ambas as instituições podem, em certas situações, liquidar compromissos existentes. É necessário verificar a vantagem financeira pelos custos totais, e não apenas por uma prestação menor.
Transferência de crédito: porque são diferentes os processos da Migros e da bob?
A Migros e a bob permitem, em princípio, liquidar um crédito pessoal existente através de novo financiamento. Uma diferença importante reside na gestão administrativa.
Na Migros Bank
Para transferir definitivamente o crédito, a Migros Bank exige um extrato final do banco anterior com o saldo em dívida atualizado e os dados de pagamento. A própria Migros recomenda pedi-lo apenas após uma decisão de crédito positiva.
Na bob Finance
Segundo a nossa experiência, a transferência é muitas vezes mais simples. É geralmente possível liquidar apenas o crédito anterior, sem pedir dinheiro adicional; os documentos dependem do caso.
A Migros também descreve oficialmente um financiamento que cobre, pelo menos, a dívida remanescente. Por isso, dinheiro adicional não é necessariamente obrigatório. Na nossa experiência, o processo pode variar consoante o cliente.
Quando compensa mudar de crédito?
A transferência pode compensar quando a taxa atual é bastante superior e a solvabilidade ou o rendimento melhoraram entretanto. Recomendamos comparar o saldo de liquidação, os eventuais custos do extrato final, o novo prazo total e o total dos juros. Uma análise depois de alguns meses de pagamento é muitas vezes útil; seis meses são apenas uma referência prática, não um requisito legal.
Na transferência, o montante destinado a liquidar o crédito é pago ao banco anterior. Qualquer quantia adicional é transferida separadamente para o cliente. Pode consultar mais informações sobre a transferência de crédito com a Mutuo e no nosso artigo sobre o reembolso antecipado.
Execuções por dívidas: o relatório CRIF não é igual ao extrato do registo oficial
Um extrato limpo do registo suíço de execuções por dívidas (Betreibungsregister) não significa necessariamente que a CRIF não tenha informação negativa. Segundo a nossa experiência, a bob é muito rigorosa com registos de execução, mesmo quando as dívidas já foram pagas. A Migros pode, por vezes, analisar de forma mais individualizada registos já liquidados, mas é também muito seletiva quando há dados negativos na CRIF.
Uma particularidade do processo Mutuo: Num pedido direto à Migros, o cliente tem de obter um extrato do registo de execuções para a análise final. No nosso processo de intermediação, este documento pode ser adiado até depois da análise preliminar ou de uma decisão prévia positiva, mas deve ser apresentado antes da conclusão definitiva. Isto evita, por vezes, despesas e trabalho desnecessários.
Gostaria de transferir o seu crédito para condições mais vantajosas?
Verificamos primeiro se a mudança compensa e qual o banco que pode aceitar o seu perfil. O aconselhamento é gratuito.
Que documentos pedem Migros e bob e quanto demora o processo?
Um processo normal de trabalhador por conta de outrem começa com um documento de identificação válido e os três últimos recibos de vencimento. Dependendo da situação, podem ser necessários outros comprovativos:
Migros Bank
- Com salário à hora ou comissões, normalmente seis recibos de vencimento
- Extrato do registo suíço de execuções para a análise final
- Para transferência: extrato final de liquidação
- Se necessário, extratos bancários, comprovativos de emprego ou arrendamento
bob Finance
- Com salário à hora, muitas vezes três recibos, segundo a nossa experiência
- Extratos bancários se os dados salariais não forem claros
- Em caso de divórcio ou pensões de alimentos, frequentemente sentença de divórcio
- Num emprego recente, contrato ou confirmação do empregador, se necessário
Com todos os documentos, observamos frequentemente decisões iniciais rápidas em ambas as entidades, por vezes num dia útil. Não é uma garantia de prazo; a Migros Bank anuncia publicamente uma análise no prazo de 48 horas após receber todos os documentos exigidos. Pedidos de esclarecimento podem prolongar o processo.
Uma decisão inicial não equivale ao pagamento do dinheiro. Nos créditos pessoais sujeitos à lei suíça do crédito ao consumo aplica-se um prazo legal de revogação de 14 dias. O montante só pode ser pago depois desse prazo e da conclusão positiva das últimas verificações. O seguro de proteção do crédito é facultativo em ambas as instituições.
Porque é que a Mutuo analisa primeiro o processo em vez de contactar dois bancos ao mesmo tempo?
Fazer vários pedidos de crédito não significa automaticamente conseguir melhores condições. A melhor estratégia é verificar antes qual o banco que provavelmente aceitará o seu perfil.
Antes de escolher a entidade, a Mutuo analisa, entre outros:
- CRIF, histórico de pagamentos e processos de execução
- Rendimentos, empregador, período experimental, antiguidade e autorização de residência
- 13.º salário, rendimentos complementares e componentes salariais variáveis
- Renda, divisão das despesas, seguro de saúde e deslocações
- Filhos, pensões de alimentos, leasing e créditos existentes
- Montante pretendido, prazo e eventual transferência de crédito
O que significa «otimizar o processo de crédito»?
Não se trata de forma alguma de alterar números nem de dar informações falsas. Trata-se de apresentar a situação real de forma completa e clara: por exemplo, um rendimento adicional comprovado, a verdadeira divisão da renda ou um novo contrato de trabalho sem período experimental.
Também ajudamos com pedidos de documentos adicionais e esclarecimentos sobre despesas do orçamento. O objetivo é apresentar o menor número possível de pedidos, todos bem direcionados e encontrar um financiamento realmente ajustado ao orçamento.
Quanto custa? O aconselhamento, a análise prévia e a intermediação da Mutuo são gratuitos para os clientes; não cobramos comissão de intermediação.
Perguntas frequentes: Migros Bank ou bob Finance?
É mais fácil obter aprovação na Migros ou na bob?
Segundo a experiência da Mutuo, a bob é um pouco mais acessível. Ambas exigem boa solvabilidade, rendimento suficiente e um orçamento suportável. A aprovação não é garantida.
Qual tem a taxa de juro mais baixa?
A bob anuncia 4,7–9,9 % e a Migros 4,9–7,9 % de taxa anual efetiva para pedidos online. A taxa concedida depende da avaliação individual. Nos processos mais adequados à Migros observamos frequentemente taxas médias inferiores.
Qual oferece prazos de 120 meses?
A bob Finance. A Migros Bank oferece no máximo 84 meses. Um prazo maior pode reduzir a prestação mensal, mas aumenta normalmente o custo total dos juros.
Um prazo de 120 meses permite automaticamente pedir mais crédito?
Não. Nos créditos ao consumo, a capacidade de pagamento é normalmente avaliada como se o crédito fosse amortizado em 36 meses. O contrato pode ter um prazo maior.
Qual é o montante máximo?
A Migros anuncia até CHF 100’000 e a bob até CHF 80’000. O valor efetivamente possível depende do perfil e da análise da capacidade de pagamento.
Posso obter crédito com uma autorização B?
Em princípio, sim, se cumprir os requisitos aplicáveis. Na página normal de crédito pessoal, a Migros exige pelo menos dois anos de residência ininterrupta com autorização B. Convém verificar o caso antes de apresentar o pedido.
Posso pedir crédito durante o período experimental?
Um período experimental em curso não é, em geral, adequado aos critérios da Migros e da bob. Se o novo contrato indicar expressamente que não existe período experimental, a análise pode ainda ser possível.
Os bancos telefonam ao meu empregador?
Segundo a nossa experiência, a Migros verifica o emprego com relativa frequência, enquanto na bob os contactos telefónicos são raros. Não podemos garantir o procedimento num caso específico.
Quantos recibos de vencimento são necessários com salário à hora?
A Migros pede seis recibos para salário à hora ou comissões. Na bob, observamos normalmente três. Podem ser necessários comprovativos adicionais.
Se a Migros recusar, a bob ainda pode aprovar?
Sim. As duas instituições utilizam modelos de avaliação diferentes. Uma recusa numa não determina automaticamente a decisão da outra. Convém analisar o processo antes de fazer um novo pedido.
Posso transferir o meu crédito para a Migros ou a bob?
Sim, para ambas. A Migros exige um extrato final do credor anterior para concluir a transferência. Segundo a nossa experiência, a bob é muitas vezes mais simples administrativamente. A Migros também descreve a transferência sem obrigação de pedir dinheiro adicional.
O relatório pessoal da CRIF é gratuito?
Segundo a CRIF, uma pessoa pode solicitar um relatório gratuito por ano. Os dados errados ou incompletos podem ser comunicados para verificação e correção.
Quanto tempo demora até receber o dinheiro?
A primeira decisão pode ser rápida quando o processo está completo. Contudo, num crédito sujeito à lei suíça do crédito ao consumo, têm de decorrer os 14 dias do prazo legal de revogação antes do pagamento. Outras verificações podem demorar mais.
A Mutuo cobra pelo aconselhamento ou pela intermediação?
Não. A análise prévia, o aconselhamento e a intermediação da Mutuo são gratuitos para os clientes.
Conclusão: Migros Bank ou bob Finance?
Migros Bank é particularmente interessante para processos muito sólidos, estáveis e bem documentados, sobretudo quando se procura uma taxa atrativa ou um montante até CHF 100’000. bob Finance adequa-se a bons perfis de solvabilidade e pode considerar uma gama um pouco mais ampla de situações. É especialmente interessante quando um prazo até 120 meses ajuda a baixar a prestação mensal real.
Não existe um vencedor universal. A taxa anunciada mais baixa pode não ser a taxa que irá receber. O melhor banco é aquele que pode financiar a sua situação de forma responsável e com condições globais adequadas.
Não apresente pedidos ao acaso
A Mutuo analisa a sua situação e escolhe uma estratégia de candidatura adequada. Gratuitamente, sem compromisso e com acompanhamento pessoal.
- Migros Bank – crédito pessoal, características e requisitos
- Migros Bank – documentos para o pedido
- bob Finance – crédito pessoal, taxas e prazos
- CRIF – relatório de dados pessoais
Os detalhes sobre contactos com empregadores, critérios internos de solvabilidade, valores considerados no orçamento e documentos adicionais baseiam-se na experiência da Mutuo (observações de outubro de 2026). Podem mudar e não constituem uma oferta de crédito vinculativa. A concessão de crédito é proibida quando provoca sobre-endividamento (art. 3 da lei suíça contra a concorrência desleal, UWG/LCD). As imagens são ilustrativas.