Choisissez votre montant
Crédits de 3'000 CHF à 350'000 CHF
Économies (jusqu’à)
CHF 14'917
Mensualité estimée : 789 CHF
- ⏱️ Gratuit et sans engagement en 2 minutes
- 🔒 100% gratuit & sans engagement
- ✔️ Aucun contrat – aucun engagement
Prestataire
suisse
Sécurisé
Certifié
Depuis 1980
En quelques
étapes vers le
Rachat de crédit
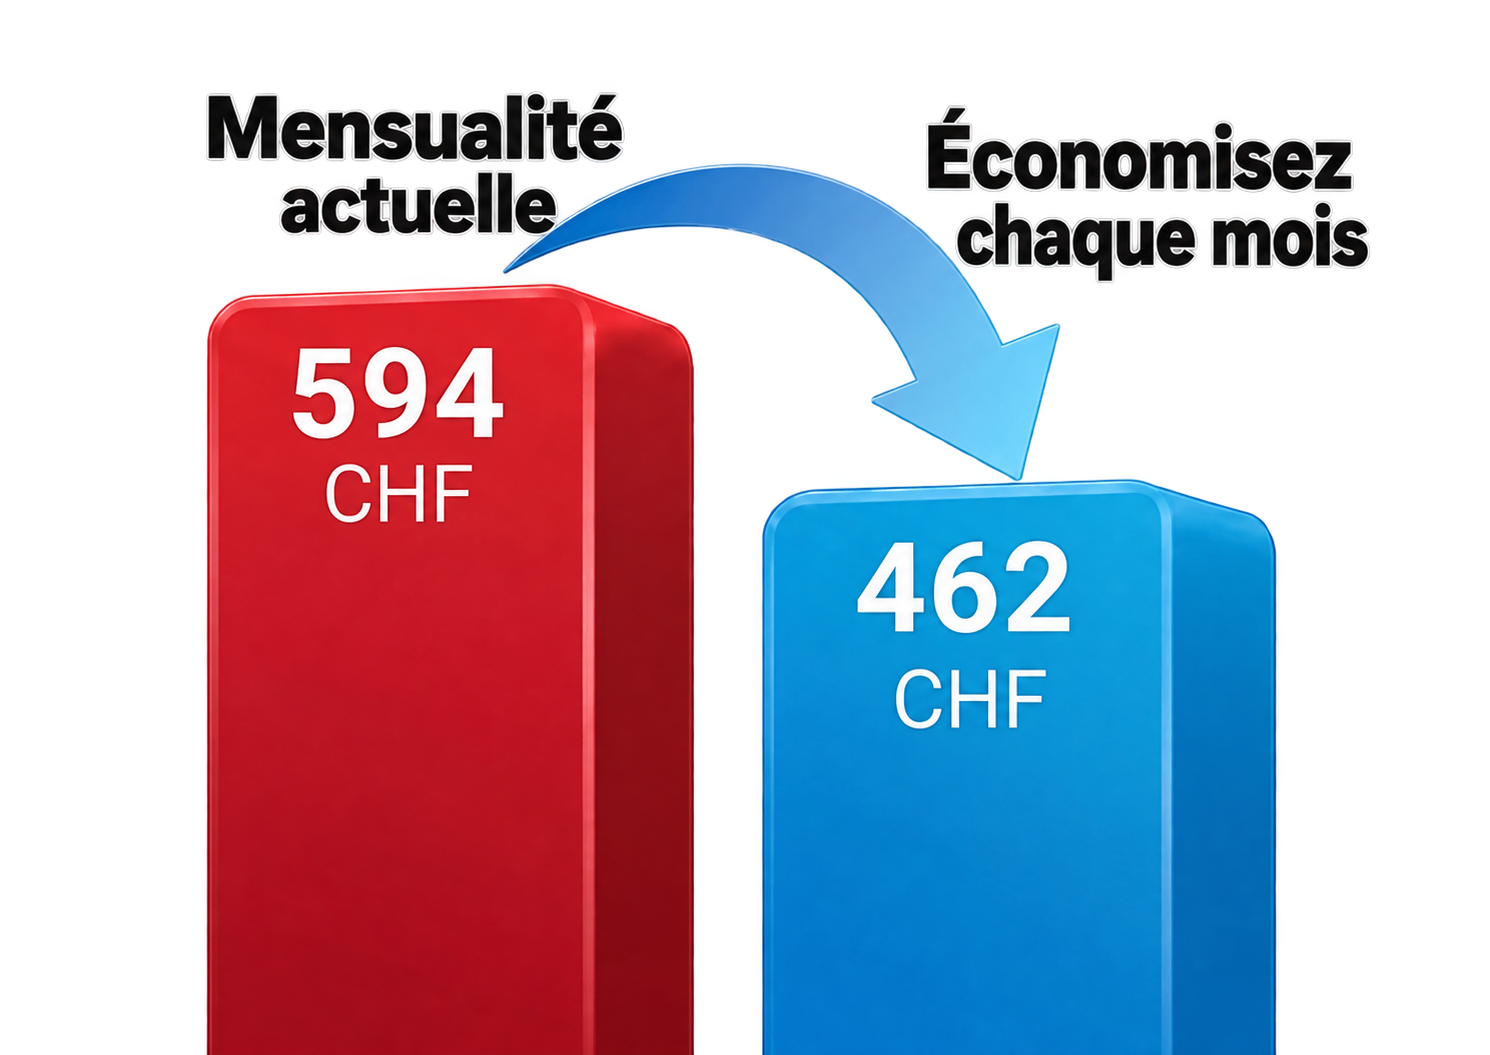


En 3 étapes vers le Rachat de crédit
1
Étape 1 :
Remplissez une demande
en ligne sans engagement
& évaluez votre potentiel
d’économies en 2 min
2
Étape 2 :
Nous nous occupons de tout.
Sans paperasse.
Après votre demande, nous déterminons votre solde restant via la ZEK. Le crédit est soldé directement par la banque.
3
Étape 3 :
Rachat de crédit
& économisez chaque mois.
Des liquidités supplémentaires sur demande.
Un rachat de crédit simple en 4 étapes
Faites votre demande en ligne et recevez une offre de rachat adaptée
Gratuit & sans engagement – vous choisissez le montant, la durée et la mensualité.
Vous payez peut-être trop pour votre crédit
- Vérification immédiate – réponse rapide
- Comparez gratuitement les offres adaptées
- Regroupez vos crédits simplement
- Discret & 100% sans engagement
- Sans paperasse & sans rendez-vous bancaire
Calculez vos économies
Votre résultat en 2 minutes
Nous travaillons avec
les banques suivantes

Trouvez simplement le crédit adapté
54’205 clients satisfaits
et de nouveaux clients chaque jour. Depuis plus de 30 ans.
Ce que nos clients disent de leur expérience de crédit
Luca B.
Les conseils étaient aimables et compétents. J’ai rapidement reçu une bonne offre de crédit et tout s’est déroulé simplement.
Sandra K.
Un processus très transparent. Aucun coût caché et le versement a été plus rapide que prévu. Très satisfait de Mutuo.
Beat K.
Comparaison simple, conditions équitables et assistance aimable. C’est exactement ainsi que j’imagine une demande de crédit moderne. Tout était parfait.
Albert M.
La demande s’est faite entièrement en ligne et était facile à comprendre. Le versement a bien eu lieu et j’ai pu réaliser mon projet.
4.9/5
Comment fonctionne votre crédit avec Mutuo
Rendez-nous visite à Bâle
Un contact personnel, rapide et simple
Clarastrasse 19
4005 Basel
09:00–12:30
13:30–18:30
BESOIN D’AIDE ?
Nos conseillers en crédit vous accompagnent personnellement
par téléphone, e-mail ou WhatsApp.
Rapide, simple et confidentiel.
Questions fréquentes sur le rachat de crédit en Suisse
Comment fonctionne un rachat de crédit ? Quand est-il avantageux, et pouvez-vous recevoir un montant supplémentaire ? Voici les principales réponses.
Qu’est-ce qu’un rachat de crédit ?
Un rachat de crédit consiste à rembourser votre crédit actuel avec un nouveau crédit. Ce refinancement couvre le montant encore nécessaire pour solder le crédit, et non la somme empruntée à l’origine.
L’objectif peut être un taux plus avantageux, une mensualité mieux adaptée ou le regroupement de plusieurs crédits. Vous pouvez aussi demander un montant supplémentaire sur votre compte. La nouvelle banque doit accepter le financement.
Quand un rachat de crédit est-il avantageux ?
Le rachat est avantageux si les coûts totaux restant à payer sont plus bas avec le nouveau crédit. Une comparaison est particulièrement utile si votre taux actuel est élevé.
Les éléments déterminants sont le taux, le solde dû, la durée restante et la nouvelle offre. Une meilleure situation professionnelle ou financière peut aussi permettre de meilleures conditions. Comparez toujours le coût total, pas seulement la mensualité.
Combien puis-je économiser avec un rachat de crédit ?
Les économies dépendent du solde dû, de l’écart entre les taux et de la durée restante.
Exemple simplifié : CHF 30’000 à rembourser sur 48 mois supplémentaires.
Crédit actuel | Nouveau crédit | |
|---|---|---|
Taux annuel effectif | 9,9 % | 5,9 % |
Mensualité | env. CHF 753 | env. CHF 701 |
Intérêts restant à payer | env. CHF 6’162 | env. CHF 3’651 |
L’économie atteint environ CHF 2’511 sur toute la durée restante.
Calcul avec des mensualités constantes, sans frais supplémentaires ni primes d’assurance. Les taux sont illustratifs et ne constituent pas une offre ferme.
Puis-je réduire ma mensualité ?
Oui, grâce à un taux plus avantageux, une durée plus longue ou les deux. À durée égale, un taux inférieur réduit la mensualité et les intérêts.
Une durée plus longue allège le budget mensuel, mais peut augmenter les intérêts totaux. Mutuo tient donc compte de la mensualité souhaitée, des coûts et des possibilités d’acceptation.
Puis-je faire racheter mon crédit à tout moment, même par une autre banque ?
Oui. Les crédits privés soumis à la loi suisse sur le crédit à la consommation peuvent être remboursés par anticipation. Pour les autres contrats, les conditions contractuelles font foi.
Mutuo examine le rachat de crédits privés de toutes les banques suisses, y compris celles qui ne sont pas nos partenaires. La nouvelle banque doit accepter le financement. Un nouveau rachat ultérieur reste possible si les conditions légales ou contractuelles sont remplies.
Après combien de mois devrais-je faire réexaminer mon crédit ?
Notre règle pratique : faites vérifier vos conditions après avoir payé au moins douze mensualités. Un rachat plus tôt est possible, mais les banques sont souvent plus réservées face à un changement rapide ou une augmentation du crédit durant la première année.
Après douze paiements, l’historique de remboursement est plus long. Selon notre expérience de courtage, c’est un bon moment pour comparer. Cela ne garantit ni de meilleures conditions ni une acceptation.
Combien coûte un rachat de crédit avec Mutuo ?
Tout le service Mutuo est gratuit : conseil, comparaison, courtage et accompagnement. Nous ne facturons aucuns frais, même en cas de refus ou si vous n’acceptez pas l’offre.
Pour le nouveau crédit, vous payez les intérêts convenus et, le cas échéant, la prime d’une assurance facultative de protection des mensualités.
Comment se déroule le rachat avec Mutuo ?
1. Envoyer la demande : indiquez votre banque actuelle, le solde approximatif et l’éventuel montant supplémentaire souhaité.
2. Transmettre les documents : nous demandons en principe une pièce d’identité et des justificatifs de revenus.
3. Examiner l’offre : elle précise le montant, le taux, la durée et la mensualité.
4. Solder le crédit : après conclusion du contrat et expiration des délais applicables, la nouvelle banque paie directement votre banque actuelle.
Un montant supplémentaire accepté est versé simultanément sur votre compte. Mutuo vous accompagne et vous explique la suite.
Dois-je demander un décompte de clôture à ma banque ?
Normalement, vous n’avez pas à obtenir ce décompte. Pour la première demande, le nom de votre banque et le solde approximatif suffisent.
Le montant prévisionnel du rachat est calculé à partir des données de crédit disponibles. Si des renseignements ou un décompte sont exceptionnellement nécessaires, nous vous informons. Le décompte définitif de l’ancienne banque peut encore indiquer un petit solde à payer ou un avoir.
Que deviennent les intérêts déjà payés et les intérêts futurs ?
Les intérêts de la période écoulée ne sont en principe pas remboursés. Pour les crédits soumis à la loi sur le crédit à la consommation, le remboursement anticipé supprime les intérêts de la durée non utilisée. Les frais correspondants doivent être réduits de manière appropriée.
Vous ne payez donc pas tous les intérêts prévus jusqu’à l’ancienne échéance. La somme des mensualités restantes ne correspond pas automatiquement au montant du rachat : elle comprend aussi des intérêts futurs.
Puis-je regrouper plusieurs crédits ?
Oui, si la nouvelle banque accepte le montant total nécessaire. Les crédits existants sont intégralement remboursés. Vous payez ensuite une seule mensualité à une seule banque pour ces crédits.
Cela facilite leur suivi et peut réduire les intérêts si les conditions sont meilleures. Indiquez-nous les banques et les soldes approximatifs. Mutuo examine le regroupement adapté.
Puis-je faire racheter mes dettes de cartes et conserver mes cartes ?
Oui. Un crédit privé peut rembourser les soldes des cartes. La comparaison est particulièrement utile en cas de paiements échelonnés avec intérêts, car les taux des cartes sont souvent plus élevés.
Vous pouvez en principe continuer à utiliser votre carte. Le rachat seul ne modifie pas la limite ; les conditions de l’émetteur restent applicables. Les nouvelles dépenses s’ajoutent à la mensualité du crédit. L’inclusion d’achats à tempérament ou d’autres factures est examinée au cas par cas.
Puis-je solder un leasing avec un crédit ?
Oui, cela peut être particulièrement intéressant si vous souhaitez racheter le véhicule et le conserver.
Les conditions du donneur de leasing et son offre ferme de rachat sont déterminantes. Le prix peut différer de la valeur résiduelle du contrat. Mutuo examine le financement. L’intérêt de l’opération dépend du prix de rachat, des nouveaux coûts de crédit et de l’alternative consistant à poursuivre le leasing.
Puis-je faire racheter mon crédit et recevoir un montant supplémentaire ?
Oui. Un rachat avec augmentation du montant finance aussi une somme à votre libre disposition.
Exemple : CHF 25’000 pour le rachat et CHF 5’000 supplémentaires donnent un nouveau crédit de CHF 30’000.
Indiquez votre souhait dans le champ « Montant supplémentaire sur votre compte ». Après acceptation et expiration des délais applicables, cette somme est versée en même temps que le paiement du rachat.
Que se passe-t-il si la banque accepte moins que demandé ?
Si le montant accepté couvre tout le rachat, vous pouvez recevoir une offre avec moins d’argent supplémentaire.
Exemple : vous avez besoin de CHF 30’000 pour le rachat et souhaitez CHF 10’000 en plus. Avec CHF 35’000 acceptés, CHF 30’000 servent au rachat et CHF 5’000 sont versés sur votre compte.
Si la banque n’accepte que CHF 25’000, le rachat intégral est impossible. Il n’a pas lieu et votre crédit actuel continue sans changement.
Quelles conditions et quels documents sont nécessaires ?
Vous devez être majeur et disposer de revenus suffisamment stables. La nouvelle banque vérifie votre situation et votre capacité de remboursement.
Nous demandons en principe une pièce d’identité et des justificatifs de revenus récents. Pour commencer, indiquez aussi votre banque et le solde approximatif. Un extrait du registre des poursuites n’est normalement pas nécessaire. Nous vous informons si la banque demande d’autres documents. Les crédits privés sont généralement accordés sans gage ni cautionnement.
Quel taux vais-je obtenir pour mon rachat de crédit ?
Votre taux est fixé après examen de votre situation et du crédit demandé. Le taux minimum annoncé ne s’applique pas automatiquement à chaque demande.
Mutuo considère les partenaires adaptés proposant des taux avantageux. La banque doit aussi accepter le montant du rachat. L’objectif est une offre adaptée en matière de coût, de montant et de remboursement. Vous connaissez vos conditions avant de signer, grâce à l’offre personnelle.
Quand ma demande sera-t-elle examinée et le rachat effectué ?
Mutuo examine souvent les documents en quelques heures. Avec un dossier complet, la banque répond normalement dans les 24 heures dans le cadre de son activité habituelle. Des vérifications peuvent prolonger ce délai.
Prévoyez quelques semaines jusqu’au rachat. Un nouveau prêt au comptant soumis à la loi sur le crédit à la consommation implique un délai de révocation de 14 jours. Avant les vacances et jours fériés, le traitement peut être plus long. Anticipez, surtout si vous avez besoin d’argent supplémentaire à une date précise.
Quand dois-je payer uniquement la nouvelle banque ?
Après le versement et le rachat, vous êtes informé par e-mail ou téléphone. Vous pouvez alors arrêter l’ancien ordre permanent et payer vos mensualités régulières à la nouvelle banque.
Vous recevez les nouvelles informations de paiement. La première mensualité est généralement due le mois suivant ; le nouveau calendrier fait foi.
L’ancienne banque envoie normalement une confirmation ou un décompte final. Un petit solde reste à payer ; un avoir est remboursé. Sans décompte, contactez l’ancienne banque.
Que devient mon assurance de crédit ?
Pour l’assurance des mensualités payée chaque mois, les primes courantes cessent après le remboursement intégral, selon le contrat. La couverture ne passe pas automatiquement au nouveau crédit.
Une assurance des mensualités pour le nouveau crédit est facultative. Comparez les prestations, les risques couverts, les exclusions et les primes. Mutuo répond à vos questions sur les solutions proposées.
Pourquoi faire racheter mon crédit avec Mutuo ?
Mutuo examine les offres de plusieurs banques partenaires et accompagne le rachat. Vous avez un interlocuteur personnel, sans devoir coordonner seul les offres et les démarches.
Nous considérons les taux, le montant, la mensualité souhaitée et les possibilités d’acceptation. Plusieurs crédits, des soldes de cartes et de l’argent supplémentaire peuvent être inclus. Notre service est gratuit. Vous examinez l’offre et décidez de signer ou non.
Un rachat de crédit serait-il avantageux pour vous ?
Indiquez votre banque actuelle, le solde approximatif et si vous souhaitez un montant supplémentaire.
Faire examiner gratuitement mon rachat de crédit
Demande gratuite et sans engagement. Accompagnement personnel dans les démarches.
L’octroi d’un crédit est interdit s’il entraîne le surendettement de la consommatrice ou du consommateur.
Exemple de calcul représentatif :
10‘000 CHF sur une durée de 12 mois :
Les intérêts (coût total) sont compris entre CHF 261.- et CHF 625.-.
taux d’intérêt effectif de 4.5% à 9.9%
La mensualité est comprise entre CHF 855.- et CHF 885.-.
Frais de dossier : CHF 0
Mutuo propose des durées de crédit de 6 -120 mois.
L’octroi d’un crédit est interdit s’il entraîne un surendettement. (Art. 3 UWG).
En quelques étapes vers le
Rachat de crédit
Choisissez votre montant
Crédits de 3'000 CHF à 350'000 CHF
Économies (jusqu’à)
CHF 14'917
Mensualité estimée : 789 CHF
En 3 étapes vers le Rachat de crédit
1
Étape 1 :
Remplissez une demande
en ligne sans engagement
& évaluez votre potentiel
d’économies en 2 min
2
Étape 2 :
Nous nous occupons de tout.
Sans paperasse.
Après votre demande, nous déterminons votre solde restant via la ZEK. Le crédit est soldé directement par la banque.
3
Étape 3 :
Rachat de crédit
& économisez chaque mois.
Des liquidités supplémentaires sur demande.
Un rachat de crédit simple en 4 étapes
Faites votre demande en ligne et recevez une offre de rachat adaptée
Gratuit & sans engagement – vous choisissez le montant, la durée et la mensualité.
- Taux avantageux
- 100% gratuit
- Décision rapide
Vous payez peut-être
trop pour votre crédit
- Vérification immédiate – réponse rapide
- Comparez gratuitement les offres adaptées
- Regroupez vos crédits simplement
- Discret & 100% sans engagement
- Sans paperasse & sans rendez-vous bancaire
Calculez vos économies
Votre résultat en 2 minutes
Nous travaillons avec les banques suivantes
54’205 clients satisfaits
et de nouveaux clients chaque jour. Depuis plus de 30 ans.
Ce que nos clients disent de leur expérience de crédit
Sandra M.
Un processus très transparent. Aucun coût caché et le versement a été plus rapide que prévu. Très satisfait de Mutuo.
Beat K.
Comparaison simple, conditions équitables et assistance aimable. C’est exactement ainsi que j’imagine une demande de crédit moderne.
Albert M.
La demande s’est faite entièrement en ligne et était facile à comprendre. Le versement a bien eu lieu et j’ai pu réaliser mon projet.
4.9/5
au 3.2.2026
Comment fonctionne votre crédit avec Mutuo
Rendez-nous visite à Bâle
Un contact personnel, rapide et simple
Clarastrasse 19
4005 Basel
09:00–12:30
13:30–18:30
BESOIN D’AIDE ?
Nos conseillers en crédit vous accompagnent personnellement
par téléphone, e-mail ou WhatsApp.
Rapide, simple et confidentiel.
Questions fréquentes sur le rachat de crédit en Suisse
Comment fonctionne un rachat de crédit ? Quand est-il avantageux, et pouvez-vous recevoir un montant supplémentaire ? Voici les principales réponses.
Qu’est-ce qu’un rachat de crédit ?
Un rachat de crédit consiste à rembourser votre crédit actuel avec un nouveau crédit. Ce refinancement couvre le montant encore nécessaire pour solder le crédit, et non la somme empruntée à l’origine.
L’objectif peut être un taux plus avantageux, une mensualité mieux adaptée ou le regroupement de plusieurs crédits. Vous pouvez aussi demander un montant supplémentaire sur votre compte. La nouvelle banque doit accepter le financement.
Quand un rachat de crédit est-il avantageux ?
Le rachat est avantageux si les coûts totaux restant à payer sont plus bas avec le nouveau crédit. Une comparaison est particulièrement utile si votre taux actuel est élevé.
Les éléments déterminants sont le taux, le solde dû, la durée restante et la nouvelle offre. Une meilleure situation professionnelle ou financière peut aussi permettre de meilleures conditions. Comparez toujours le coût total, pas seulement la mensualité.
Combien puis-je économiser avec un rachat de crédit ?
Les économies dépendent du solde dû, de l’écart entre les taux et de la durée restante.
Exemple simplifié : CHF 30’000 à rembourser sur 48 mois supplémentaires.
Crédit actuel | Nouveau crédit | |
|---|---|---|
Taux annuel effectif | 9,9 % | 5,9 % |
Mensualité | env. CHF 753 | env. CHF 701 |
Intérêts restant à payer | env. CHF 6’162 | env. CHF 3’651 |
L’économie atteint environ CHF 2’511 sur toute la durée restante.
Calcul avec des mensualités constantes, sans frais supplémentaires ni primes d’assurance. Les taux sont illustratifs et ne constituent pas une offre ferme.
Puis-je réduire ma mensualité ?
Oui, grâce à un taux plus avantageux, une durée plus longue ou les deux. À durée égale, un taux inférieur réduit la mensualité et les intérêts.
Une durée plus longue allège le budget mensuel, mais peut augmenter les intérêts totaux. Mutuo tient donc compte de la mensualité souhaitée, des coûts et des possibilités d’acceptation.
Puis-je faire racheter mon crédit à tout moment, même par une autre banque ?
Oui. Les crédits privés soumis à la loi suisse sur le crédit à la consommation peuvent être remboursés par anticipation. Pour les autres contrats, les conditions contractuelles font foi.
Mutuo examine le rachat de crédits privés de toutes les banques suisses, y compris celles qui ne sont pas nos partenaires. La nouvelle banque doit accepter le financement. Un nouveau rachat ultérieur reste possible si les conditions légales ou contractuelles sont remplies.
Après combien de mois devrais-je faire réexaminer mon crédit ?
Notre règle pratique : faites vérifier vos conditions après avoir payé au moins douze mensualités. Un rachat plus tôt est possible, mais les banques sont souvent plus réservées face à un changement rapide ou une augmentation du crédit durant la première année.
Après douze paiements, l’historique de remboursement est plus long. Selon notre expérience de courtage, c’est un bon moment pour comparer. Cela ne garantit ni de meilleures conditions ni une acceptation.
Combien coûte un rachat de crédit avec Mutuo ?
Tout le service Mutuo est gratuit : conseil, comparaison, courtage et accompagnement. Nous ne facturons aucuns frais, même en cas de refus ou si vous n’acceptez pas l’offre.
Pour le nouveau crédit, vous payez les intérêts convenus et, le cas échéant, la prime d’une assurance facultative de protection des mensualités.
Comment se déroule le rachat avec Mutuo ?
1. Envoyer la demande : indiquez votre banque actuelle, le solde approximatif et l’éventuel montant supplémentaire souhaité.
2. Transmettre les documents : nous demandons en principe une pièce d’identité et des justificatifs de revenus.
3. Examiner l’offre : elle précise le montant, le taux, la durée et la mensualité.
4. Solder le crédit : après conclusion du contrat et expiration des délais applicables, la nouvelle banque paie directement votre banque actuelle.
Un montant supplémentaire accepté est versé simultanément sur votre compte. Mutuo vous accompagne et vous explique la suite.
Dois-je demander un décompte de clôture à ma banque ?
Normalement, vous n’avez pas à obtenir ce décompte. Pour la première demande, le nom de votre banque et le solde approximatif suffisent.
Le montant prévisionnel du rachat est calculé à partir des données de crédit disponibles. Si des renseignements ou un décompte sont exceptionnellement nécessaires, nous vous informons. Le décompte définitif de l’ancienne banque peut encore indiquer un petit solde à payer ou un avoir.
Que deviennent les intérêts déjà payés et les intérêts futurs ?
Les intérêts de la période écoulée ne sont en principe pas remboursés. Pour les crédits soumis à la loi sur le crédit à la consommation, le remboursement anticipé supprime les intérêts de la durée non utilisée. Les frais correspondants doivent être réduits de manière appropriée.
Vous ne payez donc pas tous les intérêts prévus jusqu’à l’ancienne échéance. La somme des mensualités restantes ne correspond pas automatiquement au montant du rachat : elle comprend aussi des intérêts futurs.
Puis-je regrouper plusieurs crédits ?
Oui, si la nouvelle banque accepte le montant total nécessaire. Les crédits existants sont intégralement remboursés. Vous payez ensuite une seule mensualité à une seule banque pour ces crédits.
Cela facilite leur suivi et peut réduire les intérêts si les conditions sont meilleures. Indiquez-nous les banques et les soldes approximatifs. Mutuo examine le regroupement adapté.
Puis-je faire racheter mes dettes de cartes et conserver mes cartes ?
Oui. Un crédit privé peut rembourser les soldes des cartes. La comparaison est particulièrement utile en cas de paiements échelonnés avec intérêts, car les taux des cartes sont souvent plus élevés.
Vous pouvez en principe continuer à utiliser votre carte. Le rachat seul ne modifie pas la limite ; les conditions de l’émetteur restent applicables. Les nouvelles dépenses s’ajoutent à la mensualité du crédit. L’inclusion d’achats à tempérament ou d’autres factures est examinée au cas par cas.
Puis-je solder un leasing avec un crédit ?
Oui, cela peut être particulièrement intéressant si vous souhaitez racheter le véhicule et le conserver.
Les conditions du donneur de leasing et son offre ferme de rachat sont déterminantes. Le prix peut différer de la valeur résiduelle du contrat. Mutuo examine le financement. L’intérêt de l’opération dépend du prix de rachat, des nouveaux coûts de crédit et de l’alternative consistant à poursuivre le leasing.
Puis-je faire racheter mon crédit et recevoir un montant supplémentaire ?
Oui. Un rachat avec augmentation du montant finance aussi une somme à votre libre disposition.
Exemple : CHF 25’000 pour le rachat et CHF 5’000 supplémentaires donnent un nouveau crédit de CHF 30’000.
Indiquez votre souhait dans le champ « Montant supplémentaire sur votre compte ». Après acceptation et expiration des délais applicables, cette somme est versée en même temps que le paiement du rachat.
Que se passe-t-il si la banque accepte moins que demandé ?
Si le montant accepté couvre tout le rachat, vous pouvez recevoir une offre avec moins d’argent supplémentaire.
Exemple : vous avez besoin de CHF 30’000 pour le rachat et souhaitez CHF 10’000 en plus. Avec CHF 35’000 acceptés, CHF 30’000 servent au rachat et CHF 5’000 sont versés sur votre compte.
Si la banque n’accepte que CHF 25’000, le rachat intégral est impossible. Il n’a pas lieu et votre crédit actuel continue sans changement.
Quelles conditions et quels documents sont nécessaires ?
Vous devez être majeur et disposer de revenus suffisamment stables. La nouvelle banque vérifie votre situation et votre capacité de remboursement.
Nous demandons en principe une pièce d’identité et des justificatifs de revenus récents. Pour commencer, indiquez aussi votre banque et le solde approximatif. Un extrait du registre des poursuites n’est normalement pas nécessaire. Nous vous informons si la banque demande d’autres documents. Les crédits privés sont généralement accordés sans gage ni cautionnement.
Quel taux vais-je obtenir pour mon rachat de crédit ?
Votre taux est fixé après examen de votre situation et du crédit demandé. Le taux minimum annoncé ne s’applique pas automatiquement à chaque demande.
Mutuo considère les partenaires adaptés proposant des taux avantageux. La banque doit aussi accepter le montant du rachat. L’objectif est une offre adaptée en matière de coût, de montant et de remboursement. Vous connaissez vos conditions avant de signer, grâce à l’offre personnelle.
Quand ma demande sera-t-elle examinée et le rachat effectué ?
Mutuo examine souvent les documents en quelques heures. Avec un dossier complet, la banque répond normalement dans les 24 heures dans le cadre de son activité habituelle. Des vérifications peuvent prolonger ce délai.
Prévoyez quelques semaines jusqu’au rachat. Un nouveau prêt au comptant soumis à la loi sur le crédit à la consommation implique un délai de révocation de 14 jours. Avant les vacances et jours fériés, le traitement peut être plus long. Anticipez, surtout si vous avez besoin d’argent supplémentaire à une date précise.
Quand dois-je payer uniquement la nouvelle banque ?
Après le versement et le rachat, vous êtes informé par e-mail ou téléphone. Vous pouvez alors arrêter l’ancien ordre permanent et payer vos mensualités régulières à la nouvelle banque.
Vous recevez les nouvelles informations de paiement. La première mensualité est généralement due le mois suivant ; le nouveau calendrier fait foi.
L’ancienne banque envoie normalement une confirmation ou un décompte final. Un petit solde reste à payer ; un avoir est remboursé. Sans décompte, contactez l’ancienne banque.
Que devient mon assurance de crédit ?
Pour l’assurance des mensualités payée chaque mois, les primes courantes cessent après le remboursement intégral, selon le contrat. La couverture ne passe pas automatiquement au nouveau crédit.
Une assurance des mensualités pour le nouveau crédit est facultative. Comparez les prestations, les risques couverts, les exclusions et les primes. Mutuo répond à vos questions sur les solutions proposées.
Pourquoi faire racheter mon crédit avec Mutuo ?
Mutuo examine les offres de plusieurs banques partenaires et accompagne le rachat. Vous avez un interlocuteur personnel, sans devoir coordonner seul les offres et les démarches.
Nous considérons les taux, le montant, la mensualité souhaitée et les possibilités d’acceptation. Plusieurs crédits, des soldes de cartes et de l’argent supplémentaire peuvent être inclus. Notre service est gratuit. Vous examinez l’offre et décidez de signer ou non.
Un rachat de crédit serait-il avantageux pour vous ?
Indiquez votre banque actuelle, le solde approximatif et si vous souhaitez un montant supplémentaire.
Faire examiner gratuitement mon rachat de crédit
Demande gratuite et sans engagement. Accompagnement personnel dans les démarches.
L’octroi d’un crédit est interdit s’il entraîne le surendettement de la consommatrice ou du consommateur.
Exemple de calcul représentatif :
10‘000 CHF sur une durée de 12 mois :
Les intérêts (coût total) sont compris entre CHF 261.- et CHF 625.-.
taux d’intérêt effectif de 4.5% à 9.9%
La mensualité est comprise entre CHF 855.- et CHF 885.-.
Frais de dossier : CHF 0
Mutuo propose des durées de crédit de 6 -120 mois.
L’octroi d’un crédit est interdit s’il entraîne un surendettement. (Art. 3 UWG).