Escolhe o montante desejado
Créditos de 3'000 CHF a 350'000 CHF
Poupança (até)
CHF 14'917
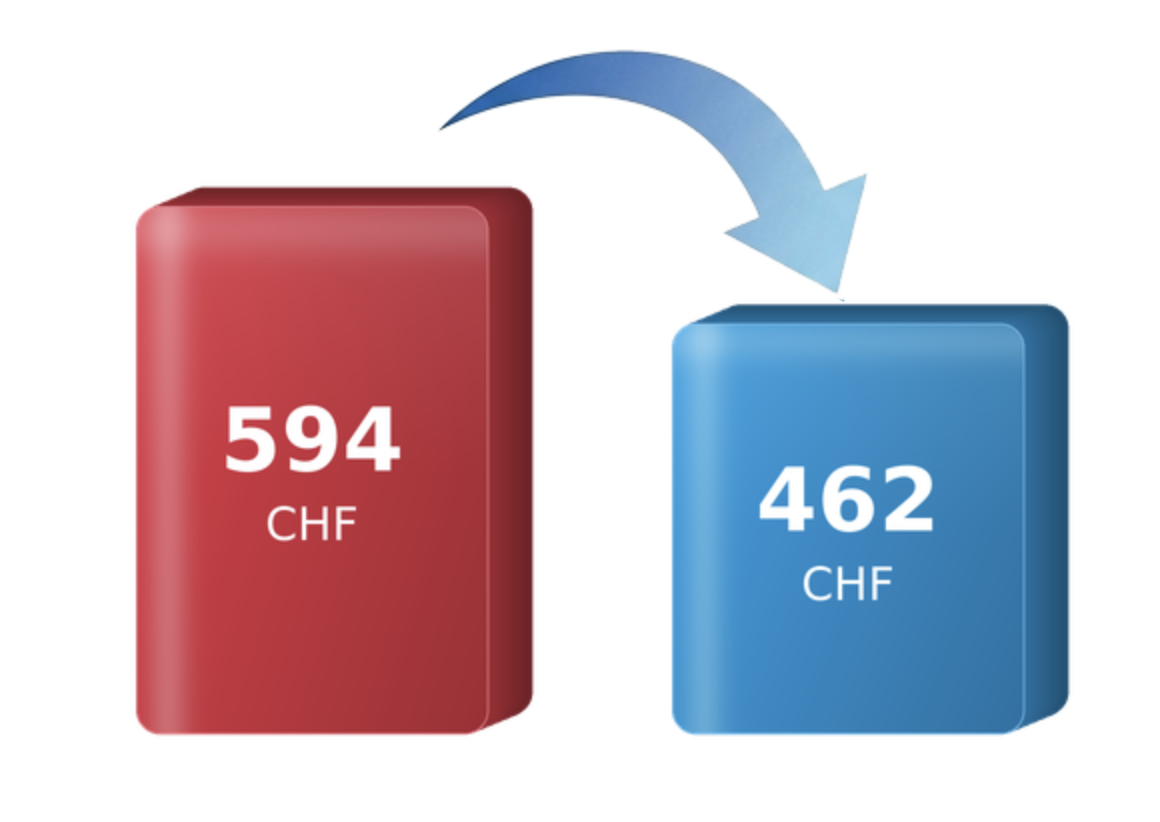
Prestação mensal estimada: 789 CHF
- ⏱️ Gratuito e sem compromisso em 2 minutos
- 🔒 100% gratuito e sem compromisso
- ✔️ Sem contrato nem compromisso
Prestador
suíço
Seguro
Certificado
Desde 1980
Refinancia o teu crédito.
Menos juros.
Mais para ti.
Refinancia o crédito facilmente em 4 passos
Faz o pedido online e recebe uma proposta de refinanciamento adequada
Gratuito e sem compromisso: tu escolhes o montante, o prazo e a prestação.
Talvez estejas a pagar demasiado pelo teu crédito
- Análise imediata – aprovação rápida
- Compara gratuitamente propostas adequadas
- Junta os teus créditos facilmente
- Discreto e sem compromisso a 100%
- Sem papelada nem deslocações ao banco
Calcula a poupança potencial
O teu resultado em 2 minutos
Trabalhamos com
os seguintes bancos
Encontra facilmente o crédito certo
Dica: liquida também as dívidas do cartão de crédito e poupa ainda mais.
Despesas mensais
54’205 clientes satisfeitos
e todos os dias chegam mais. Há mais de 30 anos.
O que os nossos clientes dizem sobre a contratação do crédito
Luca B.
O aconselhamento foi simpático e competente. Recebi rapidamente uma boa proposta de crédito e tudo decorreu sem complicações.
Sandra K.
Um processo muito transparente. Sem custos ocultos e o dinheiro foi disponibilizado mais depressa do que esperava. Muito satisfeita com a Mutuo.
Beat K.
Comparação simples, condições justas e apoio simpático. É exatamente assim que imagino um processo de crédito moderno. Tudo ótimo.
Albert M.
O pedido foi feito inteiramente online e era fácil de compreender. Recebi o dinheiro e consegui concretizar o projeto que tinha em mente.
4.9/5
Como funciona o teu crédito com a Mutuo
90% dos suíços pagam demasiado pelo seu crédito, com uma taxa média de 8,9% – os nossos créditos pessoais estão disponíveis a partir de 4,5% de juros.
NÚMEROS EM VEZ DE INTUIÇÃO
Quando compensa refinanciar um crédito?
O refinanciamento pode compensar se o custo total restante for inferior com a nova proposta. A diferença entre as taxas de juro e o mesmo saldo em dívida são bons indicadores.
Visita-nos em Basileia
Contacto pessoal, rápido e simples
Clarastrasse 19
4005 Basel
09:00–12:30
13:30–18:30
PRECISAS DE AJUDA?
Os nossos consultores de crédito apoiam-te pessoalmente
por telefone, e-mail ou WhatsApp.
Rápido, simples e confidencial.
Perguntas frequentes sobre a transferência de crédito na Suíça
Como funciona a transferência de crédito? Quando compensa e pode receber dinheiro adicional? Encontre aqui as principais respostas.
O que significa transferir ou refinanciar um crédito?
Significa liquidar o crédito atual com um novo crédito. Este refinanciamento cobre o montante ainda necessário para a liquidação, não o valor inicialmente pedido.
O objetivo pode ser uma taxa mais baixa, uma prestação mais adequada ou a consolidação de vários créditos. Pode também pedir dinheiro adicional para a sua conta. O novo banco tem de aprovar o financiamento.
Quando compensa transferir um crédito?
Compensa financeiramente quando os custos totais ainda a pagar são mais baixos com o novo crédito. Comparar é especialmente útil se a sua taxa atual for elevada.
Contam a taxa, o montante em dívida, o prazo restante e a nova proposta. Uma melhoria da situação profissional ou financeira também pode permitir melhores condições. Compare sempre o custo total, não apenas a prestação.
Quanto posso poupar ao transferir o crédito?
A poupança depende do montante em dívida, da diferença entre taxas e do prazo restante.
Exemplo simplificado: CHF 30’000 a reembolsar nos próximos 48 meses.
Crédito atual | Novo crédito | |
|---|---|---|
Taxa anual efetiva | 9,9 % | 5,9 % |
Prestação mensal | cerca de CHF 753 | cerca de CHF 701 |
Juros ainda a pagar | cerca de CHF 6’162 | cerca de CHF 3’651 |
A poupança é de cerca de CHF 2’511 durante todo o prazo restante.
Cálculo com prestações constantes, sem custos adicionais nem prémios de seguro. As taxas são exemplos e não constituem uma proposta vinculativa.
Posso reduzir a prestação mensal?
Sim, com uma taxa mais baixa, um prazo mais longo ou ambos. Mantendo o prazo, uma taxa inferior reduz a prestação e os juros.
Um prazo mais longo alivia o orçamento mensal, mas pode aumentar o total de juros. A Mutuo considera, por isso, a prestação pretendida, os custos e as possibilidades de aprovação.
Posso liquidar o crédito a qualquer momento, mesmo mudando de banco?
Sim. Os créditos pessoais abrangidos pela lei suíça do crédito ao consumo podem ser reembolsados antecipadamente. Nos restantes contratos aplicam-se as condições contratuais.
A Mutuo analisa a transferência de créditos pessoais de todos os bancos suíços, mesmo não parceiros. O novo banco tem de aprovar o financiamento. É possível voltar a transferir o crédito mais tarde, desde que se cumpram as condições legais ou contratuais.
Ao fim de quantos meses devo pedir uma revisão do crédito?
A nossa regra prática: peça uma revisão após pagar pelo menos doze prestações mensais. Uma transferência mais cedo é possível, mas os bancos são frequentemente mais prudentes com mudanças rápidas ou aumentos do crédito no primeiro ano.
Após doze pagamentos existe um histórico mais longo. Segundo a nossa experiência de intermediação, é uma boa altura para comparar. Isso não garante melhores condições nem aprovação.
Quanto custa transferir um crédito com a Mutuo?
Todo o serviço Mutuo é gratuito: aconselhamento, comparação, intermediação e acompanhamento. Não cobramos comissões mesmo que o pedido seja recusado ou não aceite a proposta.
No novo crédito paga os juros acordados e, se escolher um seguro facultativo de proteção das prestações, o respetivo prémio.
Como funciona a transferência com a Mutuo?
1. Enviar o pedido: indique o banco atual, o montante aproximado em dívida e qualquer valor adicional pretendido.
2. Enviar documentos: normalmente precisamos de identificação e comprovativos de rendimentos.
3. Analisar a proposta: inclui montante, taxa, prazo e prestação.
4. Liquidar o crédito: após a celebração do contrato e o fim dos prazos aplicáveis, o novo banco paga diretamente ao banco atual.
O montante adicional aprovado é transferido simultaneamente para a sua conta. A Mutuo acompanha o processo e explica os próximos passos.
Preciso de pedir um extrato de liquidação ao meu banco?
Normalmente não precisa de obter esse extrato. Para o pedido inicial bastam o nome do banco e o montante aproximado em dívida.
O valor previsto para a liquidação é calculado com os dados disponíveis sobre o crédito. Se forem excecionalmente necessários um extrato ou mais informações, avisamo-lo. O acerto final do banco anterior pode ainda indicar um pequeno montante a pagar ou um saldo a seu favor.
O que acontece aos juros já pagos e aos futuros?
Os juros do período já decorrido não são, em princípio, devolvidos. Nos créditos abrangidos pela lei suíça do crédito ao consumo, o reembolso antecipado elimina os juros do prazo não utilizado. Os custos correspondentes devem ser reduzidos adequadamente.
Não paga, por isso, todos os juros previstos até ao fim do contrato anterior. A soma das prestações restantes não corresponde automaticamente ao montante de liquidação: inclui também juros futuros.
Posso juntar vários créditos?
Sim, se o novo banco aprovar o montante total necessário. Os créditos atuais são liquidados integralmente. Passa a pagar uma única prestação mensal a um único banco por esses créditos.
Isso facilita a gestão e pode reduzir os juros com condições melhores. Indique-nos os bancos e os montantes aproximados em dívida. A Mutuo analisa a consolidação adequada.
Posso liquidar dívidas dos cartões e continuar a usá-los?
Sim. Um crédito pessoal pode liquidar saldos de cartões. Comparar é especialmente útil nos pagamentos fracionados com juros, pois as taxas dos cartões são frequentemente mais altas.
Em princípio, pode continuar a usar o cartão. A liquidação, por si só, não altera o limite; mantêm-se as condições do emissor. Novas despesas acrescem à prestação do crédito. A inclusão de compras a prestações ou outras faturas é analisada individualmente.
Posso liquidar um leasing com um crédito?
Sim, pode ser especialmente interessante se quiser adquirir o veículo e ficar com ele.
Contam as condições da entidade de leasing e a proposta vinculativa de aquisição. O preço pode diferir do valor residual do contrato. A Mutuo analisa o financiamento. A vantagem depende do preço de aquisição, dos custos do novo crédito e da alternativa de manter o leasing.
Posso transferir o crédito e receber dinheiro adicional?
Sim. Uma transferência com aumento do montante financia também uma quantia para utilizar livremente.
Exemplo: CHF 25’000 para a liquidação mais CHF 5’000 adicionais resultam num novo crédito de CHF 30’000.
Indique o valor no campo «Montante adicional na sua conta». Após a aprovação e o fim dos prazos aplicáveis, será transferido ao mesmo tempo que o pagamento para a liquidação.
O que acontece se o banco aprovar menos do que pedi?
Se o valor aprovado cobrir a liquidação total, pode receber uma proposta com menos dinheiro adicional.
Exemplo: precisa de CHF 30’000 para liquidar o crédito e pretende mais CHF 10’000. Com CHF 35’000 aprovados, CHF 30’000 liquidam a dívida e CHF 5’000 entram na sua conta.
Se o banco aprovar apenas CHF 25’000, o valor não chega. A transferência não se concretiza e o crédito atual mantém-se inalterado.
Quais são os requisitos e documentos necessários?
Tem de ser maior de idade e ter rendimentos suficientemente estáveis. O novo banco verifica a situação financeira e a capacidade de reembolso.
Normalmente precisamos de identificação e comprovativos de rendimentos recentes. Para começar, indique também o banco e a dívida aproximada. Geralmente não é necessário um extrato do registo suíço de execuções por dívidas («poursuites» ou «Betreibungen»). Se o banco pedir mais documentos, informamo-lo. Os créditos pessoais são normalmente concedidos sem penhor nem fiador.
Que taxa vou obter na transferência do crédito?
A taxa é definida após a análise da situação financeira e do crédito pedido. A taxa mínima anunciada não se aplica automaticamente a todos.
A Mutuo considera os parceiros adequados com taxas favoráveis. O banco tem também de aprovar o montante necessário para a liquidação. O objetivo é uma proposta adequada em custo, montante e reembolso. Conhece as condições concretas na proposta, antes de assinar.
Quanto demora a análise e quando ocorre a liquidação?
A Mutuo analisa documentos frequentemente em poucas horas. Com a documentação completa, o banco responde normalmente em 24 horas durante o seu funcionamento habitual. Verificações adicionais podem demorar mais.
Conte com algumas semanas até à liquidação. Nos novos empréstimos em dinheiro abrangidos pela lei suíça do crédito ao consumo, aplica-se o prazo de revogação de 14 dias. Antes das férias e feriados pode demorar mais. Peça com antecedência, sobretudo se precisar de dinheiro adicional numa data específica.
A partir de quando pago apenas ao novo banco?
Após o pagamento e a liquidação, recebe uma informação por e-mail ou telefone. Pode então cancelar a ordem permanente anterior e pagar as prestações regulares ao novo banco.
Receberá os novos dados de pagamento. A primeira prestação vence-se normalmente no mês seguinte; prevalece o novo plano de pagamentos.
O banco anterior envia normalmente uma confirmação ou extrato final. Um pequeno saldo em dívida deve ser pago; um saldo a seu favor é devolvido. Se não receber o extrato, contacte o banco anterior.
O que acontece ao meu seguro de crédito?
No seguro de proteção das prestações pago mensalmente, os prémios correntes cessam após a liquidação, segundo o contrato. A cobertura não passa automaticamente para o novo crédito.
O seguro de proteção das prestações do novo crédito é facultativo. Compare coberturas, riscos, exclusões e prémios mensais. A Mutuo esclarece as suas dúvidas sobre as opções propostas.
Porquê transferir o crédito através da Mutuo?
A Mutuo analisa propostas de vários bancos parceiros e acompanha a transferência. Tem um interlocutor dedicado e não precisa de coordenar sozinho propostas e procedimentos.
Consideramos taxas, montante, prestação pretendida e possibilidades de aprovação. Podem ser incluídos vários créditos, saldos de cartões e dinheiro adicional. O serviço é gratuito. Analisa a proposta e decide se quer celebrar o contrato.
Quer substituir o seu empréstimo caro, por um empréstimo mais barato?
Quer um pagamento mensual mais baixo?

Exemplo de cálculo representativo:
10‘000 CHF com um prazo de 12 meses:
Os juros (custo total) variam entre CHF 261.- e CHF 625.-.
Taxa de juro efetiva de 4.5% a 9.9%
A prestação mensal varia entre CHF 855.- e CHF 885.-.
Comissões de processamento: CHF 0
A Mutuo oferece prazos de crédito de 6 -120 meses.
É proibida a concessão de crédito se esta conduzir ao sobre-endividamento. (Art. 3 UWG).
Refinancia o teu crédito.
Menos juros.
Mais para ti.
Escolhe o montante desejado
Créditos de 3'000 CHF a 350'000 CHF
Poupança (até)
CHF 14'917
Prestação mensal estimada: 789 CHF
- ⏱️ Gratuito e sem compromisso em 2 minutos
- 🔒 100% gratuito e sem compromisso
- ✔️ Sem contrato nem compromisso
Prestador
suíço
Seguro
Certificado
Desde 1980
Refinancia o crédito facilmente em 4 passos
Faz o pedido online e recebe uma proposta de refinanciamento adequada
Gratuito e sem compromisso: tu escolhes o montante, o prazo e a prestação.
- Taxas de juro atrativas
- 100% gratuito
- Decisão rápida
Talvez estejas a pagar
demasiado pelo teu crédito
- Análise imediata – aprovação rápida
- Compara gratuitamente propostas adequadas
- Junta os teus créditos facilmente
- Discreto e sem compromisso a 100%
- Sem papelada nem deslocações ao banco
Calcula a poupança potencial
O teu resultado em 2 minutos
Trabalhamos com os seguintes bancos
Dica: liquida também as dívidas do cartão de crédito e poupa ainda mais.
Despesas mensais
54’205 clientes satisfeitos
e todos os dias chegam mais. Há mais de 30 anos.
O que os nossos clientes dizem sobre a contratação do crédito
Sandra M.
Um processo muito transparente. Sem custos ocultos e o dinheiro foi disponibilizado mais depressa do que esperava. Muito satisfeita com a Mutuo.
Beat K.
Comparação simples, condições justas e apoio simpático. É exatamente assim que imagino um processo de crédito moderno.
Albert M.
O pedido foi feito inteiramente online e era fácil de compreender. Recebi o dinheiro e consegui concretizar o projeto que tinha em mente.
4.9/5
à data de 3.2.2026
Como funciona o teu crédito com a Mutuo
90% dos suíços pagam demasiado pelo seu crédito, com uma taxa média de 8,9% – os nossos créditos pessoais estão disponíveis a partir de 4,5% de juros.
NÚMEROS EM VEZ DE INTUIÇÃO
Quando compensa refinanciar um crédito?
O refinanciamento pode compensar se o custo total restante for inferior com a nova proposta. A diferença entre as taxas de juro e o mesmo saldo em dívida são bons indicadores.
Visita-nos em Basileia
Contacto pessoal, rápido e simples
Clarastrasse 19
4005 Basel
09:00–12:30
13:30–18:30
PRECISAS DE AJUDA?
Os nossos consultores de crédito apoiam-te pessoalmente
por telefone, e-mail ou WhatsApp.
Rápido, simples e confidencial.
Perguntas frequentes sobre a transferência de crédito na Suíça
Como funciona a transferência de crédito? Quando compensa e pode receber dinheiro adicional? Encontre aqui as principais respostas.
O que significa transferir ou refinanciar um crédito?
Significa liquidar o crédito atual com um novo crédito. Este refinanciamento cobre o montante ainda necessário para a liquidação, não o valor inicialmente pedido.
O objetivo pode ser uma taxa mais baixa, uma prestação mais adequada ou a consolidação de vários créditos. Pode também pedir dinheiro adicional para a sua conta. O novo banco tem de aprovar o financiamento.
Quando compensa transferir um crédito?
Compensa financeiramente quando os custos totais ainda a pagar são mais baixos com o novo crédito. Comparar é especialmente útil se a sua taxa atual for elevada.
Contam a taxa, o montante em dívida, o prazo restante e a nova proposta. Uma melhoria da situação profissional ou financeira também pode permitir melhores condições. Compare sempre o custo total, não apenas a prestação.
Quanto posso poupar ao transferir o crédito?
A poupança depende do montante em dívida, da diferença entre taxas e do prazo restante.
Exemplo simplificado: CHF 30’000 a reembolsar nos próximos 48 meses.
Crédito atual | Novo crédito | |
|---|---|---|
Taxa anual efetiva | 9,9 % | 5,9 % |
Prestação mensal | cerca de CHF 753 | cerca de CHF 701 |
Juros ainda a pagar | cerca de CHF 6’162 | cerca de CHF 3’651 |
A poupança é de cerca de CHF 2’511 durante todo o prazo restante.
Cálculo com prestações constantes, sem custos adicionais nem prémios de seguro. As taxas são exemplos e não constituem uma proposta vinculativa.
Posso reduzir a prestação mensal?
Sim, com uma taxa mais baixa, um prazo mais longo ou ambos. Mantendo o prazo, uma taxa inferior reduz a prestação e os juros.
Um prazo mais longo alivia o orçamento mensal, mas pode aumentar o total de juros. A Mutuo considera, por isso, a prestação pretendida, os custos e as possibilidades de aprovação.
Posso liquidar o crédito a qualquer momento, mesmo mudando de banco?
Sim. Os créditos pessoais abrangidos pela lei suíça do crédito ao consumo podem ser reembolsados antecipadamente. Nos restantes contratos aplicam-se as condições contratuais.
A Mutuo analisa a transferência de créditos pessoais de todos os bancos suíços, mesmo não parceiros. O novo banco tem de aprovar o financiamento. É possível voltar a transferir o crédito mais tarde, desde que se cumpram as condições legais ou contratuais.
Ao fim de quantos meses devo pedir uma revisão do crédito?
A nossa regra prática: peça uma revisão após pagar pelo menos doze prestações mensais. Uma transferência mais cedo é possível, mas os bancos são frequentemente mais prudentes com mudanças rápidas ou aumentos do crédito no primeiro ano.
Após doze pagamentos existe um histórico mais longo. Segundo a nossa experiência de intermediação, é uma boa altura para comparar. Isso não garante melhores condições nem aprovação.
Quanto custa transferir um crédito com a Mutuo?
Todo o serviço Mutuo é gratuito: aconselhamento, comparação, intermediação e acompanhamento. Não cobramos comissões mesmo que o pedido seja recusado ou não aceite a proposta.
No novo crédito paga os juros acordados e, se escolher um seguro facultativo de proteção das prestações, o respetivo prémio.
Como funciona a transferência com a Mutuo?
1. Enviar o pedido: indique o banco atual, o montante aproximado em dívida e qualquer valor adicional pretendido.
2. Enviar documentos: normalmente precisamos de identificação e comprovativos de rendimentos.
3. Analisar a proposta: inclui montante, taxa, prazo e prestação.
4. Liquidar o crédito: após a celebração do contrato e o fim dos prazos aplicáveis, o novo banco paga diretamente ao banco atual.
O montante adicional aprovado é transferido simultaneamente para a sua conta. A Mutuo acompanha o processo e explica os próximos passos.
Preciso de pedir um extrato de liquidação ao meu banco?
Normalmente não precisa de obter esse extrato. Para o pedido inicial bastam o nome do banco e o montante aproximado em dívida.
O valor previsto para a liquidação é calculado com os dados disponíveis sobre o crédito. Se forem excecionalmente necessários um extrato ou mais informações, avisamo-lo. O acerto final do banco anterior pode ainda indicar um pequeno montante a pagar ou um saldo a seu favor.
O que acontece aos juros já pagos e aos futuros?
Os juros do período já decorrido não são, em princípio, devolvidos. Nos créditos abrangidos pela lei suíça do crédito ao consumo, o reembolso antecipado elimina os juros do prazo não utilizado. Os custos correspondentes devem ser reduzidos adequadamente.
Não paga, por isso, todos os juros previstos até ao fim do contrato anterior. A soma das prestações restantes não corresponde automaticamente ao montante de liquidação: inclui também juros futuros.
Posso juntar vários créditos?
Sim, se o novo banco aprovar o montante total necessário. Os créditos atuais são liquidados integralmente. Passa a pagar uma única prestação mensal a um único banco por esses créditos.
Isso facilita a gestão e pode reduzir os juros com condições melhores. Indique-nos os bancos e os montantes aproximados em dívida. A Mutuo analisa a consolidação adequada.
Posso liquidar dívidas dos cartões e continuar a usá-los?
Sim. Um crédito pessoal pode liquidar saldos de cartões. Comparar é especialmente útil nos pagamentos fracionados com juros, pois as taxas dos cartões são frequentemente mais altas.
Em princípio, pode continuar a usar o cartão. A liquidação, por si só, não altera o limite; mantêm-se as condições do emissor. Novas despesas acrescem à prestação do crédito. A inclusão de compras a prestações ou outras faturas é analisada individualmente.
Posso liquidar um leasing com um crédito?
Sim, pode ser especialmente interessante se quiser adquirir o veículo e ficar com ele.
Contam as condições da entidade de leasing e a proposta vinculativa de aquisição. O preço pode diferir do valor residual do contrato. A Mutuo analisa o financiamento. A vantagem depende do preço de aquisição, dos custos do novo crédito e da alternativa de manter o leasing.
Posso transferir o crédito e receber dinheiro adicional?
Sim. Uma transferência com aumento do montante financia também uma quantia para utilizar livremente.
Exemplo: CHF 25’000 para a liquidação mais CHF 5’000 adicionais resultam num novo crédito de CHF 30’000.
Indique o valor no campo «Montante adicional na sua conta». Após a aprovação e o fim dos prazos aplicáveis, será transferido ao mesmo tempo que o pagamento para a liquidação.
O que acontece se o banco aprovar menos do que pedi?
Se o valor aprovado cobrir a liquidação total, pode receber uma proposta com menos dinheiro adicional.
Exemplo: precisa de CHF 30’000 para liquidar o crédito e pretende mais CHF 10’000. Com CHF 35’000 aprovados, CHF 30’000 liquidam a dívida e CHF 5’000 entram na sua conta.
Se o banco aprovar apenas CHF 25’000, o valor não chega. A transferência não se concretiza e o crédito atual mantém-se inalterado.
Quais são os requisitos e documentos necessários?
Tem de ser maior de idade e ter rendimentos suficientemente estáveis. O novo banco verifica a situação financeira e a capacidade de reembolso.
Normalmente precisamos de identificação e comprovativos de rendimentos recentes. Para começar, indique também o banco e a dívida aproximada. Geralmente não é necessário um extrato do registo suíço de execuções por dívidas («poursuites» ou «Betreibungen»). Se o banco pedir mais documentos, informamo-lo. Os créditos pessoais são normalmente concedidos sem penhor nem fiador.
Que taxa vou obter na transferência do crédito?
A taxa é definida após a análise da situação financeira e do crédito pedido. A taxa mínima anunciada não se aplica automaticamente a todos.
A Mutuo considera os parceiros adequados com taxas favoráveis. O banco tem também de aprovar o montante necessário para a liquidação. O objetivo é uma proposta adequada em custo, montante e reembolso. Conhece as condições concretas na proposta, antes de assinar.
Quanto demora a análise e quando ocorre a liquidação?
A Mutuo analisa documentos frequentemente em poucas horas. Com a documentação completa, o banco responde normalmente em 24 horas durante o seu funcionamento habitual. Verificações adicionais podem demorar mais.
Conte com algumas semanas até à liquidação. Nos novos empréstimos em dinheiro abrangidos pela lei suíça do crédito ao consumo, aplica-se o prazo de revogação de 14 dias. Antes das férias e feriados pode demorar mais. Peça com antecedência, sobretudo se precisar de dinheiro adicional numa data específica.
A partir de quando pago apenas ao novo banco?
Após o pagamento e a liquidação, recebe uma informação por e-mail ou telefone. Pode então cancelar a ordem permanente anterior e pagar as prestações regulares ao novo banco.
Receberá os novos dados de pagamento. A primeira prestação vence-se normalmente no mês seguinte; prevalece o novo plano de pagamentos.
O banco anterior envia normalmente uma confirmação ou extrato final. Um pequeno saldo em dívida deve ser pago; um saldo a seu favor é devolvido. Se não receber o extrato, contacte o banco anterior.
O que acontece ao meu seguro de crédito?
No seguro de proteção das prestações pago mensalmente, os prémios correntes cessam após a liquidação, segundo o contrato. A cobertura não passa automaticamente para o novo crédito.
O seguro de proteção das prestações do novo crédito é facultativo. Compare coberturas, riscos, exclusões e prémios mensais. A Mutuo esclarece as suas dúvidas sobre as opções propostas.
Porquê transferir o crédito através da Mutuo?
A Mutuo analisa propostas de vários bancos parceiros e acompanha a transferência. Tem um interlocutor dedicado e não precisa de coordenar sozinho propostas e procedimentos.
Consideramos taxas, montante, prestação pretendida e possibilidades de aprovação. Podem ser incluídos vários créditos, saldos de cartões e dinheiro adicional. O serviço é gratuito. Analisa a proposta e decide se quer celebrar o contrato.
Quer substituir o seu empréstimo caro, por um empréstimo mais barato?
Quer um pagamento mensual mais baixo?

Exemplo de cálculo representativo:
10‘000 CHF com um prazo de 12 meses:
Os juros (custo total) variam entre CHF 261.- e CHF 625.-.
Taxa de juro efetiva de 4.5% a 9.9%
A prestação mensal varia entre CHF 855.- e CHF 885.-.
Comissões de processamento: CHF 0
A Mutuo oferece prazos de crédito de 6 -120 meses.
É proibida a concessão de crédito se esta conduzir ao sobre-endividamento. (Art. 3 UWG).