ClickCease Il riscatto del credito (o rifinanziamento) | con Mutuo

Scegli l’importo desiderato

Crediti da 3'000 CHF a 350'000 CHF

CHF
3'000 CHF 350'000 CHF

Risparmio (fino a)

CHF 14'917

Ricevi le tue offerte

Fornitore
svizzero

Sicuro
Certificato

Dal 1980

Rifinanzia il credito.

Sostituisci il credito e risparmia fino al 35% sui costi.

Meno interessi.

Più per te.

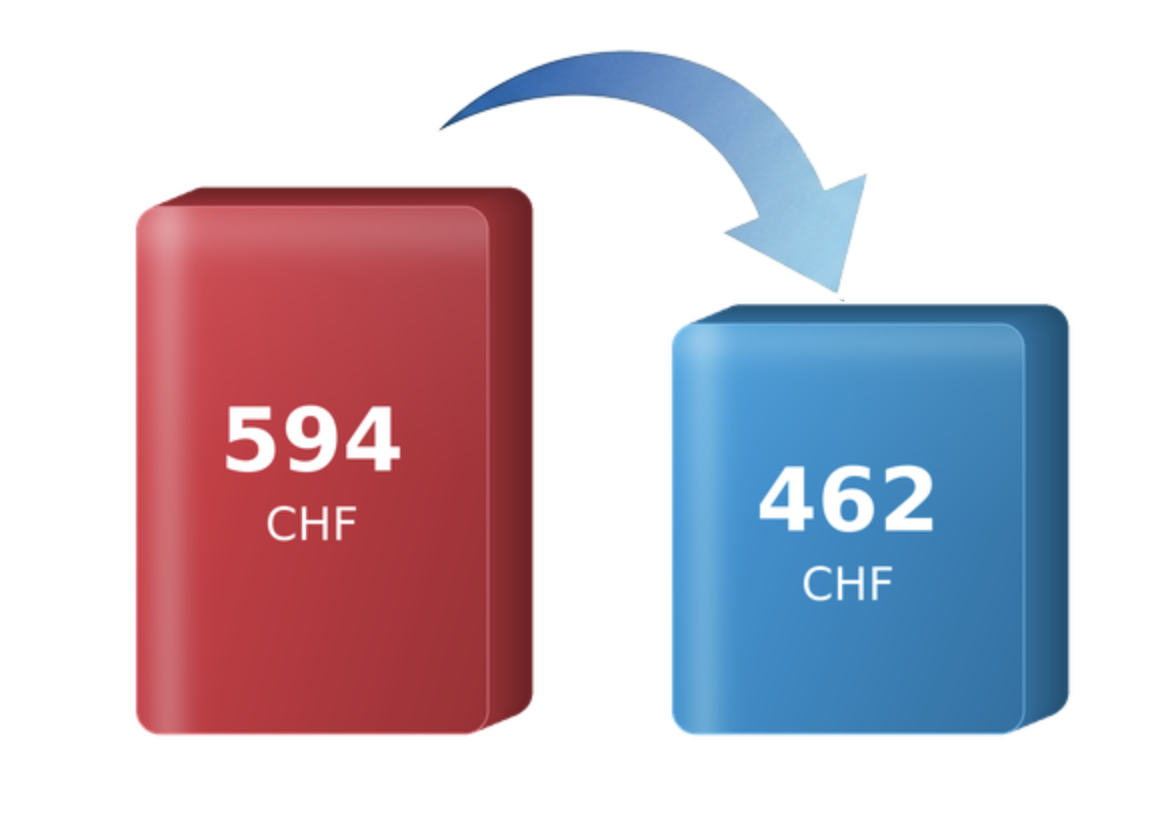
Rata precedente CHF 594, nuova rata CHF 462. CHF 132 in meno al mese.
Come visto su:
Blick Bilanz Cash NZZ Weltwoche
★ ★ ★ ★ ★
oltre 55’069 clienti soddisfatti

Sostituire il credito è facile in 4 passi

Richiedi online e ricevi un’offerta di sostituzione adatta a te

Gratis e senza impegno: scegli tu importo, durata e rata.

Forse paghi troppo per il tuo credito

Calcola il risparmio potenziale

Il tuo risultato in 2 minuti

Collaboriamo con
le seguenti banche

Scegli l’importo desiderato
CHF
3’000 CHF 350’000 CHF
← Sposta il cursore e scopri il risparmio subito →
Durata 84 mesi
Il tuo risparmio a partire da
14’917 CHF
con un rifinanziamento
Verifica il risparmio potenziale →

Consiglio: estingui anche i debiti della carta di credito e risparmia ancora di più.

Spese mensili

Rifinanziamento con Mutuo Tre impegni esistenti: carta di credito, credito 2 e credito 1. A destra, un unico credito consolidato con Mutuo. PRIMA DOPO Un unico pagamento chiaro Carta di credito Credito 2 Credito 1 Più impegni Mutuo.ch

54’205 clienti soddisfatti

e ogni giorno se ne aggiungono altri. Da oltre 30 anni.

Cosa dicono i nostri clienti sulla stipula del credito

4.9/5

da 976 recensioni degli ultimi 12 mesi – aggiornato al 3.2.2026
È COSÌ SEMPLICE

Come funziona il tuo credito con Mutuo

Il 90% degli svizzeri paga troppo per il proprio credito con un tasso medio dell’8,9% – i nostri crediti privati sono disponibili a partire dal 4,5% di interesse.

NUMERI, NON SENSAZIONI

Quando conviene rifinanziare un credito?

Il rifinanziamento può convenire se il costo totale residuo è inferiore con la nuova offerta. La differenza tra i tassi e lo stesso debito residuo sono buoni indicatori.

Risparmio totale sugli interessiCHF 8’738
AL TUO FIANCO DI PERSONA

Vieni a trovarci a Basilea

Contatto personale, rapido e semplice

Filiale Mutuo AG
Clarastrasse 19
4005 Basel
Orari di apertura Lun.–Ven.
09:00–12:30
13:30–18:30
Visualizza la mappa Apri Mutuo AG direttamente in Google Maps
→
Dal 1980
Oltre 40 anni di esperienza Il tuo partner di credito in Svizzera dal 1980

HAI BISOGNO DI AIUTO?

Siamo felici di aiutarti.
Consulenza sul credito Mutuo

I nostri consulenti del credito ti assistono personalmente per telefono, e-mail o WhatsApp.
Rapido, semplice e riservato.

Telefono 061 681 51 83
→
E-mail info@mutuo.ch
→
WhatsApp 061 681 51 83
→
Consulenza gratuita sul credito in 9 lingue Deutsch, Français, Italiano, Português, Shqip, English e Español
✓ Tassi vantaggiosi
✓ 100% gratuito
✓ Decisione rapida

Domande frequenti sul rifinanziamento del credito in Svizzera

Come funziona il rifinanziamento? Quando conviene e si può ricevere un importo aggiuntivo? Qui trova le risposte principali.

Significa rimborsare il credito attuale con un nuovo credito. Il rifinanziamento copre l’importo ancora necessario per estinguere il debito, non la somma presa in prestito inizialmente.

L’obiettivo può essere un tasso più conveniente, una rata più adatta o il raggruppamento di più crediti. Può anche richiedere un importo aggiuntivo sul suo conto. La nuova banca deve approvare il finanziamento.

Conviene economicamente quando i costi complessivi ancora da sostenere sono inferiori con il nuovo credito. Il confronto è particolarmente utile se il tasso attuale è elevato.

Contano il tasso, il debito residuo, la durata restante e la nuova offerta. Anche una migliore situazione professionale o finanziaria può consentire condizioni più favorevoli. Confronti sempre il costo totale, non soltanto la rata.

Il risparmio dipende dal debito residuo, dalla differenza tra i tassi e dalla durata restante.

Esempio semplificato: CHF 30’000 da rimborsare nei prossimi 48 mesi.

Credito attuale

Nuovo credito

Tasso annuo effettivo

9,9 %

5,9 %

Rata mensile

circa CHF 753

circa CHF 701

Interessi ancora da pagare

circa CHF 6’162

circa CHF 3’651

Il risparmio è di circa CHF 2’511 sull’intera durata restante.

Calcolo con rate costanti, senza costi aggiuntivi o premi assicurativi. I tassi sono esempi e non costituiscono un’offerta vincolante.

Sì, con un tasso più conveniente, una durata più lunga o entrambi. A parità di durata, un tasso inferiore riduce sia la rata sia gli interessi.

Una durata più lunga alleggerisce il budget mensile, ma può aumentare gli interessi totali. Mutuo considera quindi la rata desiderata, i costi e le possibilità di approvazione.

Sì. I crediti privati soggetti alla legge svizzera sul credito al consumo possono essere rimborsati anticipatamente. Per gli altri contratti valgono le condizioni contrattuali.

Mutuo valuta il rifinanziamento di crediti privati di tutte le banche svizzere, anche non partner. La nuova banca deve approvare il finanziamento. È possibile rifinanziare nuovamente in seguito, nel rispetto delle condizioni legali o contrattuali.

La nostra regola pratica: faccia verificare le condizioni dopo aver pagato almeno dodici rate mensili. Un rifinanziamento prima è possibile, ma nel primo anno le banche valutano spesso con prudenza un rapido cambio o aumento del credito.

Dopo dodici rate, lo storico dei pagamenti è più lungo. Secondo la nostra esperienza nell’intermediazione, è un buon momento per confrontare. Non sono però garantite condizioni migliori o l’approvazione.

Tutto il servizio Mutuo è gratuito: consulenza, confronto, intermediazione e assistenza. Non addebitiamo commissioni neppure se la richiesta viene rifiutata o se non accetta l’offerta.

Per il nuovo credito paga gli interessi concordati e, se scelta, la relativa assicurazione facoltativa di protezione delle rate.

Perché l’intermediazione Mutuo è gratuita — in tedesco

1. Inviare la richiesta: indichi la banca attuale, il debito residuo approssimativo e l’eventuale importo aggiuntivo desiderato.

2. Trasmettere i documenti: servono generalmente un documento d’identità e giustificativi di reddito.

3. Esaminare l’offerta: contiene importo, tasso, durata e rata.

4. Estinguere il credito: dopo la stipula e la scadenza dei termini applicabili, la nuova banca paga direttamente la banca attuale.

L’importo aggiuntivo approvato viene versato contemporaneamente sul suo conto. Mutuo la accompagna e spiega i passi successivi.

Normalmente non deve procurarsi un conteggio. Per la prima richiesta bastano il nome della banca e il debito residuo approssimativo.

L’importo previsto per l’estinzione viene calcolato con i dati disponibili sul credito. Se eccezionalmente servono informazioni o un conteggio, la informiamo. Il conteggio definitivo della vecchia banca può ancora indicare un piccolo importo da pagare o un saldo a suo favore.

Gli interessi del periodo trascorso non vengono generalmente restituiti. Per i crediti soggetti alla legge sul credito al consumo, il rimborso anticipato elimina gli interessi della durata non utilizzata. I costi corrispondenti devono essere ridotti adeguatamente.

Non paga quindi tutti gli interessi previsti fino alla vecchia scadenza. La somma delle rate residue non coincide automaticamente con l’importo di estinzione: comprende anche interessi futuri.

Sì, se la nuova banca approva l’importo totale necessario. I crediti esistenti vengono estinti integralmente. Per questi crediti paga poi una sola rata mensile a una sola banca.

Questo facilita la gestione e può ridurre gli interessi con condizioni migliori. Ci indichi le banche e i debiti residui approssimativi. Mutuo valuta il raggruppamento adatto.

Sì. Un credito privato può saldare i debiti delle carte. Il confronto è particolarmente utile per i pagamenti rateali con interessi, perché i tassi delle carte sono spesso più elevati.

Generalmente può continuare a usare la carta. Il solo rimborso non modifica il limite; restano valide le condizioni dell’emittente. Le nuove spese si aggiungono alla rata del credito. L’inclusione di acquisti a rate o altre fatture viene valutata individualmente.

Confronto tra credito e carta di credito — in tedesco

Sì, può essere interessante soprattutto se desidera acquistare il veicolo e tenerlo.

Contano le condizioni della società di leasing e la sua offerta vincolante di acquisto. Il prezzo può differire dal valore residuo contrattuale. Mutuo valuta il finanziamento. La convenienza dipende dal prezzo di acquisto, dai nuovi costi del credito e dall’alternativa di continuare il leasing.

Credito o leasing per acquistare un’auto — in tedesco

Sì. Un rifinanziamento con aumento dell’importo finanzia anche una somma a sua libera disposizione.

Esempio: CHF 25’000 per l’estinzione più CHF 5’000 aggiuntivi danno un nuovo credito di CHF 30’000.

Indichi la somma nel campo «Importo aggiuntivo sul suo conto». Dopo l’approvazione e la scadenza dei termini applicabili, viene versata insieme al pagamento per l’estinzione.

Se l’importo approvato copre l’intera estinzione, può ricevere un’offerta con meno denaro aggiuntivo.

Esempio: servono CHF 30’000 per estinguere il credito e desidera altri CHF 10’000. Con CHF 35’000 approvati, CHF 30’000 estinguono il debito e CHF 5’000 vengono versati sul conto.

Se la banca approva solo CHF 25’000, la somma non basta. Il rifinanziamento non viene concluso e il credito attuale prosegue invariato.

Deve essere maggiorenne e avere un reddito sufficientemente stabile. La nuova banca verifica la situazione finanziaria e la capacità di rimborso.

Servono generalmente un documento d’identità e giustificativi di reddito recenti. Per iniziare indichi anche la banca e il debito residuo approssimativo. Normalmente non serve un estratto del registro delle esecuzioni. La informiamo se la banca richiede altri documenti. I crediti privati vengono generalmente concessi senza pegno o fideiussione.

Il tasso viene stabilito dopo l’esame della situazione finanziaria e del credito richiesto. Il minimo pubblicizzato non vale automaticamente per ogni richiesta.

Mutuo considera i partner adatti con tassi convenienti. La banca deve anche approvare l’importo necessario all’estinzione. L’obiettivo è un’offerta adeguata per costi, importo e rimborso. Conosce le condizioni precise tramite l’offerta personale, prima di firmare.

Mutuo esamina spesso i documenti entro poche ore. Con la documentazione completa, la banca risponde normalmente entro 24 ore durante la regolare attività lavorativa. Ulteriori verifiche possono richiedere più tempo.

Per l’estinzione consideri complessivamente alcune settimane. Per nuovi prestiti in contanti soggetti alla legge sul credito al consumo vale il termine di revoca di 14 giorni. Prima di vacanze e festività può servire più tempo. Invii la richiesta in anticipo, soprattutto se necessita di denaro aggiuntivo entro una data precisa.

Termine di attesa dei crediti in Svizzera — in tedesco

Dopo il versamento e l’estinzione viene informato via e-mail o telefono. Può allora interrompere il vecchio ordine permanente e pagare le rate regolari alla nuova banca.

Riceve le nuove informazioni di pagamento. La prima rata scade solitamente il mese successivo; fa fede il nuovo piano di pagamento.

La vecchia banca invia normalmente una conferma o un conteggio finale. Deve pagare eventuali piccoli saldi residui; un avere viene rimborsato. Se manca il conteggio, contatti la vecchia banca.

Per l’assicurazione delle rate pagata mensilmente, dopo l’estinzione cessano i premi correnti secondo il contratto. La copertura non passa automaticamente al nuovo credito.

L’assicurazione delle rate del nuovo credito è facoltativa. Confronti prestazioni, rischi coperti, esclusioni e premi mensili. Mutuo risponde alle sue domande sulle opzioni proposte.

Mutuo valuta offerte di diverse banche partner e accompagna il rifinanziamento. Ha un interlocutore personale e non deve coordinare da solo offerte e procedura.

Consideriamo tassi, importo, rata desiderata e possibilità di approvazione. Si possono includere più crediti, saldi di carte e denaro aggiuntivo. Il servizio è gratuito. Esamina l’offerta e decide se stipulare il contratto.

Vuole sostituire il Suo credito costoso con uno più conveniente?
Desidera una rata mensile bassa?

Rifinanziamento del credito
Anche se ha un credito in corso, è possibile ottenere un nuovo credito e ricevere denaro aggiuntivo. Gli interessi sul credito in corso Le vengono rimborsati, così avrà un solo credito, un tasso migliore e una rata bassa. Grazie a una durata flessibile, la rata può essere adattata in modo ottimale alle Sue esigenze. Inoltre, ci occupiamo per Lei dell’intero rifinanziamento, gratuitamente e senza complicazioni. Riunendo i Suoi crediti in corso, potrà avere una visione più chiara dei Suoi impegni e meno incombenze, poiché dovrà pagare una sola rata mensile. Collaboriamo con molte banche, perciò tramite noi riceverà la migliore offerta. Inoltre, la nostra offerta è senza impegno e gratuita.

Esempio di calcolo rappresentativo:
10‘000 CHF con una durata di 12 mesi:
Gli interessi (costo totale) sono compresi tra CHF 261.- e CHF 625.-.
Tasso d’interesse effettivo 4.5% – 9.9%
La rata mensile è compresa tra CHF 855.- e CHF 885.-.
Commissioni di gestione della pratica: CHF 0
Mutuo offre durate del credito di 6 -120 mesi.
La concessione del credito è vietata se causa un indebitamento eccessivo. (Art. 3 UWG).

Rifinanzia il credito.

Meno interessi.

Più per te.

Sostituisci il credito e risparmia fino al 35% sui costi.
Rata precedente CHF 594, nuova rata CHF 462. CHF 132 in meno al mese.

Scegli l’importo desiderato

Crediti da 3'000 CHF a 350'000 CHF

CHF
3'000 CHF 350'000 CHF

Risparmio (fino a)

CHF 14'917

Ricevi le tue offerte

Fornitore
svizzero

Sicuro
Certificato

Dal 1980

Come visto su:
Blick Bilanz Cash NZZ Weltwoche
★ ★ ★ ★ ★
oltre 55’069 clienti soddisfatti

Sostituire il credito è facile in 4 passi

Richiedi online e ricevi un’offerta di sostituzione adatta a te

Gratis e senza impegno: scegli tu importo, durata e rata.

Forse paghi
troppo per il tuo credito

Calcola il risparmio potenziale

Il tuo risultato in 2 minuti

Collaboriamo con le seguenti banche

Interessi elevati? Offerte poco chiare?
Facciamo chiarezza e ti mostriamo le migliori opzioni di credito.
Scegli l’importo desiderato
CHF
3’000 CHF 350’000 CHF
← Sposta il cursore e visualizza la rata mensile subito →
Scegli la durata
in mesi
La tua rata mensile da
789 CHF
Ricevi subito un’offerta →

Consiglio: estingui anche i debiti della carta di credito e risparmia ancora di più.

Spese mensili

Rifinanziamento con Mutuo Tre impegni esistenti: carta di credito, credito 2 e credito 1. A destra, un unico credito consolidato con Mutuo. PRIMA DOPO Un unico pagamento chiaro Carta di credito Credito 2 Credito 1 Più impegni Mutuo.ch

54’205 clienti soddisfatti

e ogni giorno se ne aggiungono altri. Da oltre 30 anni.

Cosa dicono i nostri clienti sulla stipula del credito

4.9/5

da 976 recensioni degli ultimi 12 mesi
aggiornato al 3.2.2026
È COSÌ SEMPLICE

Come funziona il tuo credito con Mutuo

Il 90% degli svizzeri paga troppo per il proprio credito con un tasso medio dell’8,9% – i nostri crediti privati sono disponibili a partire dal 4,5% di interesse.

NUMERI, NON SENSAZIONI

Quando conviene rifinanziare un credito?

Il rifinanziamento può convenire se il costo totale residuo è inferiore con la nuova offerta. La differenza tra i tassi e lo stesso debito residuo sono buoni indicatori.

Risparmio totale sugli interessiCHF 8’738
AL TUO FIANCO DI PERSONA

Vieni a trovarci a Basilea

Contatto personale, rapido e semplice

Filiale Mutuo AG
Clarastrasse 19
4005 Basel
Orari di apertura Lun.–Ven.
09:00–12:30
13:30–18:30
Visualizza la mappa Apri Mutuo AG direttamente in Google Maps
→
Dal 1980
Oltre 40 anni di esperienza Il tuo partner di credito in Svizzera dal 1980

HAI BISOGNO DI AIUTO?

Siamo felici di aiutarti.
Consulenza sul credito Mutuo

I nostri consulenti del credito ti assistono personalmente per telefono, e-mail o WhatsApp.
Rapido, semplice e riservato.

Telefono 061 681 51 83
→
E-mail info@mutuo.ch
→
WhatsApp 061 681 51 83
→
Consulenza gratuita sul credito in 9 lingue Deutsch, Français, Italiano, Português, Shqip, English e Español
✓ Tassi vantaggiosi
✓ 100% gratuito
✓ Decisione rapida

Domande frequenti sul rifinanziamento del credito in Svizzera

Come funziona il rifinanziamento? Quando conviene e si può ricevere un importo aggiuntivo? Qui trova le risposte principali.

Significa rimborsare il credito attuale con un nuovo credito. Il rifinanziamento copre l’importo ancora necessario per estinguere il debito, non la somma presa in prestito inizialmente.

L’obiettivo può essere un tasso più conveniente, una rata più adatta o il raggruppamento di più crediti. Può anche richiedere un importo aggiuntivo sul suo conto. La nuova banca deve approvare il finanziamento.

Conviene economicamente quando i costi complessivi ancora da sostenere sono inferiori con il nuovo credito. Il confronto è particolarmente utile se il tasso attuale è elevato.

Contano il tasso, il debito residuo, la durata restante e la nuova offerta. Anche una migliore situazione professionale o finanziaria può consentire condizioni più favorevoli. Confronti sempre il costo totale, non soltanto la rata.

Il risparmio dipende dal debito residuo, dalla differenza tra i tassi e dalla durata restante.

Esempio semplificato: CHF 30’000 da rimborsare nei prossimi 48 mesi.

Credito attuale

Nuovo credito

Tasso annuo effettivo

9,9 %

5,9 %

Rata mensile

circa CHF 753

circa CHF 701

Interessi ancora da pagare

circa CHF 6’162

circa CHF 3’651

Il risparmio è di circa CHF 2’511 sull’intera durata restante.

Calcolo con rate costanti, senza costi aggiuntivi o premi assicurativi. I tassi sono esempi e non costituiscono un’offerta vincolante.

Sì, con un tasso più conveniente, una durata più lunga o entrambi. A parità di durata, un tasso inferiore riduce sia la rata sia gli interessi.

Una durata più lunga alleggerisce il budget mensile, ma può aumentare gli interessi totali. Mutuo considera quindi la rata desiderata, i costi e le possibilità di approvazione.

Sì. I crediti privati soggetti alla legge svizzera sul credito al consumo possono essere rimborsati anticipatamente. Per gli altri contratti valgono le condizioni contrattuali.

Mutuo valuta il rifinanziamento di crediti privati di tutte le banche svizzere, anche non partner. La nuova banca deve approvare il finanziamento. È possibile rifinanziare nuovamente in seguito, nel rispetto delle condizioni legali o contrattuali.

La nostra regola pratica: faccia verificare le condizioni dopo aver pagato almeno dodici rate mensili. Un rifinanziamento prima è possibile, ma nel primo anno le banche valutano spesso con prudenza un rapido cambio o aumento del credito.

Dopo dodici rate, lo storico dei pagamenti è più lungo. Secondo la nostra esperienza nell’intermediazione, è un buon momento per confrontare. Non sono però garantite condizioni migliori o l’approvazione.

Tutto il servizio Mutuo è gratuito: consulenza, confronto, intermediazione e assistenza. Non addebitiamo commissioni neppure se la richiesta viene rifiutata o se non accetta l’offerta.

Per il nuovo credito paga gli interessi concordati e, se scelta, la relativa assicurazione facoltativa di protezione delle rate.

Perché l’intermediazione Mutuo è gratuita — in tedesco

1. Inviare la richiesta: indichi la banca attuale, il debito residuo approssimativo e l’eventuale importo aggiuntivo desiderato.

2. Trasmettere i documenti: servono generalmente un documento d’identità e giustificativi di reddito.

3. Esaminare l’offerta: contiene importo, tasso, durata e rata.

4. Estinguere il credito: dopo la stipula e la scadenza dei termini applicabili, la nuova banca paga direttamente la banca attuale.

L’importo aggiuntivo approvato viene versato contemporaneamente sul suo conto. Mutuo la accompagna e spiega i passi successivi.

Normalmente non deve procurarsi un conteggio. Per la prima richiesta bastano il nome della banca e il debito residuo approssimativo.

L’importo previsto per l’estinzione viene calcolato con i dati disponibili sul credito. Se eccezionalmente servono informazioni o un conteggio, la informiamo. Il conteggio definitivo della vecchia banca può ancora indicare un piccolo importo da pagare o un saldo a suo favore.

Gli interessi del periodo trascorso non vengono generalmente restituiti. Per i crediti soggetti alla legge sul credito al consumo, il rimborso anticipato elimina gli interessi della durata non utilizzata. I costi corrispondenti devono essere ridotti adeguatamente.

Non paga quindi tutti gli interessi previsti fino alla vecchia scadenza. La somma delle rate residue non coincide automaticamente con l’importo di estinzione: comprende anche interessi futuri.

Sì, se la nuova banca approva l’importo totale necessario. I crediti esistenti vengono estinti integralmente. Per questi crediti paga poi una sola rata mensile a una sola banca.

Questo facilita la gestione e può ridurre gli interessi con condizioni migliori. Ci indichi le banche e i debiti residui approssimativi. Mutuo valuta il raggruppamento adatto.

Sì. Un credito privato può saldare i debiti delle carte. Il confronto è particolarmente utile per i pagamenti rateali con interessi, perché i tassi delle carte sono spesso più elevati.

Generalmente può continuare a usare la carta. Il solo rimborso non modifica il limite; restano valide le condizioni dell’emittente. Le nuove spese si aggiungono alla rata del credito. L’inclusione di acquisti a rate o altre fatture viene valutata individualmente.

Confronto tra credito e carta di credito — in tedesco

Sì, può essere interessante soprattutto se desidera acquistare il veicolo e tenerlo.

Contano le condizioni della società di leasing e la sua offerta vincolante di acquisto. Il prezzo può differire dal valore residuo contrattuale. Mutuo valuta il finanziamento. La convenienza dipende dal prezzo di acquisto, dai nuovi costi del credito e dall’alternativa di continuare il leasing.

Credito o leasing per acquistare un’auto — in tedesco

Sì. Un rifinanziamento con aumento dell’importo finanzia anche una somma a sua libera disposizione.

Esempio: CHF 25’000 per l’estinzione più CHF 5’000 aggiuntivi danno un nuovo credito di CHF 30’000.

Indichi la somma nel campo «Importo aggiuntivo sul suo conto». Dopo l’approvazione e la scadenza dei termini applicabili, viene versata insieme al pagamento per l’estinzione.

Se l’importo approvato copre l’intera estinzione, può ricevere un’offerta con meno denaro aggiuntivo.

Esempio: servono CHF 30’000 per estinguere il credito e desidera altri CHF 10’000. Con CHF 35’000 approvati, CHF 30’000 estinguono il debito e CHF 5’000 vengono versati sul conto.

Se la banca approva solo CHF 25’000, la somma non basta. Il rifinanziamento non viene concluso e il credito attuale prosegue invariato.

Deve essere maggiorenne e avere un reddito sufficientemente stabile. La nuova banca verifica la situazione finanziaria e la capacità di rimborso.

Servono generalmente un documento d’identità e giustificativi di reddito recenti. Per iniziare indichi anche la banca e il debito residuo approssimativo. Normalmente non serve un estratto del registro delle esecuzioni. La informiamo se la banca richiede altri documenti. I crediti privati vengono generalmente concessi senza pegno o fideiussione.

Il tasso viene stabilito dopo l’esame della situazione finanziaria e del credito richiesto. Il minimo pubblicizzato non vale automaticamente per ogni richiesta.

Mutuo considera i partner adatti con tassi convenienti. La banca deve anche approvare l’importo necessario all’estinzione. L’obiettivo è un’offerta adeguata per costi, importo e rimborso. Conosce le condizioni precise tramite l’offerta personale, prima di firmare.

Mutuo esamina spesso i documenti entro poche ore. Con la documentazione completa, la banca risponde normalmente entro 24 ore durante la regolare attività lavorativa. Ulteriori verifiche possono richiedere più tempo.

Per l’estinzione consideri complessivamente alcune settimane. Per nuovi prestiti in contanti soggetti alla legge sul credito al consumo vale il termine di revoca di 14 giorni. Prima di vacanze e festività può servire più tempo. Invii la richiesta in anticipo, soprattutto se necessita di denaro aggiuntivo entro una data precisa.

Termine di attesa dei crediti in Svizzera — in tedesco

Dopo il versamento e l’estinzione viene informato via e-mail o telefono. Può allora interrompere il vecchio ordine permanente e pagare le rate regolari alla nuova banca.

Riceve le nuove informazioni di pagamento. La prima rata scade solitamente il mese successivo; fa fede il nuovo piano di pagamento.

La vecchia banca invia normalmente una conferma o un conteggio finale. Deve pagare eventuali piccoli saldi residui; un avere viene rimborsato. Se manca il conteggio, contatti la vecchia banca.

Per l’assicurazione delle rate pagata mensilmente, dopo l’estinzione cessano i premi correnti secondo il contratto. La copertura non passa automaticamente al nuovo credito.

L’assicurazione delle rate del nuovo credito è facoltativa. Confronti prestazioni, rischi coperti, esclusioni e premi mensili. Mutuo risponde alle sue domande sulle opzioni proposte.

Mutuo valuta offerte di diverse banche partner e accompagna il rifinanziamento. Ha un interlocutore personale e non deve coordinare da solo offerte e procedura.

Consideriamo tassi, importo, rata desiderata e possibilità di approvazione. Si possono includere più crediti, saldi di carte e denaro aggiuntivo. Il servizio è gratuito. Esamina l’offerta e decide se stipulare il contratto.

Vuole sostituire il Suo credito costoso con uno più conveniente?
Desidera una rata mensile bassa?

Rifinanziamento del credito
Anche se ha un credito in corso, è possibile ottenere un nuovo credito e ricevere denaro aggiuntivo. Gli interessi sul credito in corso Le vengono rimborsati, così avrà un solo credito, un tasso migliore e una rata bassa. Grazie a una durata flessibile, la rata può essere adattata in modo ottimale alle Sue esigenze. Inoltre, ci occupiamo per Lei dell’intero rifinanziamento, gratuitamente e senza complicazioni. Riunendo i Suoi crediti in corso, potrà avere una visione più chiara dei Suoi impegni e meno incombenze, poiché dovrà pagare una sola rata mensile. Collaboriamo con molte banche, perciò tramite noi riceverà la migliore offerta. Inoltre, la nostra offerta è senza impegno e gratuita.

Esempio di calcolo rappresentativo:
10‘000 CHF con una durata di 12 mesi:
Gli interessi (costo totale) sono compresi tra CHF 261.- e CHF 625.-.
Tasso d’interesse effettivo 4.5% – 9.9%
La rata mensile è compresa tra CHF 855.- e CHF 885.-.
Commissioni di gestione della pratica: CHF 0
Mutuo offre durate del credito di 6 -120 mesi.
La concessione del credito è vietata se causa un indebitamento eccessivo. (Art. 3 UWG).

Calcolatore di credito

Calcola la tua rata mensile
gratis e senza impegno

Wunschbetrag wählen
CHF
3'000 CHF 350'000 CHF
← Regler schieben und Ersparnis direkt sehen →
Laufzeit 84 Monate
Deine Ersparnis ab
14'917 CHF
bei einer Kreditablösung
Jetzt Sparpotenzial prüfen →

Esempio di calcolo al 4.5 % annuo. Le condizioni possono variare in base alla solvibilità e al fornitore.

Gratis Senza impegno Senza obbligo